知识产权相关会计信息披露规定
2018-12-13财政部,国家知识产权局
交通财会 2018年12期
财政部 国家知识产权局 财会〔2018〕30号 2018年11月5日
为加强企业知识产权管理,规范企业知识产权相关会计信息披露,根据相关企业会计准则,制定本规定。
一、适用范围
本规定适用于企业按照《企业会计准则第6号——无形资产》规定确认为无形资产的知识产权和企业拥有或控制的、预期会给企业带来经济利益的、但由于不满足《企业会计准则第6号——无形资产》确认条件而未确认为无形资产的知识产权(以下简称“未作为无形资产确认的知识产权”)的相关会计信息披露。
二、披露要求
企业应当根据下列要求,在会计报表附注中对知识产权相关会计信息进行披露:
(一)企业应当按照类别对确认为无形资产的知识产权(以下简称无形资产)相关会计信息进行披露,具体披露格式如下:

项 目 专利权 商标权 著作权其他 合计一、账面原值1. 期初余额2. 本期增加金额购置内部研发企业合并增加其他增加3. 本期减少金额处置失效且终止确认的部分其他二、累计摊销1. 期初余额2. 本期增加金额计提3. 本期减少金额
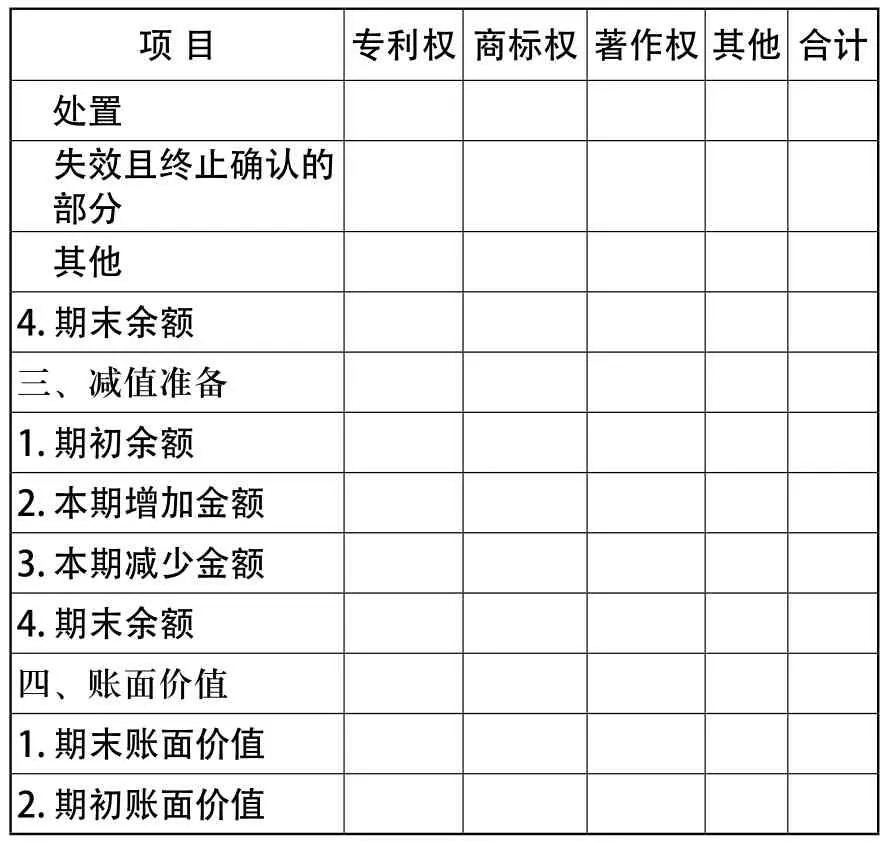
项 目 专利权 商标权 著作权其他 合计处置失效且终止确认的部分其他4. 期末余额三、减值准备1. 期初余额2. 本期增加金额3. 本期减少金额4. 期末余额四、账面价值1. 期末账面价值2. 期初账面价值
为给财务报表使用者提供更相关的信息,企业可以根据自身情况将无形资产的类别进行合并或者拆分。
(二)对于使用寿命有限的无形资产,企业应当披露其使用寿命的估计情况及摊销方法;……
登录APP查看全文
