基于修正ICSS算法的时间序列方差结构突变研究
2018-10-22侯春艳李俊林董安强金海波冀诚俊
侯春艳,李俊林,董安强,金海波,冀诚俊
(太原科技大学 应用科学学院,太原 030024)
股票价格波动性是证券市场的显著特点,也是金融理论的核心内容。而结构突变是波动理论的一部分,考虑结构突变可以更好的了解股市的波动特性。目前,国内外对金融时间序列结构突变研究大多以价格指标对数收益率为研究对象[1-4],比如:周晓辉、童菲(2008),房振明、王春峰(2009),侯有英(2010)等都用 ICSS方法对中国股市波动结构突变点做过研究。本文通过时间序列分析方法和修正的ICSS算法研究股票资金流强弱指数[5-7]的方差结构性变点,不仅可以更深入的了解股市的波动特性,而且可以为股市波动预测提供依据,因而具有重要的现实意义。
1 算法和模型介绍
1.1 修正的ICSS算法
目前,Sanso、Arago&Carrion[9]等提出的修正ICSS算法下的结构突变检测方法在研究中应用最为广泛。该方法是在Inclan&Tiao[8](ICSS算法)的基础之上修正而来。Inclan&Tiao提出的检验统计量IT为:
其中:

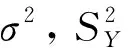
Sanso、Arago&Carrion认为,金融时间序是高峰厚尾的,因此在金融时间序列中用 ICSS(IT)算法是不合适的。考虑异方差性质,Sanso等人对 ICSS 算法做了修正,提出κ2检验统计量:
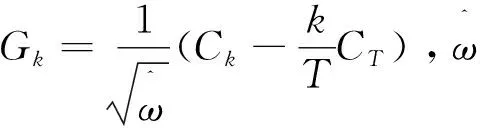

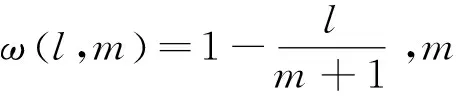
1.2 考虑结构突变时的波动模型
GARCH模型可以用来捕捉波动的持续性,而波动结构发生突变,就要改进该模型。为了了解波动结构的特征,将波动结构中的突变点引入了普通GARCH模型中。
原来的GARCH(1,1)模型为:

把方差突变点当虚拟变量引入GARCH(1,1)表示为:
其中:D1,…,Dn是虚拟变量。假定取样开始点和结束点都为突变点,突变点总数为n+2个,并且称两个相邻突变点间的区间为机制,则共有n+1个波动机制。……