经营收入与发包及上交收入业务处理不容混淆
2018-09-13殷志龙张祚勋
农村财务会计 2018年9期
□ 殷志龙 张祚勋
前期,笔者到基层财务审计时发现,有部分村在对经济收入的核算工作中,尤其是在“经营收入”与“发包及上交收入”的业务处理上,存在核算范围不清、科目运用张冠李戴的现象,影响了会计信息的准确性和真实性,现结合业务实际,根据财会制度的有关规定,就日常经济事项作简要说明,供参考。
“经营收入”的账务处理
经营收入是指村集体销售农产品及物资、资产租赁、提供服务及劳务等经营活动所获得的收入。目前,村集体经营收入渠道主要包括:村沟路旁、空闲地等集体栽植的树木、经济作物所取得的收入;集体发包的所属仓库、厂房、门面房、办公用房、养殖小区、农田水利等经营性设备设施所获得的收入。
【例1】经程序批准,某村出售路边杨树一批,该杨树入账成本为3000元,售价10000元,款项当即收清。会计分录为:
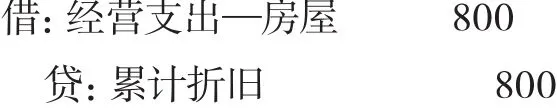
【例2】经程序批准,某村出租给本村村民沿街房一处,承包期为5年。该房原值16000元,年折旧率5%,年承包费5000元,年终结算。会计分录为:
(1)发包时:

(2)提取折旧费:
(3)收到承包款:

【例3】村集体出售当年收获入库的农产品,售款8000元当即结清,该产品入库成本为5000元。会计分录为:

同时结转成本:

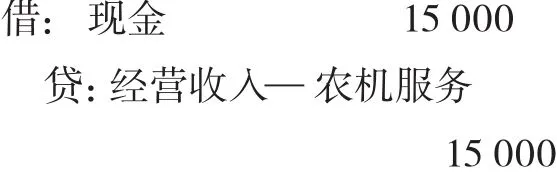
【例4】村集体为村民提供机耕服务,款项15000元当即收清。会计分录为:
【例5】村集体建房屋竣工交付,将剩余的水泥出售,售款5000元,该水泥入库成本3000元。会计分录为:

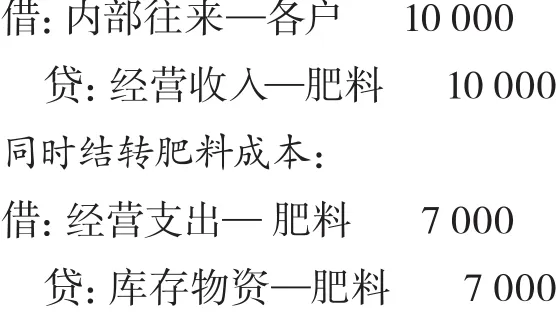
【例6】某村集体统一为农户提供生产肥料一宗,计款10000元,款项暂欠。该肥料入库成本为7000元。会计分录为:
【例7】某村集体为外村提供修路劳务服务,共收劳务费60000元,款存银行。……
登录APP查看全文
