添置设备是选择银行贷款还是融资租赁
2018-08-22谢甲天
财会学习 2018年20期
谢甲天

摘要:税收政策规定设备折旧年限为10年,但采取融资租赁方式,折旧年限可按租赁期限和法定的折旧年限孰短的原则确定。通过对银行贷款与融資租赁两种不同模式添置设备的折旧计算,发现企业所得税有差距,进而影响两者的实际成本。
关键词:银行贷款;融资租赁;折旧;成本比较
企业添置设备(特别是大规模的添置设备),离不开资金支持。通常来说,企业可以通过很多方式获取资金,但目前最主要还是两种:一是银行贷款,一是融资租赁。那么,到底是选择银行贷款还是融资租赁?
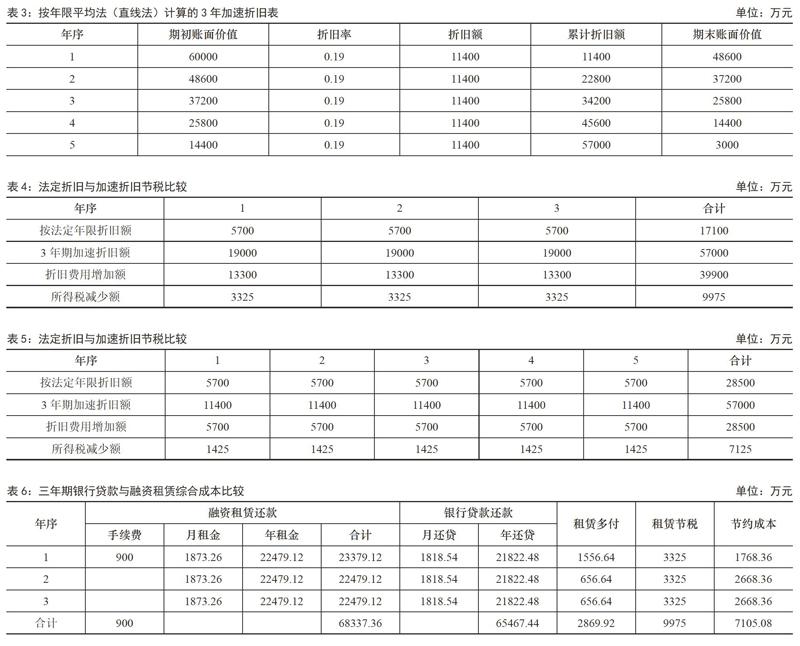
某特级建筑公司已中标国家西部高速铁路建设项目,需要添置一批重型工程机械,总价值为60000万元,公司领导层面临着决策:①银行贷款年利率为5.75%;②融资租赁年利率为7.75%,此外,融资租赁公司在期初还按设备总价值的1.5%收取一次性的租赁手续费900万元。
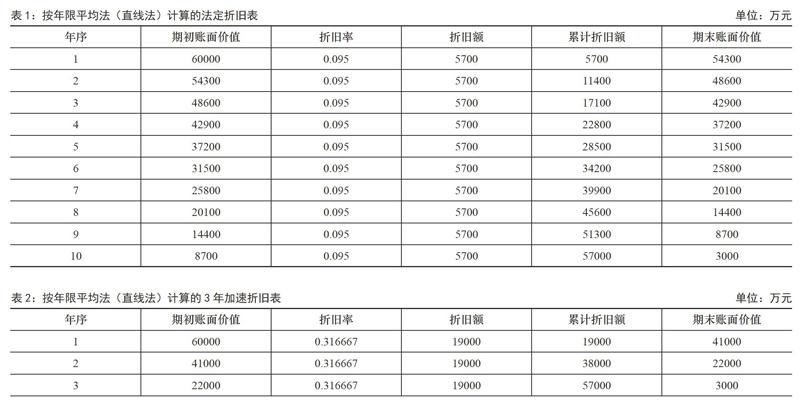
表面上看,上述问题的答案显而易见,但财务人员必须向公司领导层说明另外一个情况:即在采用融资租赁的情况下,承租人企业可以享受加速折旧的优惠政策。财政部、国家税务总局1996年4月7日以财工字「1996」41号文发布的《关于促进企业技术进步有关财务税收问题的通知》第四条第3款规定,“企业技术改造采取融资租赁方式租入的机器设备,折旧年限可按租赁期限和国家规定的折旧年限孰短的原则确定,但最短折旧年限不短于三年。”若是利用银行贷款自行购置设备,则不能享受该优惠政策。
下面通过具体的计算来说明银行贷款与融资租赁的实际成本差距。……
登录APP查看全文
