关于一般债务利息资本化会计处理的探讨
2018-08-22戴朝勇
财会学习 2018年22期
戴朝勇
摘要:对于建设项目多的企业,债务没有对应到具体项目,统筹使用,借款费用的资本化处理具有特殊性,因此如何合理计算各项目的资本化利息及如何进行会计处理是值得探讨的一个课题。
关键词:一般债务;借款费用;资本化;会计处理
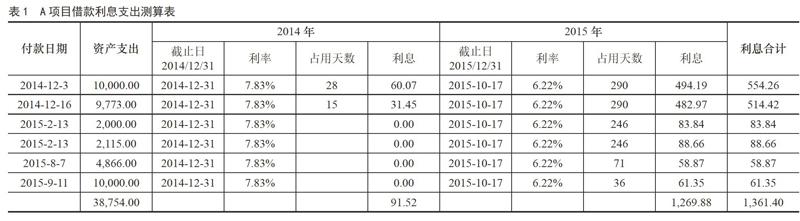
《企业会计准则第17号—借款费用》(以下简称“准则”)规定:企业发生的借款费用,可直接归属于符合资本化条件的资产的购建或者生产的,应当予以资本化,计入相关资产成本。如果公司的每一笔借款对应具体建设项目时就是所谓的专门借款,根据资本化确认的条件直接确认计入资产成本;但如果公司的建设项目很多,借款无法对应到具体的项目,统筹使用,这种一般借款的借款费用的资本化如何准确计算、如何合理地进行会计处理是值得探讨的一个课题。本文以作者所在企业的实际情况结合准则作一浅显的探讨,希望能抛砖引玉。
一、一般债务产生的背景
众所周知,随着金融环境的日趋紧张,融资难是国内众多企业尤其是中小企业面临的一项难题。对于以项目建设为主营业务的企业,因项目数量多,投资规模大小不一,融资制约因素复杂,每个项目对应一笔贷款的理想化状态在实际操作起来困难重重,取而代之的是用一些投资规模大,建设周期长的项目以项目融资的名义、或以流动资金贷款方式、或发行债券的形式等进行贷款和周转,贷款下来后并不仅仅用于此项目,往往是在公司一揽子资金中统筹使用。……
登录APP查看全文
