企业财务风险管理中的问题及对策
——以惠普技术有限公司为例
2018-08-14刘生亮浙江广播电视大学云和分校
消费导刊 2018年9期
刘生亮 浙江广播电视大学云和分校
前言
近年来在世界范围内,每年都有众多的上市企业因各类财务风险问题而陷入到经营困境,甚至所引发的企业破产案件也屡屡发生,给各国的经济环境及金融发展都造成了极大的影响与冲击。在这些案例中,企业都或多或少的存在着财务风险管理不当的问题,从而进一步加剧了财务风险的积累与严重程度。
一、惠普公司简介及财务风险管理的现状分析
(一)惠普公司简介
惠普技术有限公司成立于1939年,其最初创业启动资金只有538美元,发展至今现已成为了全球第一大IT厂商、第二大IT服务厂商。企业的营业额也已经由创立当年的5369美元,增长至2017年的521亿美元。
在1985年,中国惠普有限公司于北京正式成立。中国惠普经过近30年的发展,目前已在全国范围已设立了9大区域总部、6个研发中心、12个生产机构,以及37个市场销售及服务中心。
(二)惠普公司的财务风险管理现状
本文结合惠普公司2010-2016年期间的财务报表,主要利用财务杠杆、经营杠杆和总杠杆这三项指标,对该企业近年来的风险管理现状进行了分析与计算。各指标的定义及计算公式,详见下表1所示。
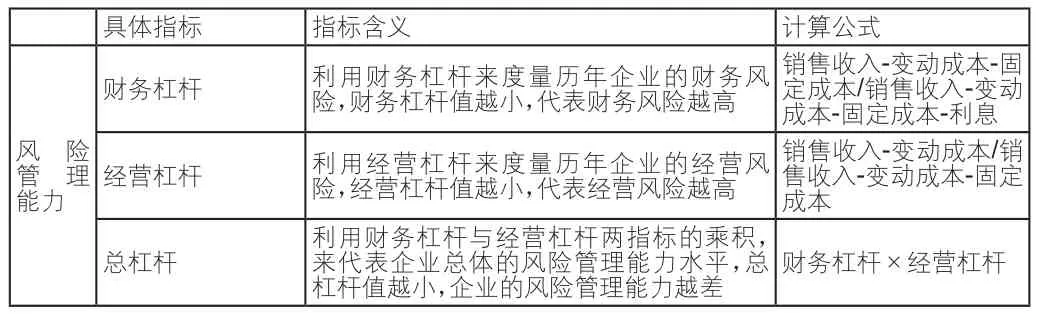
表1 各指标的含义及计算公式表
惠普公司在2010-2016年期间,各风险杠杆指标的变化情况,详见下表2所示。
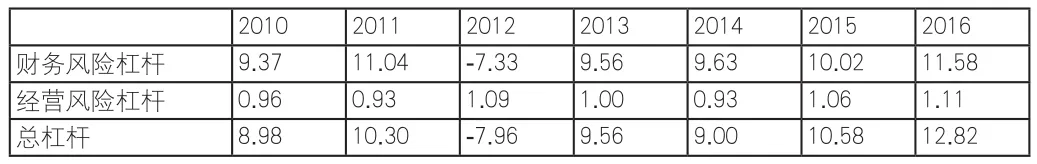
表2 2010-2016年惠普公司财务风险杠杆指标的变化情况表
当杠杆值越小,代表企业的风险管理能力越差。从上表数据中可以看出,在2010-2016年期间,惠普公司的风险管理能力有较大的起伏。……
登录APP查看全文