互联网小贷公司生态现状与修复路径研究
2018-08-01陆岷峰周军煜
长春金融高等专科学校学报 2018年4期
陆岷峰,周军煜
(1.南京财经大学 中国区域金融研究中心,江苏 南京 210046;2.南京财经大学 金融学院,江苏 南京 210023)
一、引言
在金融科技迅猛发展下,我国金融业已经逐步过渡到人工化、智能化阶段,互联网金融将告别粗放式发展模式,迎来精细耕作的新时代。互联网小贷主要针对广大国民和中小微企业小额应急金融需求,具有申请门槛低、贷款程序简单、融资频率高等独特优势,给金融服务带来巨大的创新性和自由性,是公认的实现普惠金融的最佳途径之一。[1]在金融支持实体经济发展的战略引导下,2018年全国两会再次提出深入开展“互联网+”,利用民间资本支持拓展普惠金融业务,着力解决中小企业融资难、融资贵难题。随着互联网金融进入精细耕耘新时代,大企业集团纷纷抢滩登陆互联网小贷高地,通过布局互联网小贷来对接互联网浪潮,利用其独特优势来撬动整个企业集团的发展,互联网小贷引领的亿万蓝海市场正扑面而来。将互联网小贷与传统小贷和商业银行贷款进行对比,不难发现互联网小贷在适用对象、授信流程、风险管控上存在优势,这场互联网金融的变革将会给传统金融机构,甚至整个金融格局带来翻天覆地的变化。[2]
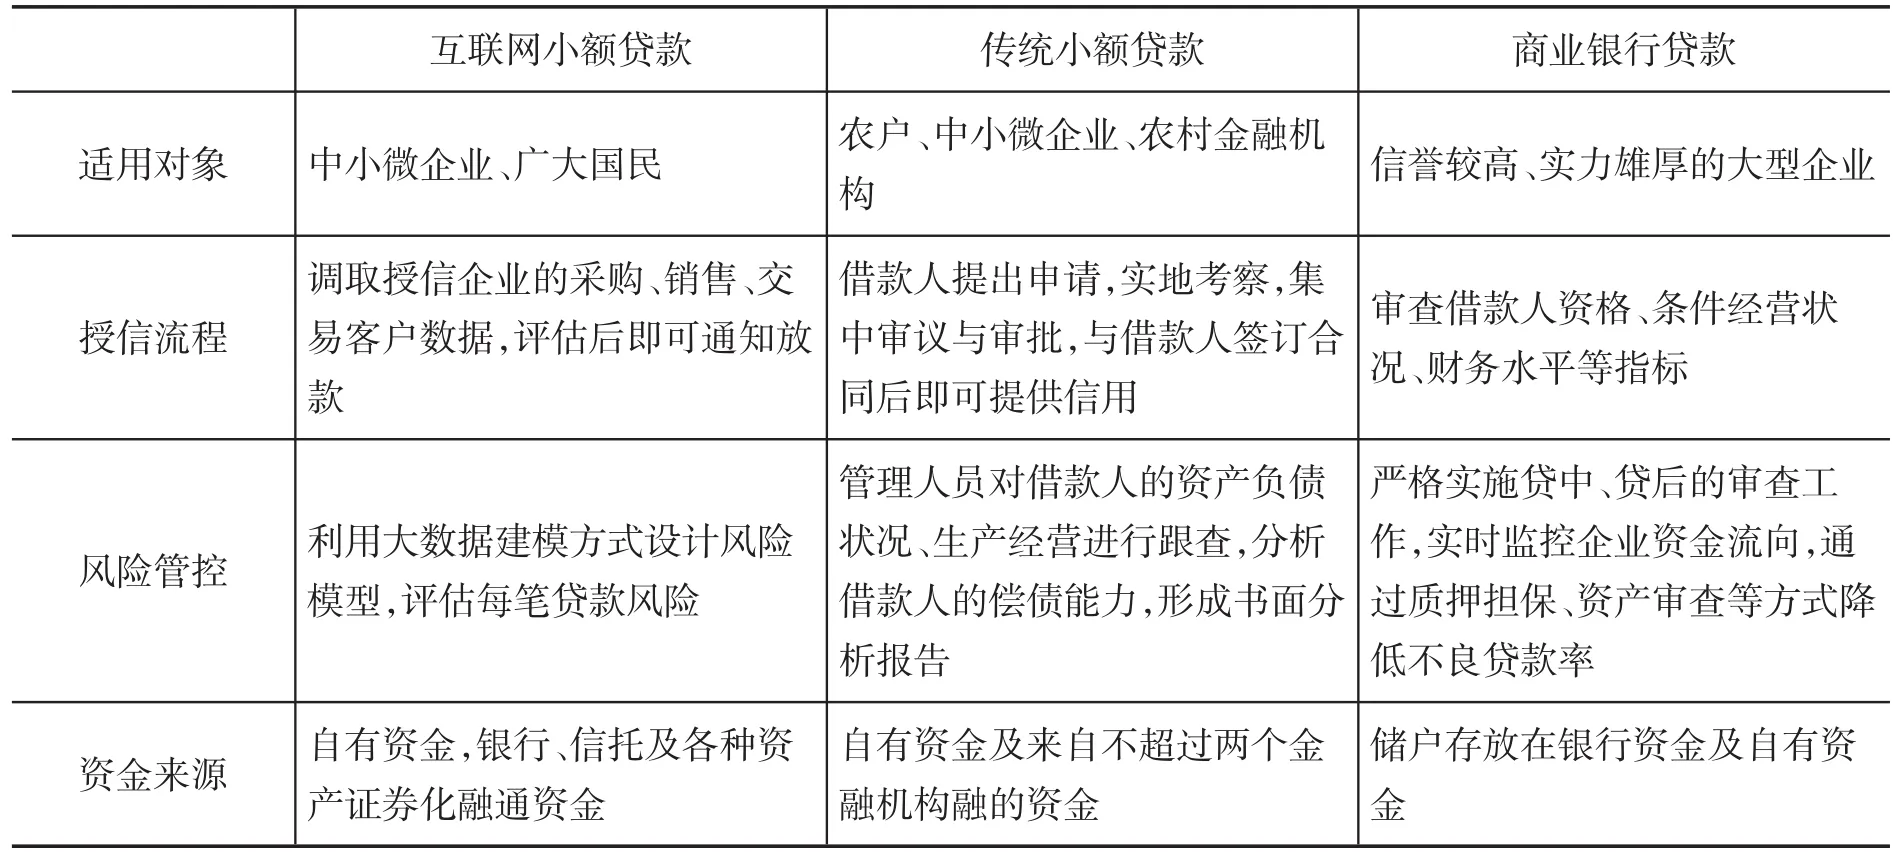
表1 互联网、传统小额贷款与商业银行贷款的比较
新一轮监管文件的下发定调金融活动必须持牌经营;此外,互联网小贷牌照发放阀门被关闭,仅存的互联网小贷牌照必然进入存量争夺时代。[3]互联网涉及业务繁多、经营范围广阔、缺乏专业的人才、相关法律政策尚未跟进、监管难度增大,规范互联网小贷发展势在必行。……
登录APP查看全文