正式审计契约自发重构的实现路径研究
2018-07-06丁含
国际商务财会 2018年5期
丁含
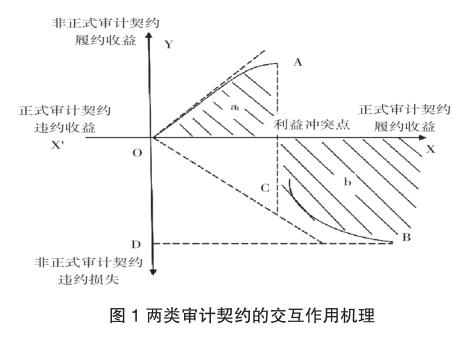
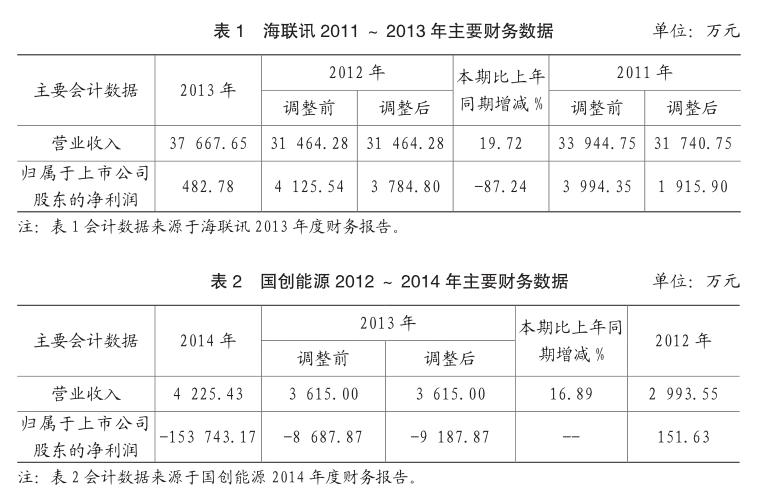
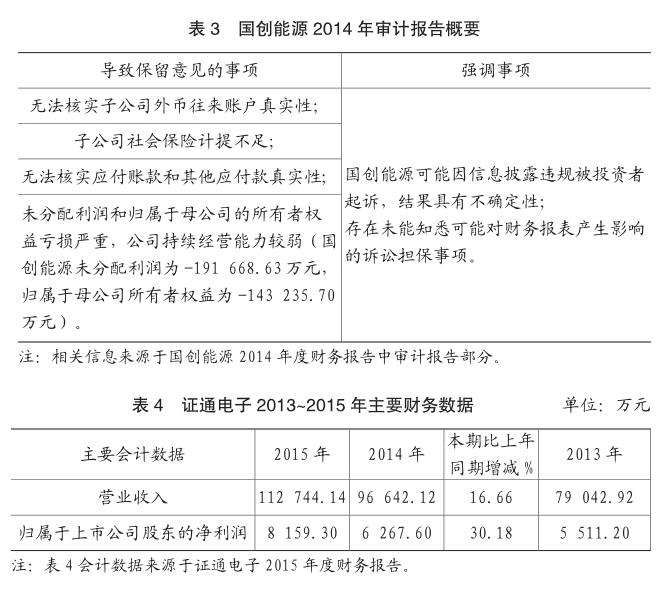
【摘要】本文对海联讯、国创能源和证通电子的审计师变更事件进行案例分析,以不完备契约理论为基础,研究正式审计契约自发重构的实现路径。结论表明,海联讯和证通电子采用了提高正式审计契约履约收益、降低非正式审计契约违约损失的路径实现了正式审计契约自发重构;国创能源采用了同时提高正式审计契约和非正式审计契约履约收益的路径实现了正式审计契约自发重构。路径实现的具体方式包括:提高后任审计师的审计费用;与后任审计师订立其他业务契约;改变后任审计师声誉机制的影响。
【关键词】审计契约;审计师变更;声誉机制
【中图分类号】F239
一、引言
正式审计契约的自发重构,即审计师与客户关系中的审计师变更问题,历来是审计研究领域的热点问题。同时由于审计师变更可能预示着客户的审计购买动机,因此这一问题历来也是监管重点。理论上讲,在审计契约履行过程中,审计师-客户关系因具有双边垄断性质,如果任意一方要变更审计契约都将会付出较高的初始成本和交易成本,因此审计师与客户关系具有自然固化趋势,现任审计师较潜在竞争者而言具有在位优势(DoAngelo,1981)。但在实际审计市场上,审计师变更历来是多发事件,据统计,2013年度财务报表审计机构发生变更的上市公司共有428家,占当年上市公司总数的16.89%;2014年度财务报表审计机构发生变更的上市公司共有164家,占当年上市公司总数的6.15%;……
登录APP查看全文