甘肃省经济波动的金融加速器效应研究
2018-04-22白伟东
西部金融 2018年2期
白伟东
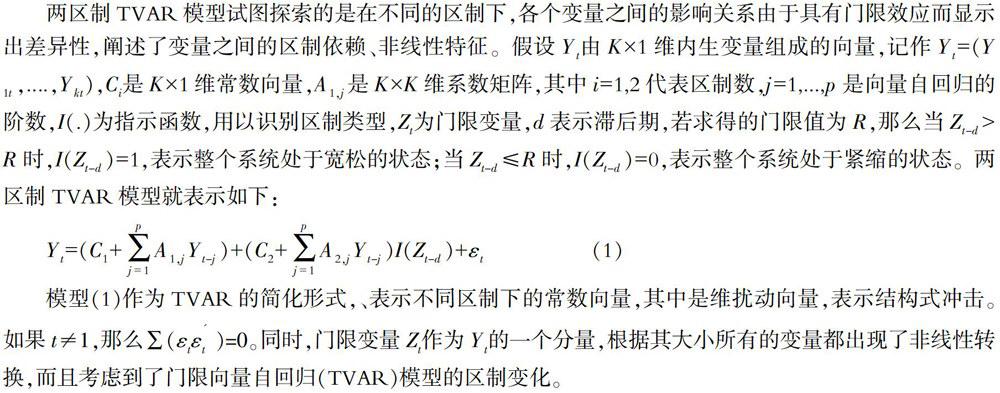
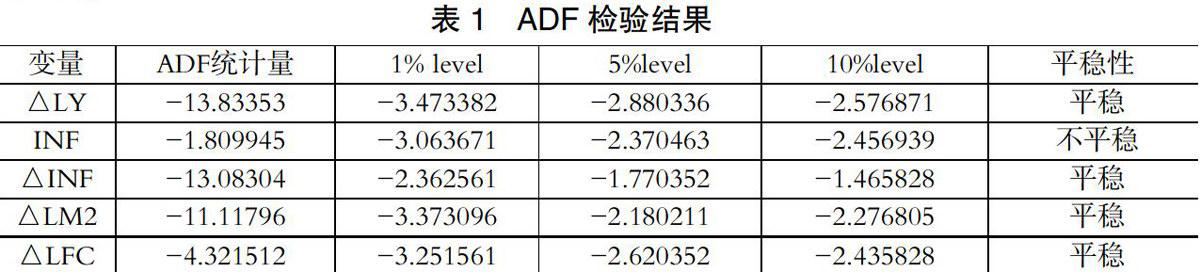
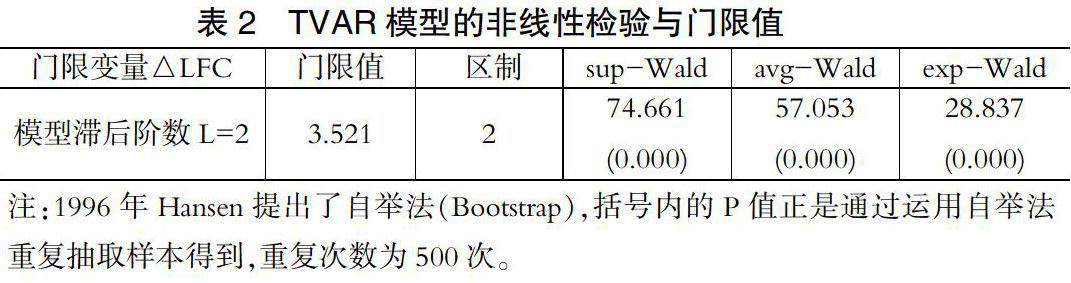
摘 要:本文运用门限向量自回归模型(TVAR),在宏观层面对甘肃省经济的金融加速器效应进行研究,并计算出信贷市场“紧缩”状态概率对于四类备选冲击的反应敏感度,得出信贷冲击的金融加速器效应最为显著。其次,建立预测函数的变化方程进一步检验甘肃省信贷市场影响经济波动的作用机理并提出相关政策启示。
关键词:金融加速器;TVAR模型;非线性传导
中图分类号:F832.2 文献标识码:B 文章编号:1674-0017-2018(2)-0031-06
一、引言
金融对经济的发展具有推动作用,金融市场放大外生冲击的作用机制引起了学者们的浓厚兴趣。“金融加速器”(financial accelerator)原理由Bernanke,Gertler 和Gilchrist(BGG)于1996年首次提出,与经济危机有着不解之缘,是解释“大危机”的权威理论,它将不完备的金融市场看作一个加速器装置,经济金融变量的微小变动经过这个加速器装置后放大了对经济的影响。简言之,就是金融市场在经济中所发挥的“小冲击、大波动”的作用,这种效应被称为“金融加速器”效应。
金融加速器产生的原因是金融摩擦与外部融资溢价,企业向外部融资的资金成本与使用自有资金机会成本之间的差额就是外部融资溢价,它代表净损失成本。金融加速器理论的核心在于外部融资溢价与经济主体的资产净值呈负相关关系,经济主体的资产净值越低时,越需要从外部融资。作用机制为:经济繁荣时,经济主体拥有较高的资产净值,外部融资溢价较低,外部融资能力增强,经济主体获得外源资金后用以投资扩大生产,促使经济更加繁荣;……
登录APP查看全文