固定资产加速折旧新政下税收与会计处理差异分析
2018-04-03孙琳
现代商贸工业 2018年7期
孙琳
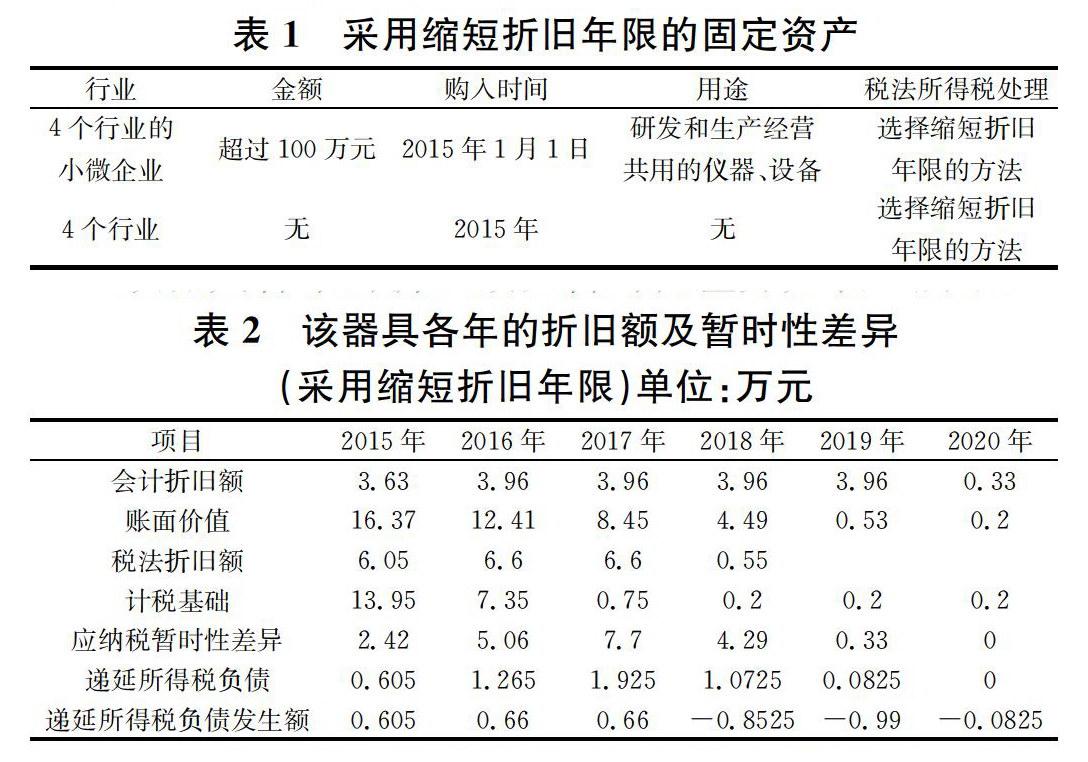
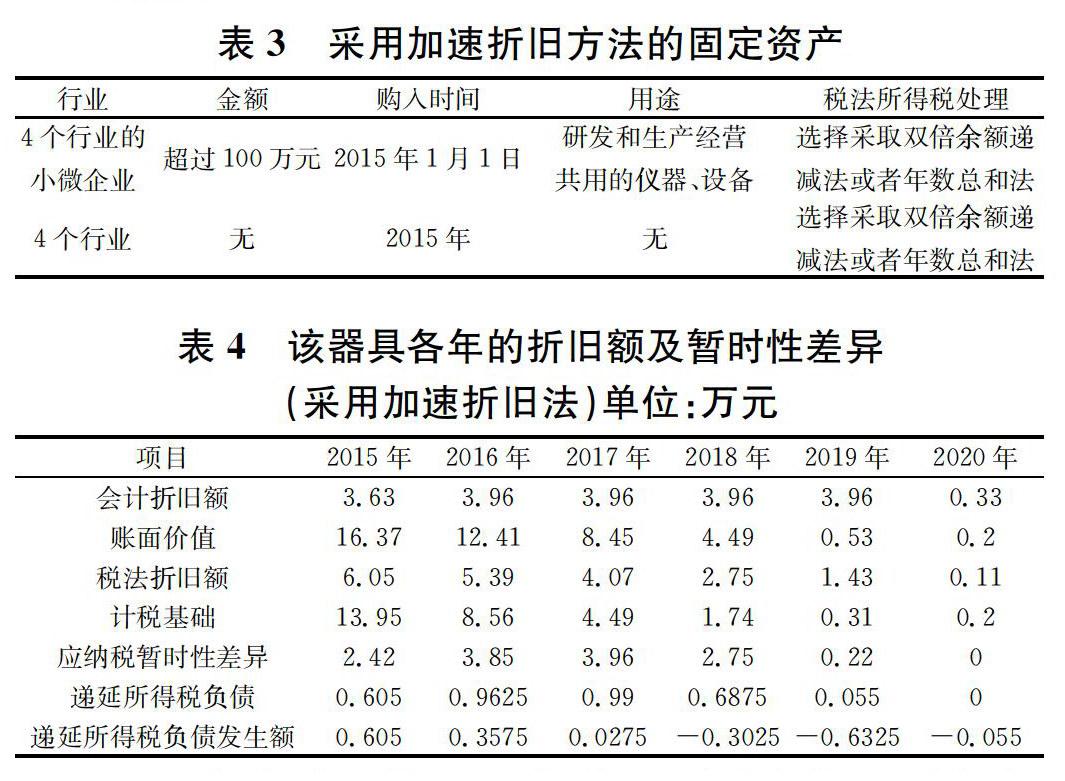
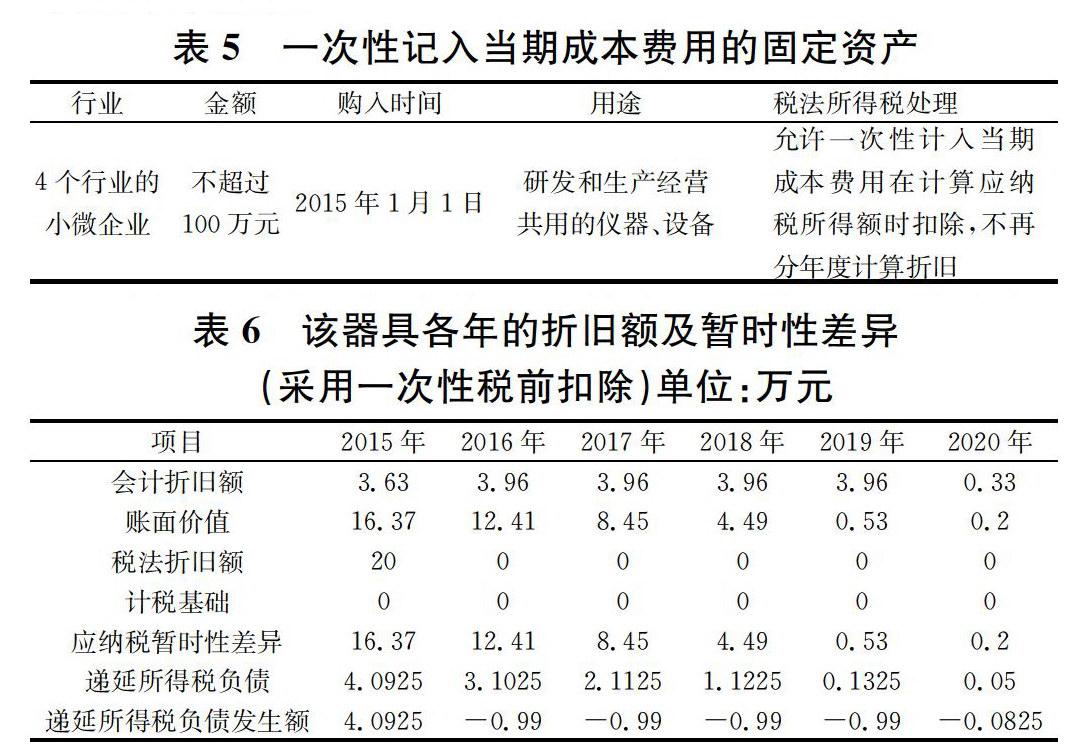
摘要:继2014年(财税[2014]75号)执行之后,2015年9月,财政部、国家税务总局又进一步出台了(财税[2015]106号)和(国家税务总局公告2015年第68号),进一步扩大了固定资产加速折旧的税收优惠政策范围,同时也加大了税会差异。就执行这一政策引起的税会差异及所得税的会计处理进行了举例具体分析。继75号公告(财税[2014])《关于完善固定资产加速折旧企业所得税政策的通知》执行之后,为了进一步明确实际工作中税收征管的相关口径要求,2015年9月,财政部、国家税务总局又进一步发布了68号公告(财税[2015]106号)《关于进一步完善固定资产加速折旧企业所得税政策有关问题的公告》。
关键词:固定资产;加速折旧;税收新政;会计处理;差异分析
中图分类号:F23 文献标识码:A doi:10.19311/j.cnki.1672-3198.2018.07.071
1新政策解读
新政策中,固定资产的折旧优惠范围进一步扩大,之前涉及的大多是“高大上”的几个行业,例如,信息传输、软件和信息技术服务业、计算机、通信和其他电子设备制造业,生物药品制造业,专用设备制造业,铁路、船舶、航空航天和其他运输设备制造业,仪器仪表制造业等,现在,扩大到了技术含量并不是特别高,但是与居民生产生活更接近的轻工、纺织、机械、汽车四个领域的重点行业,并且非常的简洁实用,直接列明享受加速折旧的领域以及所涉及的行业代码、类别名称,即目录式的管理方式,例如“造纸和纸制品业”领域又分为了“纸浆制造”、“造纸”、“纸制品制造”,当然,纳税人在判断是否属于可以享受加速折旧优惠的企业时,其主营业务一定是该公告所列明的业务,所谓主营业务是指该业务所占收入比例超过50%(不含),即可以享受。……
登录APP查看全文