现金分红影响企业创新吗?
2018-01-31田雅婧赵越彭斐
国际商务财会 2018年12期
关键词:创新
田雅婧 赵越 彭斐
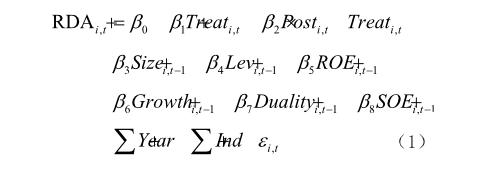

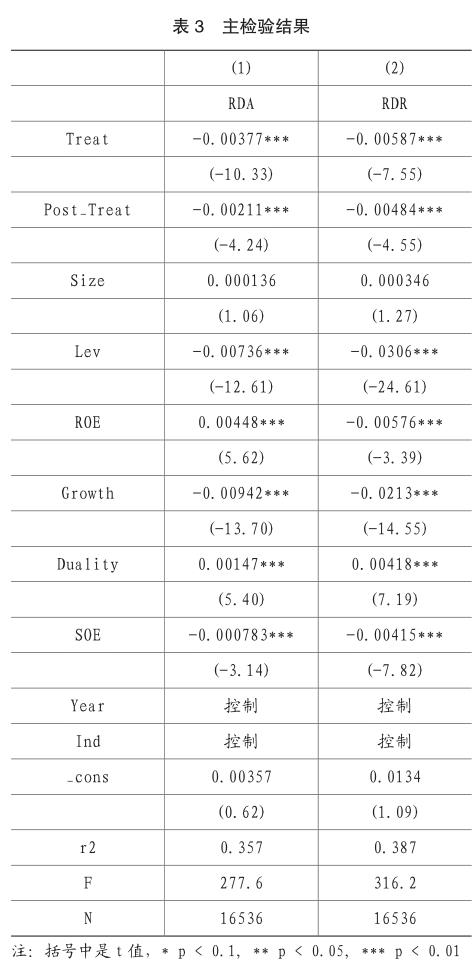
【摘要】已有研究对于企业现金分红与创新投入的关系仍然存在较大的争议。本文引入我国2012年颁布的股息红利税改革这一外生事件,手工收集并完善企业研发投入数据,运用双重差分模型(DID)研究2007~2016年我国A股上市公司现金分红与创新投入之间的关系。研究发现,相对于改革前现金分红水平较高的企业,改革前现金分红水平较低的企业创新投入显著减少,验证了现金分红对于企业创新活动的抑制作用。进一步研究中,本文通过中介效应检验证明了“分红——自由现金流——创新投入”的影响路径,即分红通过减少企业自由现金流抑制了创新投入。同时,企业产权性质对分红和创新之间的关系具有显著的调节作用,国有企业中分红对于创新的抑制作用相对较弱。本文有效解决了现金分红与创新投入的内生新问题,并为我国实施创新驱动发展战略提供政策建议。
【关键词】股息税改革;现金分红;创新;双重差分模型
【中图分类号】F812;F275
一、引言
我国的股市起步20世纪90年代,发展历史较短,由于缺乏外部法律法规和内部治理机制的有效规范,上市公司的股利支付水平普遍较低,并且缺乏稳定的股利政策,股利发放的随意性较大,损害了投资者的利益(赵红,2016;李常青,1999)。财政部、国家税务总局和证监会于2012年11月16日联合发布《关于实施上市公司股息红利差别化个人所得税政策有关问题的通知》,《通知》规定持股时间越长的投资者股息红利税越低,是一种差别化的减税政策。……
登录APP查看全文
