电商企业征税预期下的纳税优化
2018-01-30张翅
开放导报 2017年5期
张翅
[摘要]出于对市场经济发展以及满足就业创业需求的考量,税务机关为当前不具备登记注册条件的自然人提供了免税政策,电商企业征税预期提上日程。本文就征税预期下电商企业面临的市场规范不足、主体特性不同等问题进行剖析,并结合电商企业采购、销售、代销等环节的涉税情况进行分析,提出优化电商企业纳税管理的一些设想,以促进市场健康公平。
[关键词]税收优化 互联网电商 涉税特点 征税背景
[中图分类号]F812 [文献标识码]A [文章编号]1004-6623(2017)05-0054-03
随着电商企业的不断发展,国内对电商企业征税预期即将成为必然。然而若依据传统模式征税,势必降低电商企业利润,削弱中小卖家活跃性和热情。因此,优化电商企业纳税管理,促进市场健康公平发展,显得十分迫切。
一、电商企业在各个经营环节的涉税情况分析
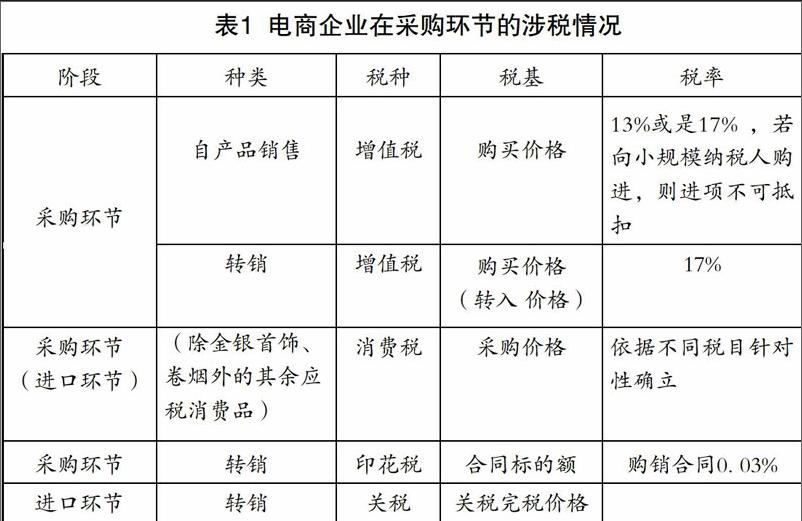
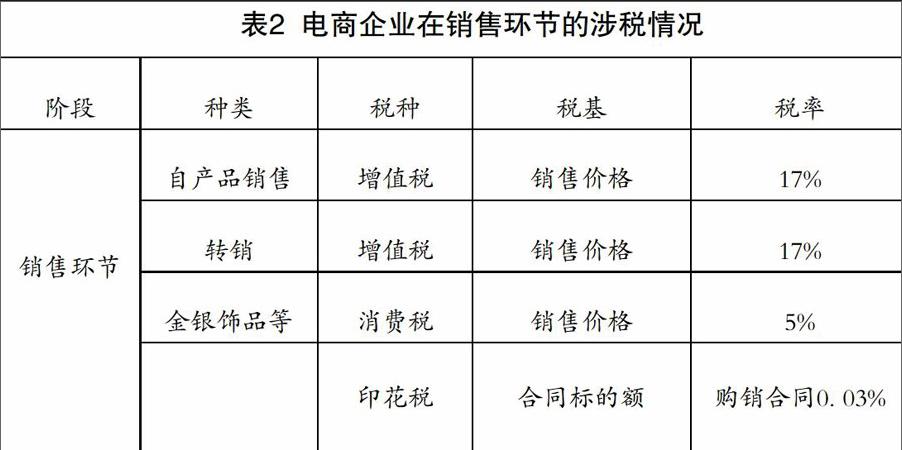
当前国内实行的税种共有19类,电商企业与传统企业相同,主要税种都是流转税中的增值税。假设电商企业存在进口材料或是商品,还需要缴纳增值税与关税;假设存在特殊消费品的进口,则还应征收消费税。
本文结合电商企业的业务流程,对各阶段对应的税种予以分析。
1.采购环节(进口环节)
从采购环节来看,电商企业的税种存在四大类:关税、消费税、增值税、印花税。举例来说,一家B2C企业属于一般纳税者,洗护用品的采购花费为100万元,运费单据上标注的运费为1万元,建设基金和装卸费分别对应0.3万元和0.5万元,且签订采购合同。……
登录APP查看全文