碳会计信息披露、媒体态度与企业声誉研究
2017-12-19靳馨茹
会计之友 2017年23期
靳馨茹
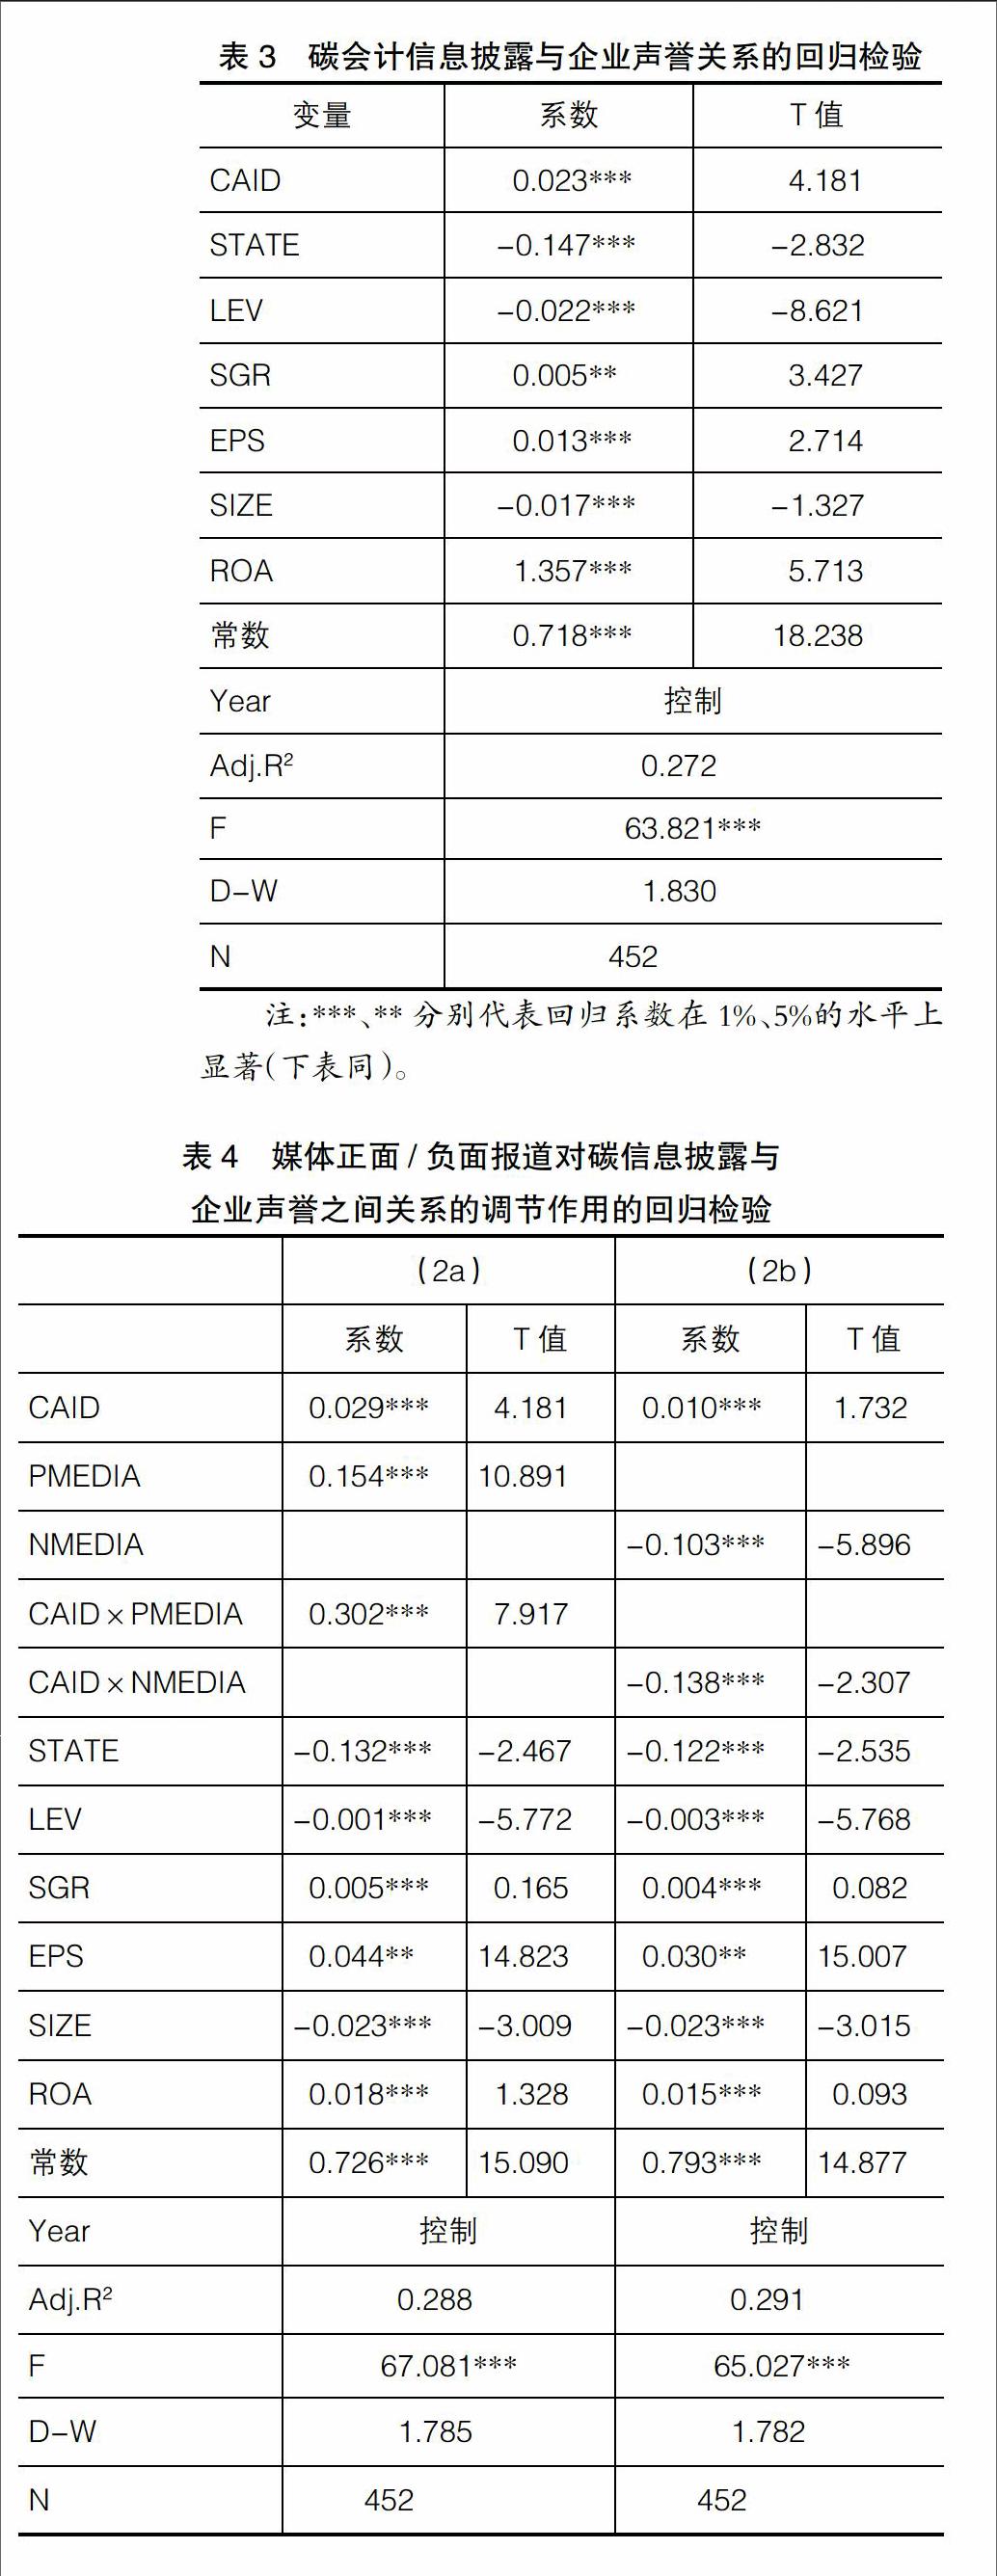
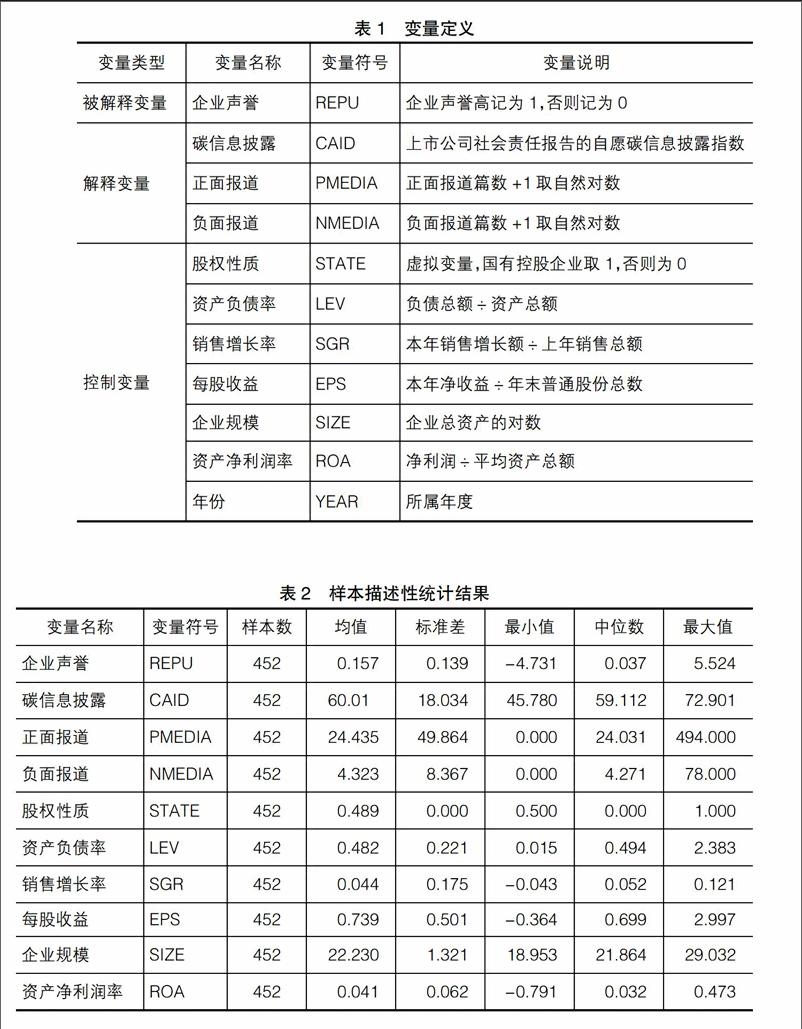
【摘 要】 文章以2010—2016年我国A股制造业上市公司为样本,运用统计分析的方法对碳会计信息披露与企业声誉之间的相关关系进行了实证研究,并以媒体态度作为中间变量,进一步分析了媒体态度在碳会计信息披露与企业声誉关系中的监督作用。研究结果表明:碳会计信息披露与企业声誉呈正相关关系,企业碳会计信息披露质量越高,企业的社会声誉越好;同时,媒体正面报道会使碳会计信息披露与企业声誉之间的相关关系更显著,媒体负面报道会使碳会计信息披露质量变差,影响企业声誉,但有助于提高企业未来碳会计信息披露的质量,进而改善企业的社会声誉。
【关键词】 碳会计信息; 媒体态度; 企业声誉
【中图分类号】 F230;F205 【文献标识码】 A 【文章编号】 1004-5937(2017)23-0020-05
一、引言
黨的十八大报告中首次提出“推进绿色发展、循环发展、低碳发展”。十八届五中全会提出要实现“十三五”时期的发展目标,必须牢固树立创新、协调、绿色、开放、共享的发展理念,推动建立绿色低碳循环发展产业体系,建立健全用能权、用水权、排污权、碳排放权初始分配制度,将传统制造业进行绿色改造。随着社会对生态环境关注度的不断提高,企业面临的碳排放约束、低碳经营活动、低碳战略、低碳交易的压力和风险也越来越大。然而,目前我国企业的碳减排和碳会计信息披露仍属于企业社会责任范畴下的自愿行为,自愿披露的碳信息质量需要进一步规范。此外,随着互联网的飞速发展,新闻媒体对企业碳信息披露的社会监督职能日益突显。……
登录APP查看全文