探析营改增对文化体育业的税负影响
2017-11-07丁丽莉
山西农经 2017年20期
□丁丽莉
(滨州学院山东滨州256600)
探析营改增对文化体育业的税负影响
□丁丽莉
(滨州学院山东滨州256600)
本文首先梳理了文化体育业营改增的税收政策变化情况;然后在一定的税负假设基础上,测算出文化体育业在营改增前后税负变化情况。
营改增;文化体育业;税负影响
1 文化体育业营改增相关政策
1.1 纳税人
文化体育服务增值税纳税人是指在中华人民共和国境内提供文化体育服务的单位和个人。提供文化体育服务的年应征增值税销售额超过500万元(含本数)的纳税人为一般纳税人,未超过规定标准的纳税人为小规模纳税人。
1.2 税率
按照财税〔2016〕36号文件规定,划入增值税范畴的文化体育服务一般纳税人适用6%的低税率;小规模纳税人以及特定文化体育机构中的一般纳税人提供的可选择简易计税方法的文化体育服务,征收率为3%。文化体育服务营改增前后税率变化,见表1。
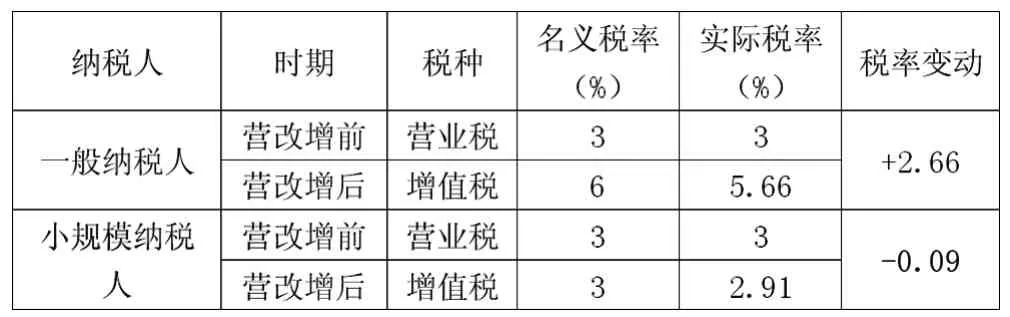
表1 文化体育业营改增前后税率变化
从表1可以看出,文化体育业营改增之后,增值税一般纳税人的实际税率上升了2.66%;而对于小规模纳税人,税率则有3%下降为2.91%,小幅度下降。
1.3 征税范围
营业税中的文化体育业营改增后属于“生活服务业”领域,根据《销售服务、无形资产、不动产注释》规定,文化体育服务,包括文化服务和体育服务。
1.4 允许抵扣范围
营改增试点以后,文化体育业纳税人为经营活动购买的货物、服务、无形资产和不动产,除有特殊规定外,只要取得合法有效扣税凭证,均允许抵扣,可抵扣范围很广。……
登录APP查看全文