大数据视角下审计全覆盖的实现路径
2017-10-21王开一焦文秀艾俊杰法颖汇
理财·经论版 2017年4期
王开一 焦文秀 艾俊杰 法颖汇
审计是与数据打交道,并最终用数据说话的行业,实现审计全覆盖离不开对数据的分析研究。尤其是在大数据背景下,要实现审计全覆盖就必须对大数据进行系统地深入挖掘。如何深度挖掘大数据,我们认为应当从数据设计、系统设计、方法体系设计、应用创新四个方面入手建立审计综合分析系统。数据设计关系到审计全覆盖的“覆盖率”,系统设计关系到审计全覆盖的“覆盖面”,方法体系设计关系到审计全覆盖的“覆盖点”,应用创新关系到审计全覆盖的“覆盖度”。如图1所示:
一、数据设计——实现“覆盖率”的最大化
这里的数据设计是指对支持审计综合分析系统的数据的整体规划,包括审计对象数据、审计分析数据、审计法规数据。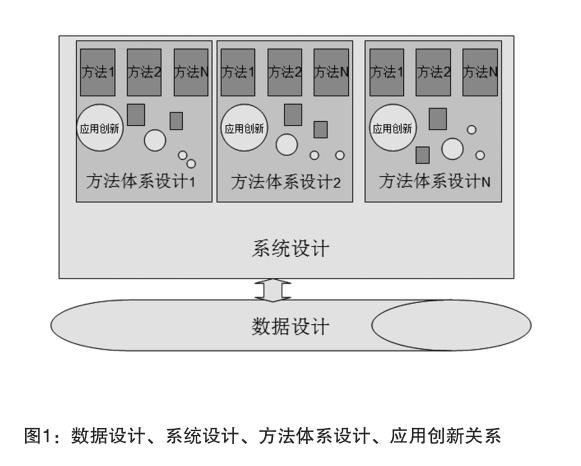
数据设计与“覆盖率”的关系,主要体现在数据归集的全面性、完整性与关联性。全面性,是指数据占有的广度而言,就是指审计部门占有的数据必须是所有单位、所有项目的全部数据。完整性,是指数据占有的深度,就是指审计部门掌握的某单位、某行业的数据必须是全部的而不是部分的。关联性,是指各不相关的数据之间必须找到一个或几个关联点,这是实现数据深度挖掘关联分析的必要条件,也是从数据分析角度实现审计全覆盖的关键点。
(一)全面性——全面占有数据
大数据的“大”是个相对的概念,指的是全面充分占有全部的数据资源。对于审计部门来说,就是要充分占有与审计对象、审计事项相关的全部数据信息。……
登录APP查看全文