海外企业税务筹划风险管理新工具
2017-09-22王冠男
国际商务财会 2017年6期
关键词:风险管理
王冠男
【摘要】企业在海外市场中会面临各种税务纠纷、处罚甚至诉讼等税务风险,作为企业风险管理的重要组成部分,海外企业有必要对税务筹划进行风险管理。但在评估税务筹划方案的风险时,管理者往往缺少量化分析指标来进行决策,为此,笔者建立了税务筹划净收益模型,用来评估税务筹划方案中的收益和损失,为税务筹划风险管理提供一个新的工具。
【关键词】税务筹划;风险管理;净收益;海外企业
【中图分类号】F810.42
在我国“一带一路”倡议大背景下,更多企业放眼世界,努力把握机遇,大胆开拓海外市场,相对国内市场,海外市场机遇多,风险也多,其中一个重要的风险就是税务风险。风险意味着危机,但同时也蕴含着机会,如果能够做好税务筹划风险管理,那么税务筹划将能够为企业或项目带来额外收益。
一、税务风险的组成
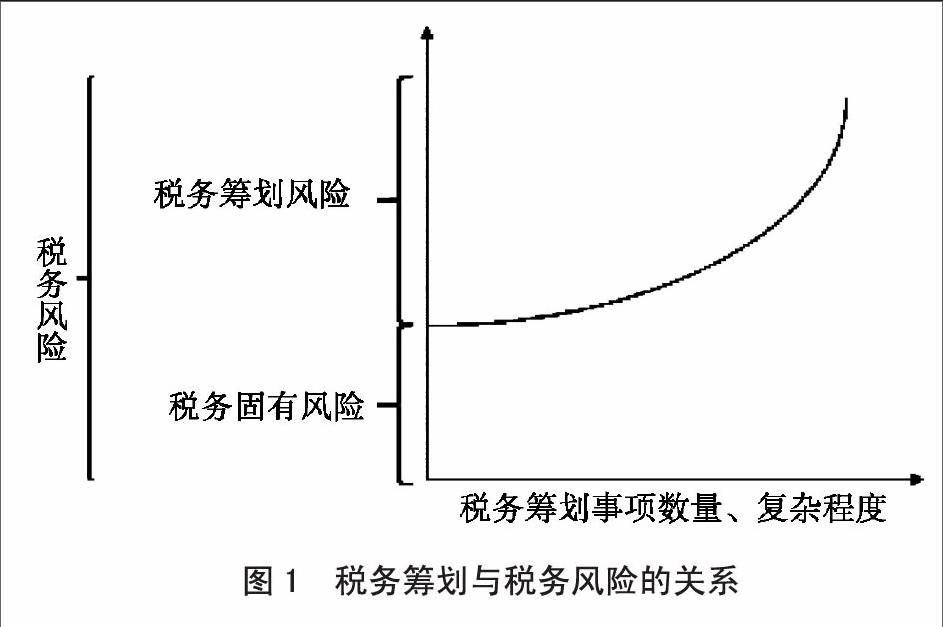
税务风险由税务固有风险和税务筹划风险组成。税务固有风险指的是不管企业是否进行税务筹划,都会存在的风险,比如预估税不准确面临罚款、过多预缴税金影响现金流等风险。税务筹划风险指的是企业在税务筹划中可能面临的风险,比如税务筹划事项触犯税收法规、当地税务机构不认可企业筹划方案等风险。税务筹划事项越少,风险也越少,税务筹划的事项和复杂程度越多,风险越多。税务筹划风险是税务筹划风险管理的对象。税务风险的组成以及其与税务筹划事项数量、复杂程度关系如图1所示。……
登录APP查看全文