工程合同财务核算探讨
2017-08-24曹开龙
财税月刊 2017年6期
关键词:财务核算
曹开龙
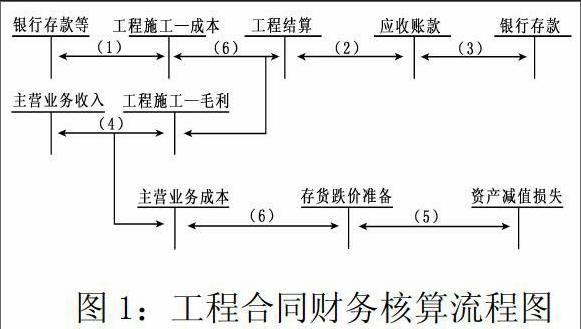
摘 要 近些年,我国工程施工企业发展十分迅速,为保障施工企业的规范经营,我国颁布了一系列的会计准则不断规范工程合同的财务核算。本文梳理了工程合同财务核算流程,对其核算思路,收入和成本的确认进行了剖析,以及解释了工程合同存货与制造业存货的本质内涵;针对核算过程存在的问题,进行了阐述,并提出了改进建议。
关键词 工程合同;财务核算;改进建议
一、工程合同财务核算基本概述
1.工程合同与制造合同存货的区别
存货是指企业在日常经营活动中持有以备出售的原料或产品、处在生产过程中的在产品、在生产过程或提供劳务过程中耗用的材料等。存货的最终目的是为了出售。在制造企业中,一件或一台产品,从设计、原料采购、加工制造到最终的销售,这件或台产品在财务上最终是以库存商品的形式体现出来。库存商品本质上就是制造过程中实际发生的料、工、费,因此存货的本质是制造环节中发生的料、工、费。而建造工程合同与制造企业有所不同,存货的表现形式有所不同,制造企业是最终以库存商品的形式表现出来,而在工程合同建设中也会发生料、工、费,存货的表现形式就是财务账上没有结算完毕的料、工、费。工程结算科目其实就是工程施工的备抵科目,当“工程施工”科目余额大于“工程结算”科目余额,在报表上列示存货,当工程施工小于工程结算,在报表上列示预收款,反映企业尚未完工建造合同已办理结算的。……
登录APP查看全文