我国现阶段行政成本的实际测量及影响因素分析
2017-08-23王家合伍颖
当代经济管理 2017年7期
王家合++伍颖
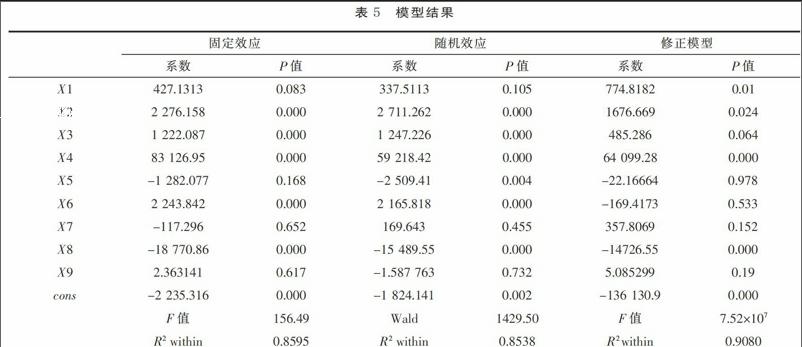
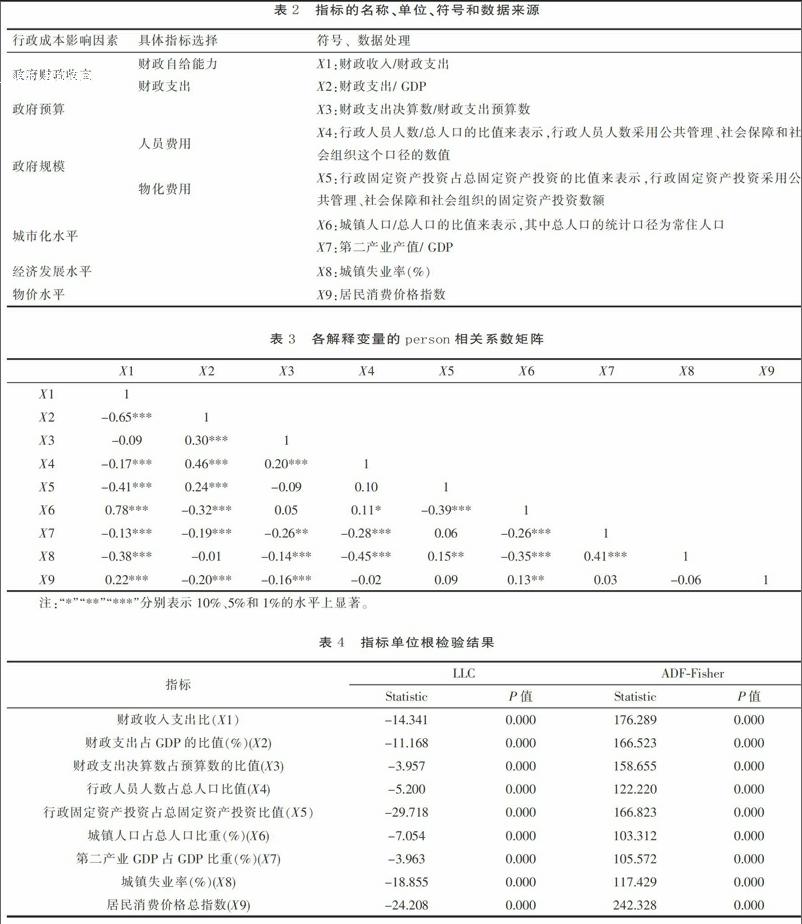
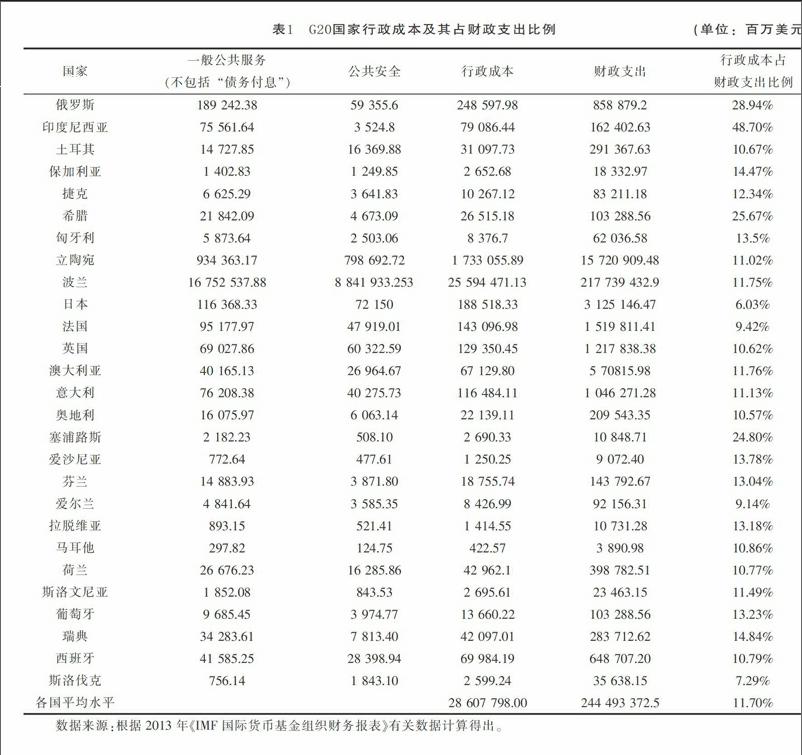
摘 要以2007年政府预算收支分类改革之后的统计口径测量,我国现阶段行政成本占财政收入和财政支出的比重呈下降趋势,但与G20成员国的平均水平相比,行政成本仍有较大的优化空间。以我国2007~2015年省级面板数据为基础,运用固定效应模型,从政府财政收支、政府预算、政府规模、城市化水平、经济发展水平、物价水平和居民生活水平等方面分析了影响行政成本的因素,并提出相应建议。研究表明:财政收入支出比、地方财政支出占GDP的比值、财政支出决算数占预算数的比值和行政人员占总人口的比值对行政成本有显著的正向影响,城镇失业率对行政成本有显著的负向影响,而行政固定资产投资占总固定资产投资的比值、城镇人口占比、第二产业占比和居民消费价格总指数对行政成本的影响不显著。
关键词行政成本;面板数据;固定效应模型
[中图分类号]D035 [文献标识码] A [文章编号]1673-0461(2017)07-0049-07
我国政府的行政成本呈现出增长过快、不断膨胀的现象,给社会和政府都带来了巨大的负担,严重制约政府管理水平的提升。根据《中国统计年鉴》相关数据计算得出,从2007年到2015年间我国行政成本在总量上呈现增长趋势。2007年我国的行政成本为11 051.24亿元,2015年增至23 212.7亿元,我国现阶段行政成本的优化问题仍然需要理论研究和实践探索的高度关注。
当前我国学术界关于行政成本的研究比较丰富,主要集中在行政成本概念辨析[1-2]、行政成本的统计口径[3-4]、行政成本扩张的原因分析[5-10]、控制行政成本的对策建议[11-13]等方面。……
登录APP查看全文