杠杆率因子对融资标的股票收益率的影响分析
2017-08-16徐加根李佳蔚
会计之友 2017年16期
关键词:融资
徐加根++李佳蔚
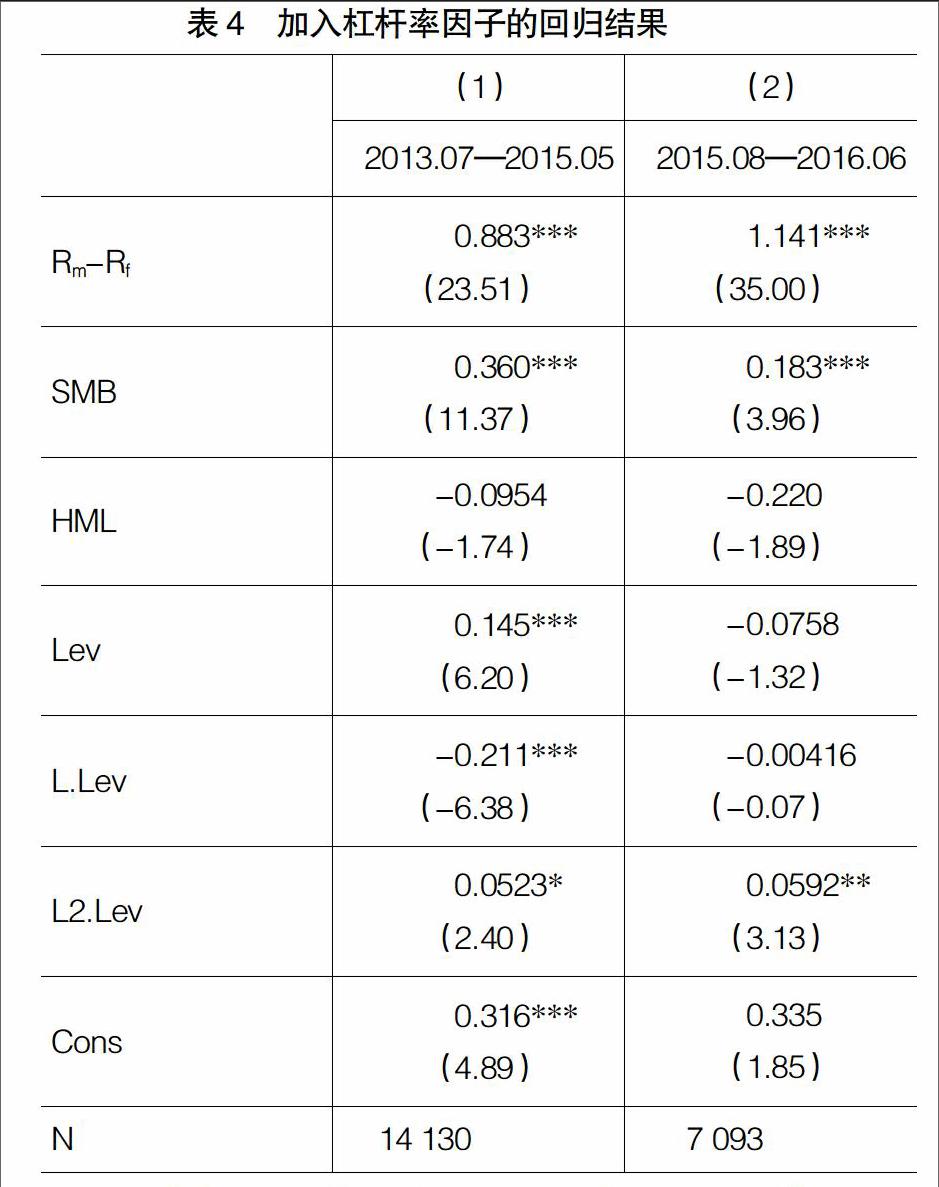
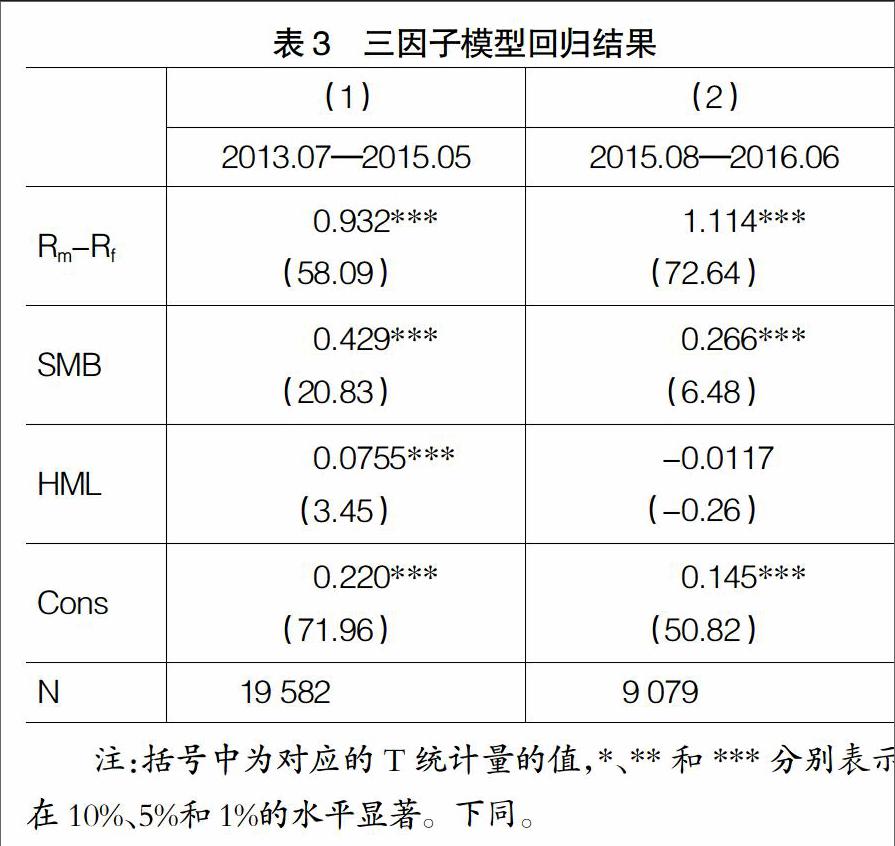
【摘 要】 融资融券交易为中国股市引入了杠杆特征,加大了股票价格变动的不确定性。以2015年股灾前后为样本区间,分析了Fama-French三因子模型在对我国融资标的股票收益率的解释力度。在此基础上在三因子模型中加入杠杆率因子及其滞后项,探讨杠杆交易背景下融资标的股票的风险溢价特征。研究结果显示:Fama-French三因子模型能够较好地解释我国融资标的股票的收益率,但股灾前后的风险溢价特征发生了较大改变;杠杆率同样具有显著的定价作用,加入杠杆率因子后,融资标的股票的账面市值比因子溢价效应消失;股灾之前,高杠杆率能够支撑高收益,但股灾之后杠杆率因子与收益率的关系并不显著。研究结论可以为证券监管部门对杠杆率的调控提供借鉴。
【关键词】 杠杆率; 融资; 三因子模型; 账面市值比; 超额收益率
【中图分类号】 F830.9 【文献标识码】 A 【文章编号】 1004-5937(2017)16-0030-05
一、引言
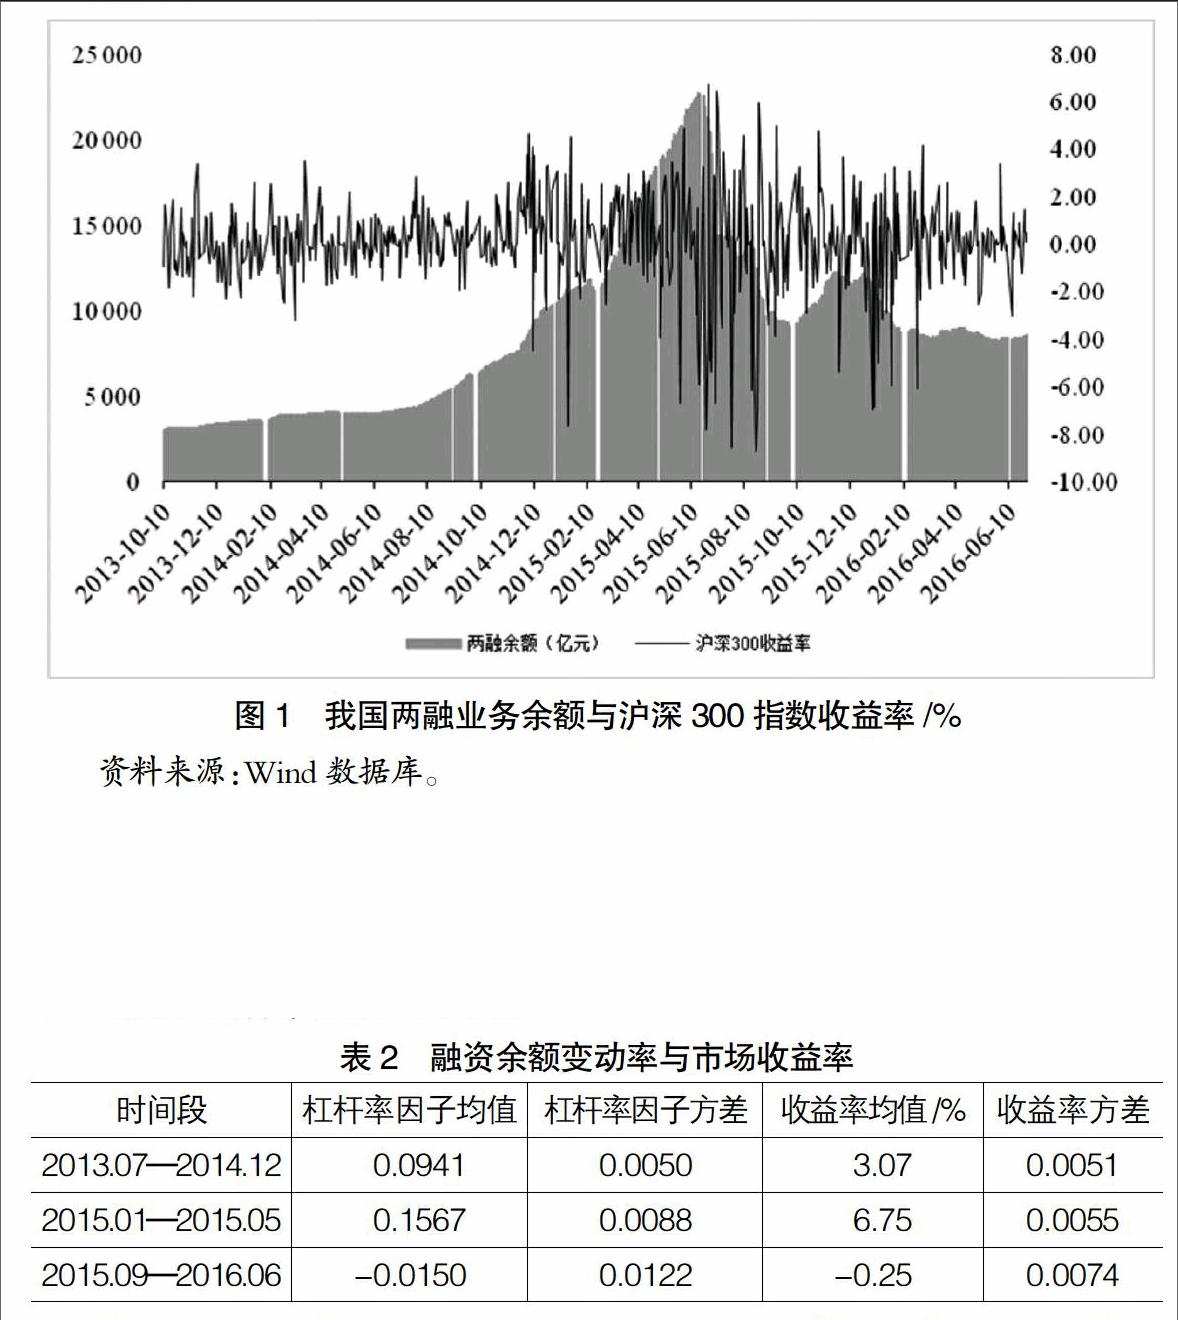
融资交易是推动指数上行的一大助力,自2011年11月融资融券业务试点全面推开以来,我国A股市场两融业务缓慢增长;直至2014年,两融业务逐渐活跃,进入了一个快速增长的阶段。从2014年7月份开始,融资余额大幅度增长,直到2015年6月份股灾之前达到了历史高点2.2万亿元。而在随后的股灾中则迅速减少到了1万亿元以下。可以看出,我国A股市场收益率与融资余额之间有着紧密的联系。本文将股市融资余额作为杠杆率的量化指标。
融资融券制度的实施会导致股票市场的杠杆率产生变化,进而对市场稳定性和市场走势产生影响。……
登录APP查看全文