市场融资结构、现金持有与企业价值
2017-08-16胡玲张志宏
会计之友 2017年16期
胡玲+张志宏
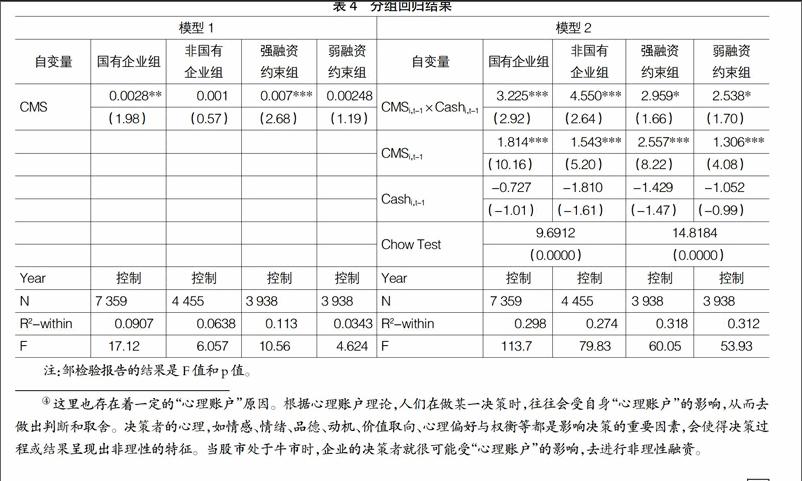
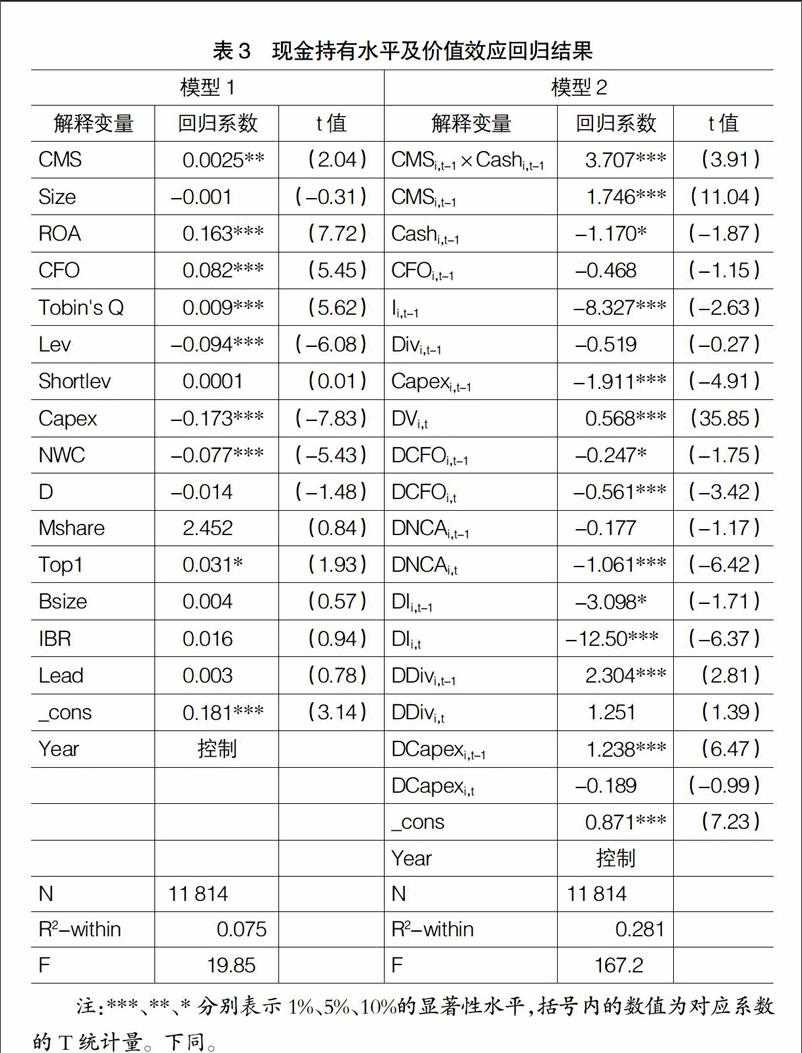

【摘 要】 文章以宏观市场环境为切入点,考察了资本市场融资结构的变动对企业现金持有水平以及现金持有水平与企业价值关系的影响。实证研究发现,当资本市场中的直接融资比例上升时,企业现金持有量显著增加,相比非国有企业和弱融资约束企业,国有企业和强融资约束企业的现金持有水平对市场融资结构的变动更为敏感;企业现金持有量与企业价值成反向变动关系,但当资本市场中的直接融资比例上升时,现金持有量与企业价值间的关系发生了显著变化;此时,相比非国有企业和强融资约束企业,国有企业和弱融资约束企业增持或减持现金对其市场价值的影响相对较小。
【关键词】 市场融资结构; 现金持有; 企业价值; 直接融资
【中图分类号】 F275.1 【文献标识码】 A 【文章编号】 1004-5937(2017)16-0035-06
一、引言
目前,我国经济面临很大的下行压力,证券市场不景气,企业的投融资困难加剧,为了保证持续经营,企业就需要通过各种手段进行融资以补充现金流,因为在经济下行期,对企业来说,第一要务是要保证有足够的现金流。有数据显示,截至2015年底,新兴市场公司的现金持有比率同比上涨超三成,涨幅为十年来之最。祝继高和陆正飞(2009)的研究发现,2004年初到2007年末,我国上市公司的现金持有比率在17%~22%之间变动。根据样本数据统计出的2004—2014年的上市公司平均现金持有水平也高达15.34%。现金属于低收益资产,机会成本高,若公司内部代理问题严重,还可能被滥用,那为什么公司还会大量持有现金?……
登录APP查看全文