“营改增”对中国联通的财务影响及应对策略
2017-04-27任娜
市场研究 2017年4期
◇任娜
“营改增”对中国联通的财务影响及应对策略
◇任娜
营改增是近年来我国企业面临的一项重要挑战,随着营改增在电信业中的推广,中国联通也受到了重大影响。本文主要从营业收入、营业成本及净利润三个方面分析营改增对中国联通的财务影响,并结合其业务情况提出财务应对措施。
营改增;中国联通;财务影响
10.13999/j.cnki.scyj.2017.04.023
一、营改增对中国联通的财务影响
1.营改增对中国联通营业收入的影响
营改增前,中国联通营业税计税依据是企业应税营业收入,而营改增后中国联通的计税依据是不含税的营业收入。
营改增后,提供基础电信业务的税率从之前营业税3%增加到增值税率11%,提供增值电信业务的税率增加到6%,而这些税率计算的税额直接从收入中扣减。中国联通基础电信业务收入及增值电信业务收入如表1所示。
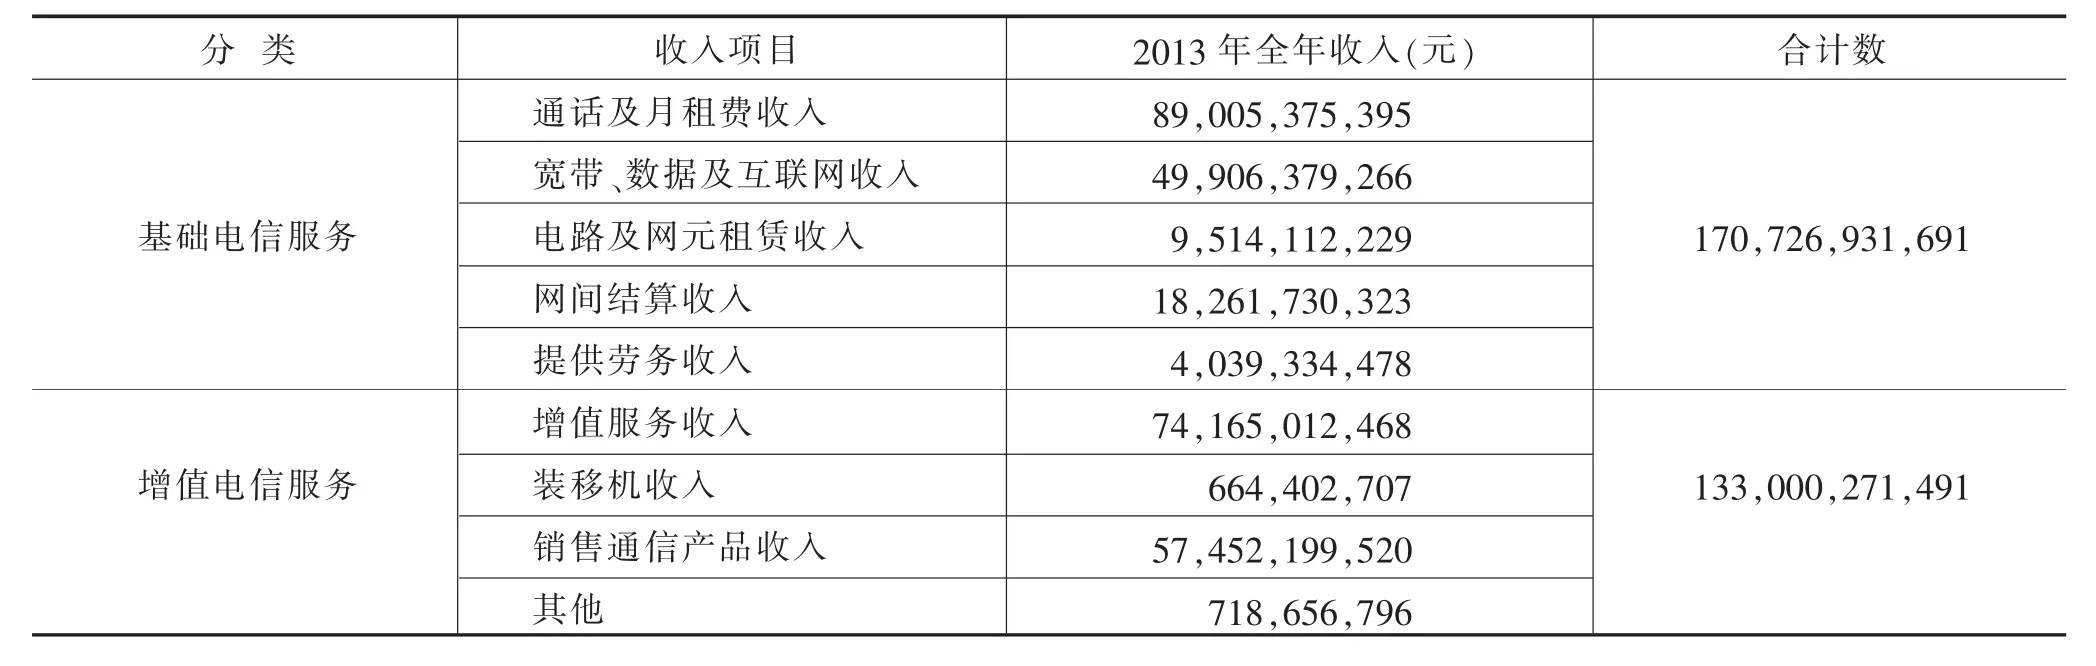
表1 中国联通基础电信服务收入和增值电信服务收入
对中国联通的营业收入划分基础电信业务和增值电信业务两大类后营业额和增值税额计算如表2所示。
通过对比发现,营改增后中国联通的营业收入直接减少了10,961,169,250元,由此可见营改增对中国联通的营业收入影响较大。
2.营改增对中国联通营业成本的影响
可抵扣进项的范围和类型是企业减少增值税的关键要素。根据相关法律规定:购进货物或者接受加工修理修配劳务和应税服务,支付或者负担的增值税进项税可抵扣。电信运营商成本结构中允许扣抵的项目不多,能够取得增值税专用发票的更少,像人工成本、折旧和摊销、业务招待费更是无法抵扣,所以营改增后企业承担了更多的税务负担。……
登录APP查看全文