央行内部审计增加组织价值路径浅析
2017-04-11马红星王园
西部金融 2016年10期
马红星+++王园
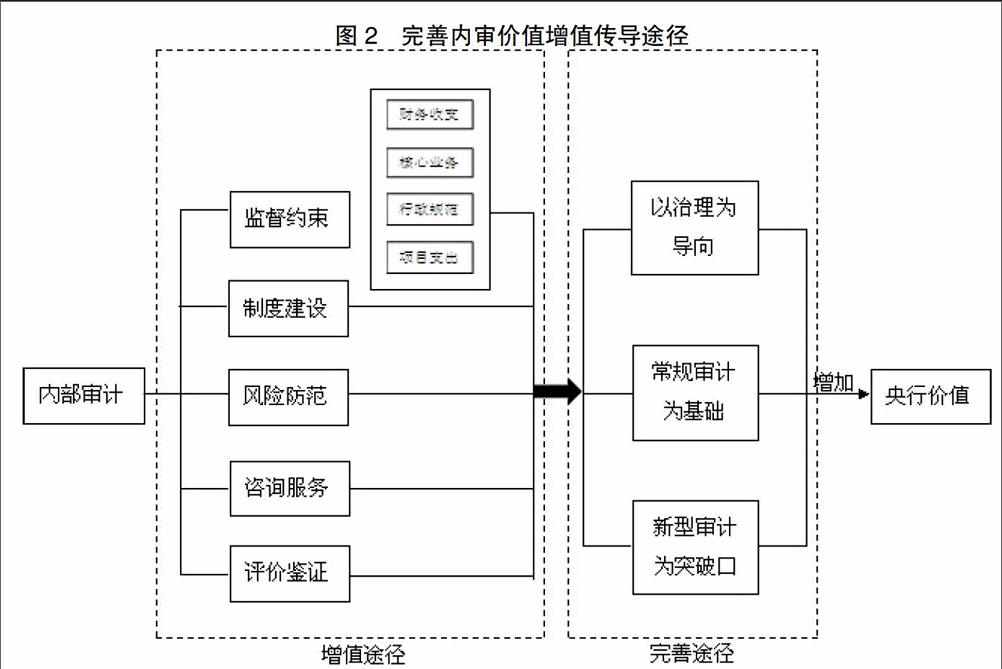
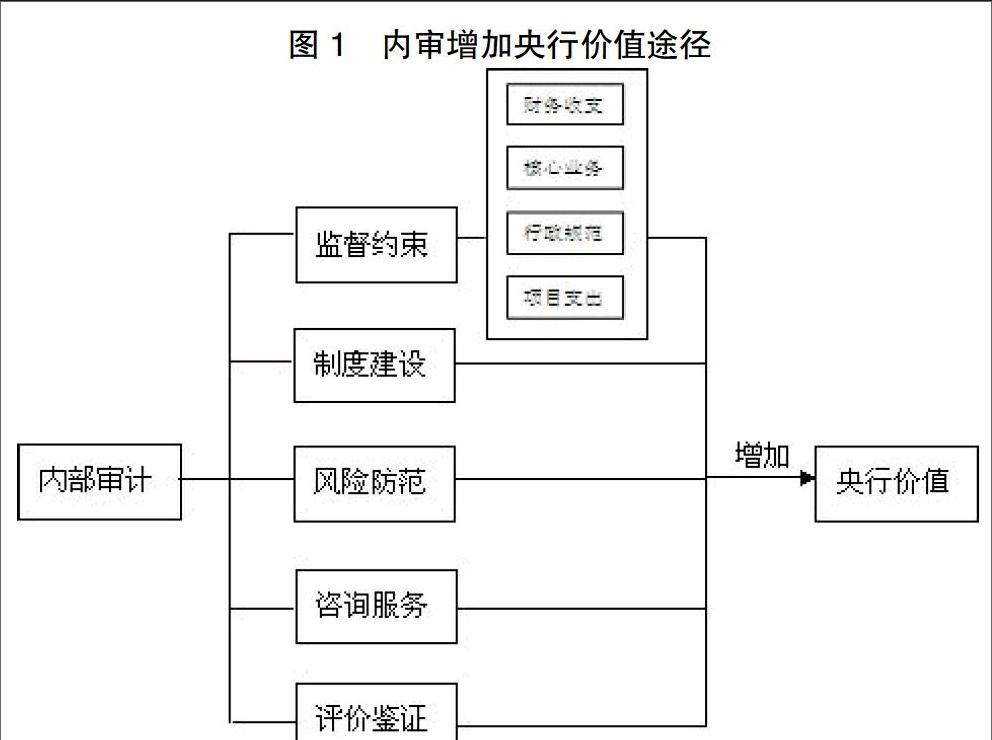
摘 要:内部审计作为央行治理的关键环节,在现代央行架构中具有独特的地位,从监督约束、制度建设、风险防范、咨询服务、评价鉴证等途径为组织增加价值。本文重点论述内部审计在现代央行治理架构中的价值增值作用,并提出完善内审在央行治理架构中价值增值路径的建议。
关键词:内部审计;组织治理;价值增值
中图分类号:F830.31 文献标识码:B 文章编号:1674-0017-2016(10)-0093-04
内部审计作为人民银行内部的监督评价、风险控制手段,对优化组织结构、理顺组织运行机制、改善组织治理等方面起着重要作用,并通过不同的传导途径增加组织价值。所以,应从多方面采取措施,完善内审在央行治理中的传导途径,确保其效能得到有效发挥。
一、内部审计在央行治理中价值增值途径分析
价值增值是内部审计的根本目标,内审的最终目的是帮助央行实现货币政策目标,其核心已由防弊兴利上升为提高机构的管理效率。当实施内审的成本小于可预见的损失时价值就相应地增加。内审通过介入风险管理、履职绩效、廉政建设等领域,促进人民银行治理结构的完善;通过建立内部控制制度并严格监督其执行,以减少或避免损失,降低公共资源耗费和央行管理成本,从而达到增值目标。内部审计发挥价值增值作用主要通过以下途径:
(一)监督约束途径。内审部门从建立之初发展至今,监督约束就是内审所具有的最基本职能。通过对人民银行各项业务进行监督,及时发现存在的问题,并采取有效措施予以纠正,从而督促各级管理人员和业务人员,严格执行各项管理制度和业务制度。……
登录APP查看全文