我国食品加工制造业上市公司资本结构影响因素实证分析
2017-03-01张韩
国际商务财会 2016年12期
张韩
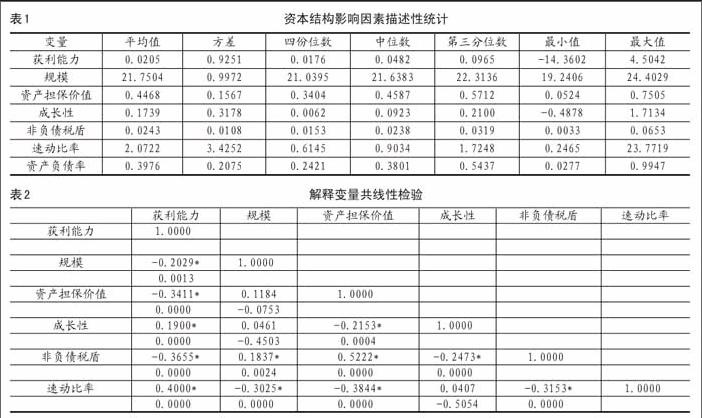
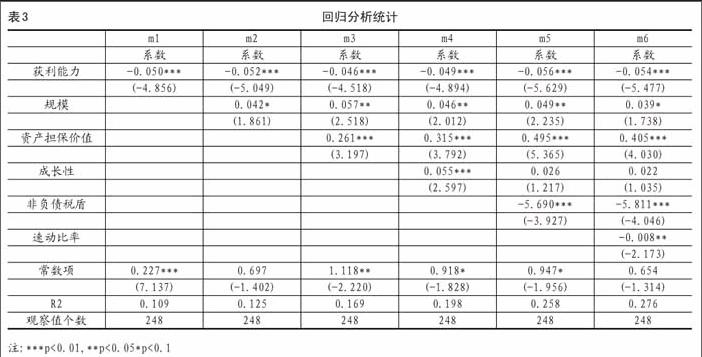
【摘要】资本结构对企业的影响十分关键,它直接影响到企业的再融资能力、负债偿还能力以及企业的长远发展。因此,确定企业资本结构的影响因素对企业的长远发展具有不可忽视的现实意义。本文试图在国内外已有研究的基础上,在公司特征因素及行业因素方面,通过hausman检验,运用固定效应模型,就我国A股食品加工制造业上市公司进行资本结构影响因素实证分析,以对有关的假说进行实证检验。结果表明获利能力、非负债税盾、速动比率与资本结构呈显著负相关。规模、资产担保价值因素与资本结构负债水平显著正相关,成长性与资本结构负债水平呈正相关关系。
【关键词】食品行业上市公司资本结构影响因素
【中图分类号】F406.7F426.82
一、研究背景
当前,有关我国上市公司的资本结构研究主要分为两个方向:一是,有关我国资本结构与企业价值关系的研究,其中,企业价值以企业的经济效果为主要参考因素。国内学者大量研究表明,我国上市企业的股市收益与企业的负债权益比率呈显著负相关关系。二是关于资本结构影响因素的研究。国外及港台的研究表明,资本结构的影响因素主要包括四个方面:行业因素、资本市场、主管思想、公司特征。对主管思想和公司特征两个因素,由于难以定量把握,目前主要是就它们与资本结构的关系进行定性描述研究。而对行业因素和公司特征两个因素,由于数据资料上相对易获得,故就它们与资本结构的关系学者们做出了较多的定量统计分析和实证研究。……
登录APP查看全文