股权激励与盈余管理
2017-03-01柯添华徐志萍
国际商务财会 2016年12期
柯添华+徐志萍

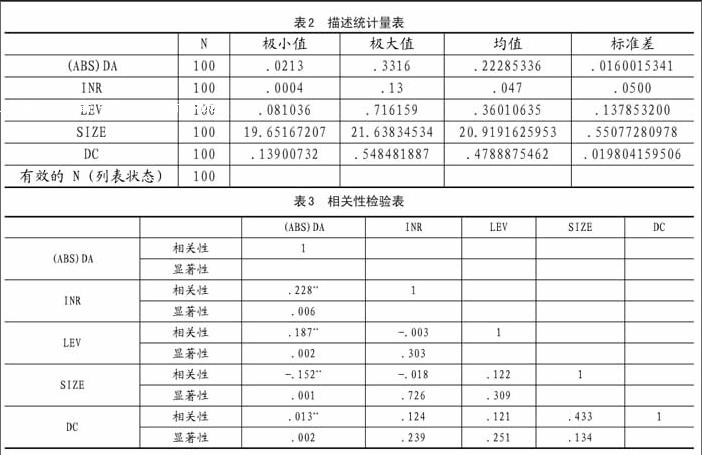
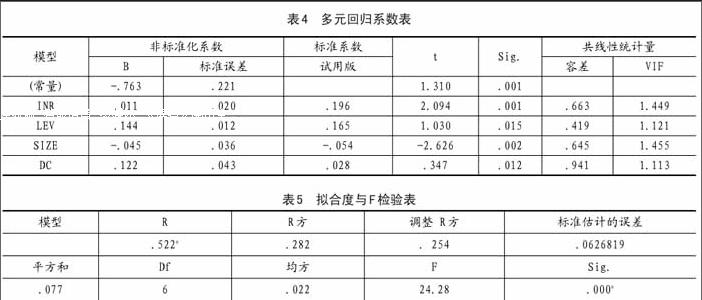
【摘要】我国在20世纪90年代首次引进股权激励制度,直到2006年《公司法》、《证券法》的完善以及《上市公司股权激励管理办法》(试行)的发布,股权激励制度开始有所规范。之后,股权激励被越来越多的企业应用到公司治理中,然而也成为了企业进行盈余管理的一个有力动机。本文从国内外一系列会计丑闻中与股权相关的激励以及盈余管理等方面出发,随机选取2014年沪深两市公布实施股权激励方案的100家上市公司为样本,进行以多元回归为主要方法的实证分析。根据实证结果,所选取的上市公司股权激励程度与盈余管理程度显著正相关;同时资产负债率和第一大股东持股比例越大,盈余管理的程度也越大;但同时也发现公司规模越大,治理结构越完善,盈余管理的程度就会越小。
【关键词】盈余管理股权激励公司治理一股独大
资产负债率
【中图分类号】F275F272
一、研究背景与理论基础
(一)选题背景与研究意义
由于企业所有权和经营权的分离,在经营过程中股东和管理人之间所关注的重点会有所不同。其中股东的关注点一直集中在企业身上,力求通过企业的获利或者增值来提升自身收益,而管理者关注点则始终围绕着自己的利益。在企业利益和自身利益出现冲突时,管理者往往会选择保护自己的利益,对企业经营带来风险,因此需要通过一些措施的出台将管理者与企业紧密联系在一起,对管理者的管理行为进行限制。……
登录APP查看全文