政府审计监督能抑制盈余管理吗
2017-02-24阮滢赵旭
会计之友 2017年1期
阮滢 赵旭
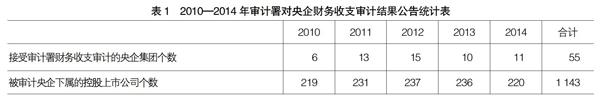
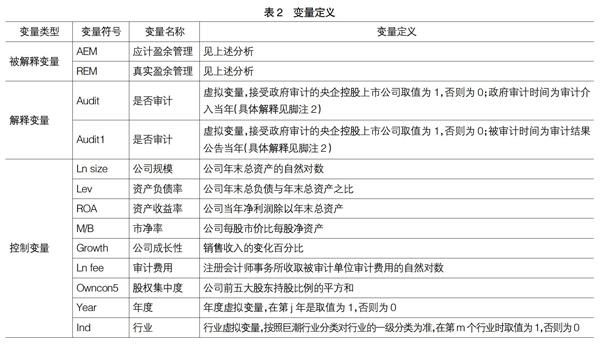
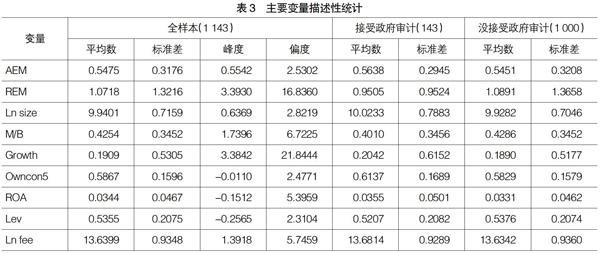
【摘 要】 文章基于审计署公布的中央企业集团年度财务收支审计结果公告,以2010—2014年央企控股上市公司为研究对象,实证检验了政府审计监督对央企控股上市公司盈余管理行为的作用。研究结果表明,政府审计监督能够抑制央企控股上市公司的真实盈余管理行为,但这种监督作用并不对公司的应计盈余管理行为产生影响。政府审计在发挥其监督职能的过程中存在一定的滞后性,研究发现这种抑制效果将会持续到政府审计公告年度。
【关键词】 政府审计; 应计盈余管理; 真实盈余管理; 央企控股上市公司
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2017)01-0119-07
一、引言
对一个人来说定期体检,无病早防,有病早治,才能够保持一个健康的身体;对一个国家来说,要保持国民经济持续健康发展,同样需要体检,审计署每年公布的审计报告就像是一份经济体检报告,2015年6月28日,刘家义审计长在十二届全国人大常委会第十五次会议中报告了2014年度中央预算执行和其他财务收支的审计情况,其中包含了中国核工业公司、国家电网、中粮集团等14家中央企业的财务收支审计结果。从这14家中央企业财务收支审计结果公告中可以发现,多家企业对经营业绩进行调整,其中,国家电网9年内少计利润高达90亿元。我们不禁产生这样的疑惑——政府审计对中央企业的监督有效果吗?政府审计的监督能否抑制中央企业的这种盈余操纵行为呢?
在现有研究中,学者们多是从社会审计和内部审计的角度来检验审计监督对盈余管理行为的影响。……
登录APP查看全文