“内保外贷”跨境税收风险探析
2017-02-10湖北省国家税务局湖北武汉430071
国际税收 2017年1期
关 涟(湖北省国家税务局 湖北 武汉 430071)
唐志明(孝感市国家税务局 湖北 432000)
“内保外贷”跨境税收风险探析
关 涟(湖北省国家税务局 湖北 武汉 430071)
唐志明(孝感市国家税务局 湖北 432000)
2015年6月,湖北省孝感市国税局对辖区内A公司“内保外贷”业务开展反避税调查。经过近一年的努力,终于揭开了该企业利用“内保外贷”进行避税的面纱,还原了其隐性关联交易的经济实质,有效地防范了跨境避税风险。
一、“内保外贷”简介
(一)定义及特点
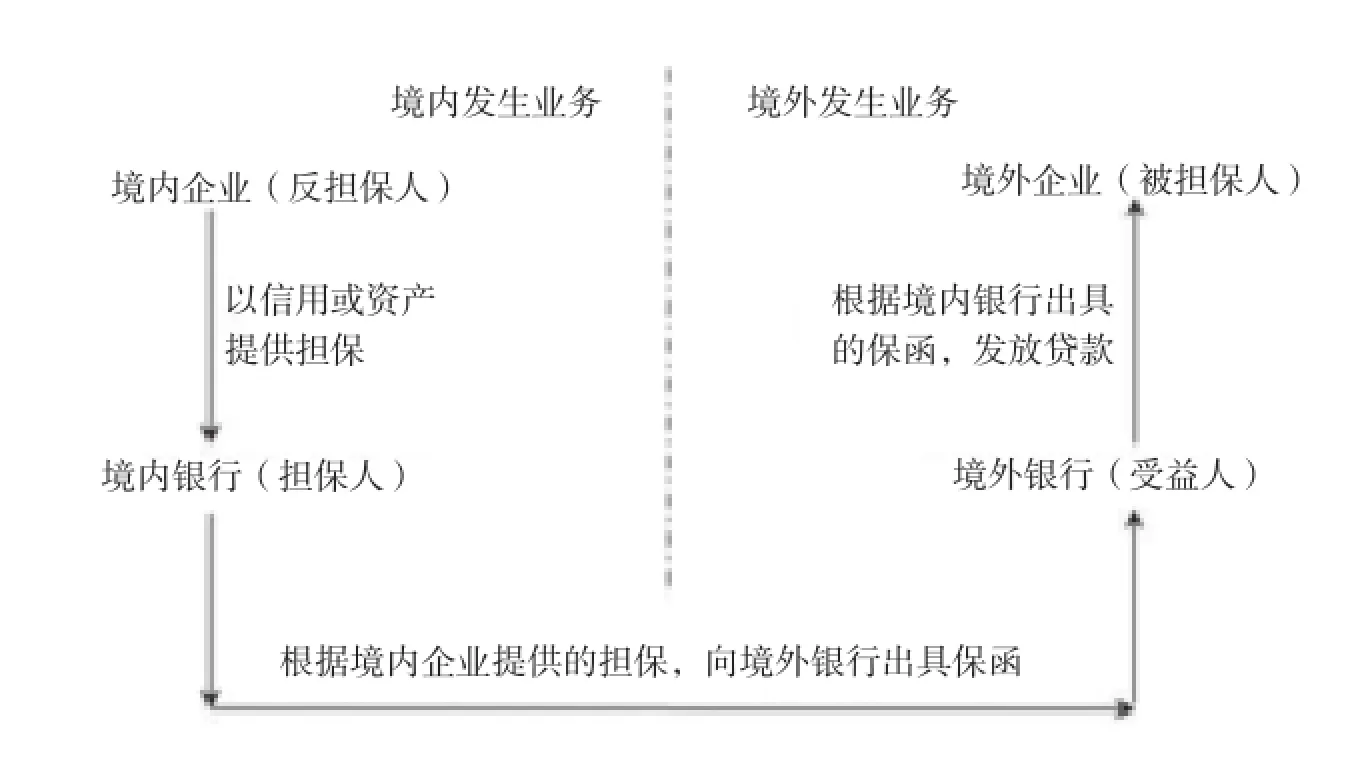
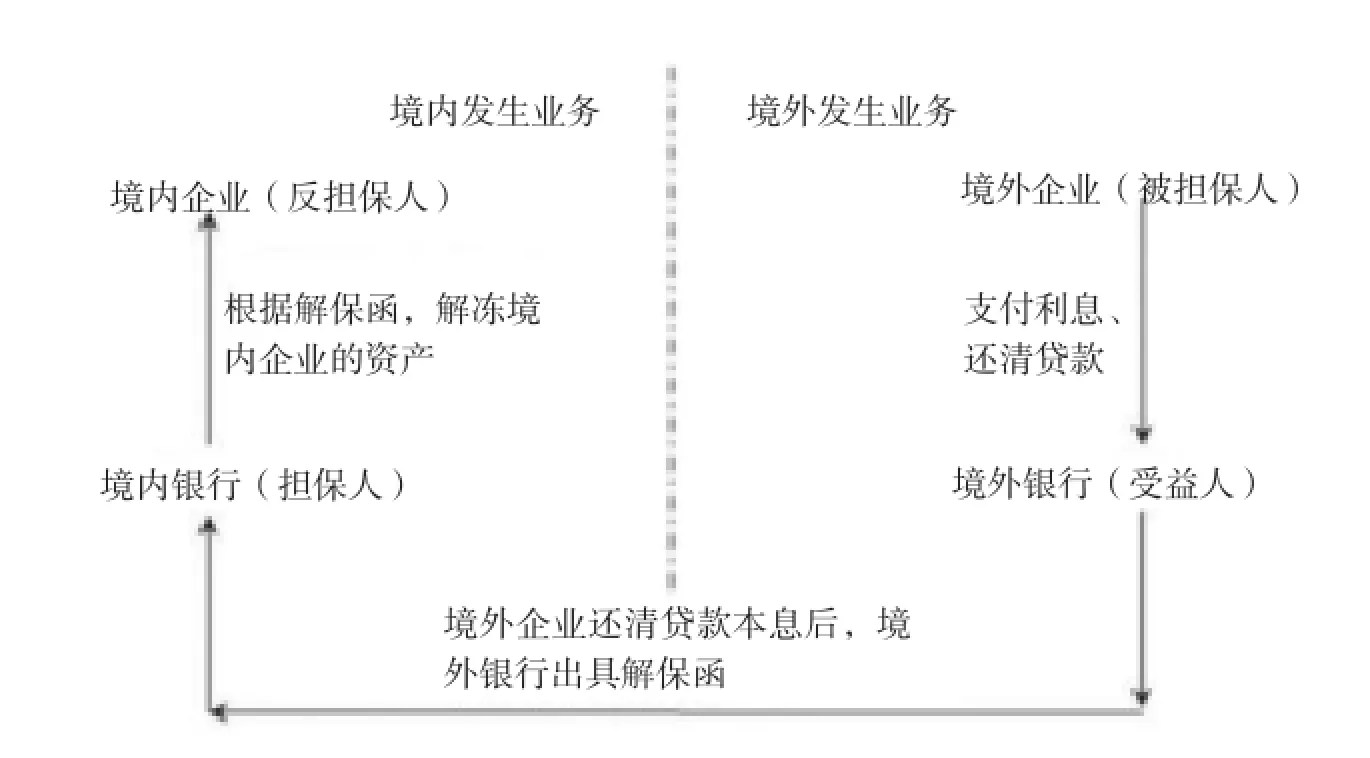
“内保外贷”是指境内企业以资产或信用作为担保向境内银行申请,由境内银行为境外企业从境外银行贷款提供担保的一种金融业务。与其他融资型担保相比,该业务无须逐笔审批,办理手续比较便捷。该业务主要有两个关键点:一是“内保”,即境内企业以资产或信用做担保向境内银行申请开立担保函,境内银行审核同意后出具担保函给境外银行;二是“外贷”,即境外银行凭收到的保函向境外企业发放贷款。
(二)办理流程
1.发放贷款
2.归还贷款
二、典型案例
(一)发现案源
2015年4月,孝感市国税局在对重点企业进行所得税年度汇算清缴辅导时,发现A公司的财务费用增长异常。税务人员翻阅了该公司2014年财务费用明细账,发现除融资利息支出外还有700余万元担保手续费支出。经查看原始凭证和询问财务人员后,了解到该手续费支出是用于“内保外贷”业务。企业随后提供了以下信息:
1.A公司以取得的16亿元银行承兑汇票作为质押物,向境内银行申请,为境外关联企业B公司贷款提供担保,累计支付手续费700余万元。……
登录APP查看全文