海外经营“外账”工作初探
2016-10-28李泽
国际商务财会 2016年8期
李泽
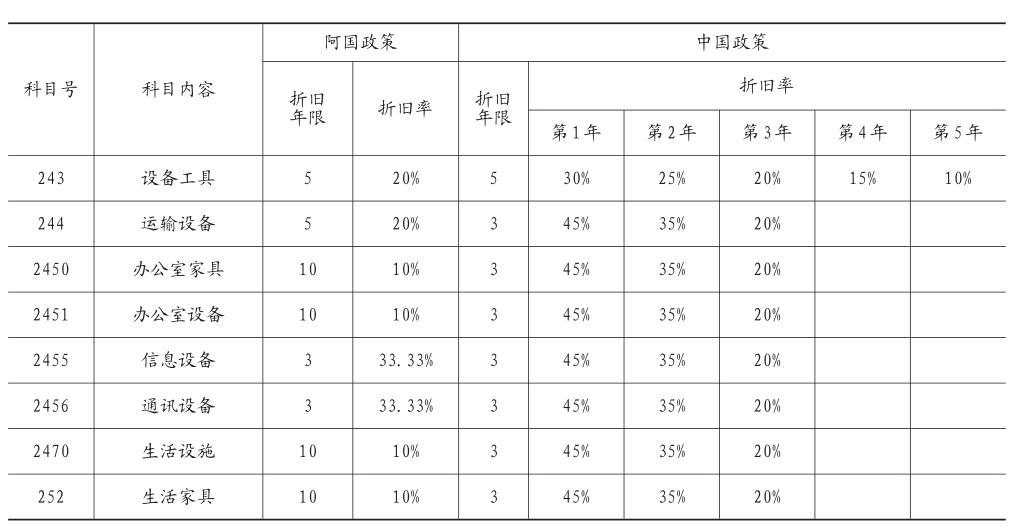
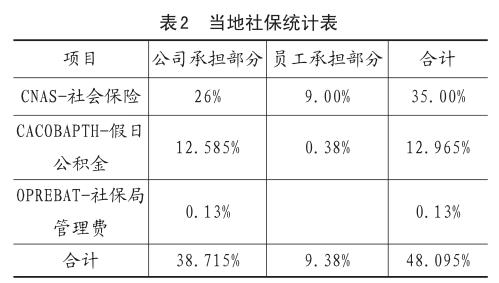
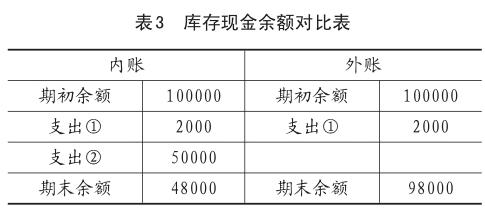
【摘要】初到海外的企业,一定要充分做好各方面的准备工作,财务会计工作首当其冲,必须高度重视。而“外账”工作又是财务会计工作中的重中之重。本文以笔者派驻阿尔及利亚的工作经历,探讨在海外经营会计核算中的外账,内外账关系,内外账成本差异,以及内外账工作原则,以期对“走出去”企业的会计核算工作提供一定的借鉴。
【关键词】海外经营外账成本差异
【中图分类号】F275/F279
海外经营中会计核算在某种程度上决定了经营的成败,而高质量的外账核算为税务策划等各方面工作创造了前提。本文以笔者最近八年派驻阿尔及利亚的工作经历,分享在海外经营进行“外账”核算工作的体会,对海外经营会计核算中以上对外账、内外账关系、内外账成本差异,以及外账工作几个原则等进行了分析,并相对于其他中资公司普遍采取“聘请当地会计师事务所进行外账核算”的方法,而首創了“外账自己做”的成功经验,在驻阿中资企业中独树一帜,吸引许多兄弟公司交流取经,并受到中国驻阿尔及利亚使馆商务处的表扬。
一、海外经营中的外账和内账
本文中论述的“外账”,是“企业依据海外经营所在国家不同于中国的会计制度、会计政策和税务法规等建立的会计核算账务系统,并以这套系统的核算结果向所在国报税”。中国外经企业一般称此为“外账”。
相对于“外账”,“内账”即是“在海外经营时,需要按照中国的会计制度、税务法规和会计政策进行会计核算的系统,并以此系统的核算结果向中国投资者报送报表和向中国税务部门报税”。……
登录APP查看全文