预算松弛原因与控制对策
2016-10-24王浩东
新会计 2016年9期
王浩东
预算松弛作为一种预算管理中普遍存在的问题,是由于多方面的原因造成。本文重点研究预算风险松弛、预算压力松弛和预算博弈松弛等主要预算松弛的产生原因,分析了目前解决预算松弛的主要方法及问题,并提出了控制及消除预算松弛的对策。
一、预算松弛特征及其原因
(一)预算松弛特征
预算松弛是在企业预算制定中常见的现象,主要表现为预算执行者通过有意识地低估收益、高估成本,而获得相对容易达到的预算目标。一般具有以下特征:预算松弛站在执行者的立场看,是报出预算与执行者可实现预算的差额。预算松弛是执行者的一种“故意”的行为,是对其真实的有意识的改变。预算松弛的目的是执行者希望更容易地达到预算目标,以获取更大的利益。
(二)预算松弛原因
预算松弛产生的原因十分复杂,下图列示了其中主要原因,即博弈、压力及风险,由此分别产生博弈松弛、压力松弛和风险松弛。公式:
预算松弛S=预算博弈松弛S1+ 预算压力松弛S2+预算风险松弛S3 (1)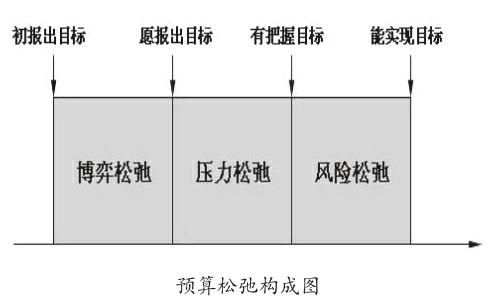
⑴ 预算风险松弛是执行者为预防预算执行时可能发生的各种不可控制因素而建立的松弛。这些因素不仅包括环境变化等外部不可控因素,也包括对执行者负责人的内部不可控因素。由于内外部风险属于不可控因素,且往往无法预知,这部分松弛往往最具“刚性”,最难以克服。
⑵ 预算压力松弛是执行者为减轻预算目标实现压力而建立的松弛。预算压力松弛的原因一是执行者负责人规避压力的态度;……
登录APP查看全文
