方便资金管理的银行存款余额调节表改进
2016-06-21宁宏茹
会计之友 2016年12期
关键词:资金管理
宁宏茹


【摘 要】 现在的银行存款余额调节表只是对未达账项或者是对未达账项和错账进行了列示,很难直接利用其为企业的资金管理或者审计服务,也难以发现资金的贪污舞弊行为。建议对未达账项的具体类型进行分类,在银行存款余额调节表中进行列示,并编制附表核对未达账项的到达情况,方便根据类别对资金进行追踪和管理。
【关键词】 银行存款余额调节表; 未达账项; 资金管理
中图分类号:F275.1 文献标识码:A 文章编号:1004-5937(2016)12-0085-03
一、银行存款余额调节表编制现状
(一)银行存款余额调节表编制的一般格式
在实务中编制银行存款余额调节表采用的是把企业银行存款日记账账面余额与银行对账单余额定期核对的未达账项进行调整。格式见表1。从该表中得到的信息只是四类未达账项,难以了解未达账项的具体信息。
(二)改进的银行存款余额调节表格式
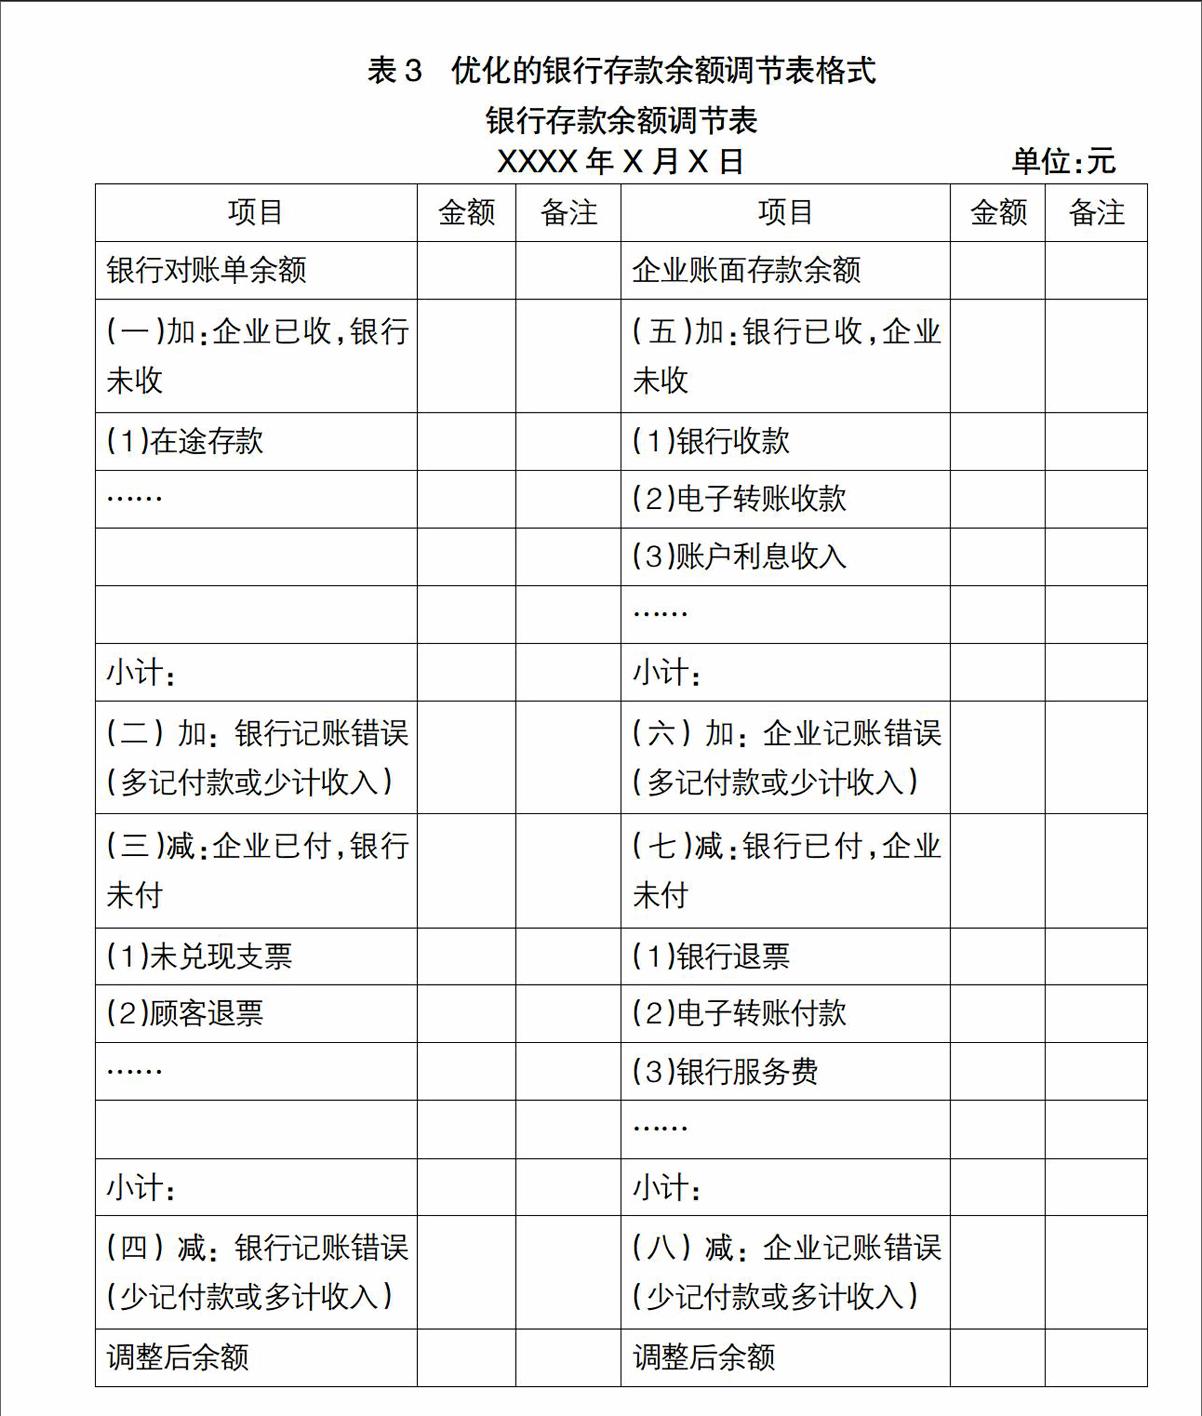
因为编制银行存款余额调节表要使用上月银行存款余额调节表中的未达账项的具体信息,所以实务工作者通过日常工作实践,为了方便银行存款余额调节表的编制,提出了改进建议:在银行存款余额调节表的四类未达账项下分设多个栏目,分别是时间、凭证号、摘要、金额、过账符号、备注等,用于未达账项和到达账项之间的数据信息进行核对[1]。改进后的格式见表2。
(三)关于错账是否列在银行存款余额调节表中
我国的会计教材上对银行存款余额调节表编制的文字表述一般为:银行存款清查,通常采取与开户银行核对账目的方法,也就是银行存款日记账与开户银行提供的“对账单”进行核对。……
登录APP查看全文
