保险和金融风险相依的破产概率研究
2016-06-13郭晓莉文丽壹
郭晓莉,文丽壹
(重庆理工大学 数学与统计学院,重庆 400054)
保险和金融风险相依的破产概率研究
郭晓莉,文丽壹
(重庆理工大学 数学与统计学院,重庆400054)
摘要:考虑一家保险公司暴露于保险风险和金融风险两种风险环境,分别用两组随机变量量化这两种风险,用离散时间风险模型表述保险公司盈余过程,研究了在保险风险和金融风险渐近独立相依假设下的保险公司有限时间破产概率问题。当保险风险的分布属于次指数分布族或长尾分布族时,分别推导了有限时间破产概率的渐近等价关系式,这将简化保险公司在风险评估中的计算问题。
关键词:保险风险;金融风险;破产概率;次指数;长尾
考虑一个离散时间保险风险模型。设保险公司的初始资本金为x≥0,保险公司第k年内的净收入由实值随机变量Ak(k=1,2,…,n)表示,保险公司在第k年将资金投入到有风险和无风险市场所产生的综合收益率由非负随机变量Bk(k=1,2,…,n)表示。假设保险公司的净收入Ak在第k年的年末计算,则保险公司在第k年末的盈余值Uk满足以下递归等式:
(1)
由式(1)递归可以得到:
(2)

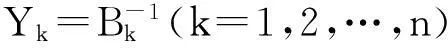
(3)

(4)
保险公司有限时间内的破产概率ψ(x;n)可重新表示为:
(5)
在实际应用中,直接计算保险公司在有限时间内的破产概率ψ(x;n)是相当繁琐甚至不现实的,因此本文主要研究当x→∞时ψ(x;n)的渐近等价表达式。在现有文献研究中,{Xk;k=1,2,…,n}和{Yk;k=1,2,…,n}分别被称为保险风险和金融风险。离散时间保险风险模型的破产概率问题已经被广泛研究。根据保险风险和金融风险相依关系分类,研究方向主要分以下3类:① {Xk;k=1,2,…,n}和{Yk;k=1,2,…,n}都是独立随机变量序列,且两序列之间独立,如文献[1-4];……