创业板上市公司现金股利的影响因素分析
2016-05-30任春雷吕沙曾瑞
中国集体经济 2016年21期
任春雷 吕沙 曾瑞
摘要:创业板作为我国新兴的证券市场,为我国中小高科技企业提供了有效的融资平台,其现金股利政策反映了公司的诸多信息,一直是人们关注的重点。文章选取2010~2014年创业板上市公司数据,对公司内部因素进行实证分析。研究结果表明创业板上市公司现金股利与公司的每股收益、大股东持股比例和每股经营活动产生的现金流量净额呈显著正相关关系。
关键词:创业板;现金股利;盈利能力
一、引言
股利分配政策是公司经营三大核心理财活动之一,它关系到投资者的投资收益,在三大理财活动中占据重要的地位。股利政策的研究一直都是国内外学者关注的焦点。国内外学者在过去的几十年间形成了丰富的研究成果。从理论研究方面来看,外国学者的主要研究成果有Miller and Modigliani(1961)的股利无关论、Jensenand Meckling(1976)and Easterbrook(1984)的代理成本理论以及Malcolm and Jeffrey(2002)的股利迎合理论。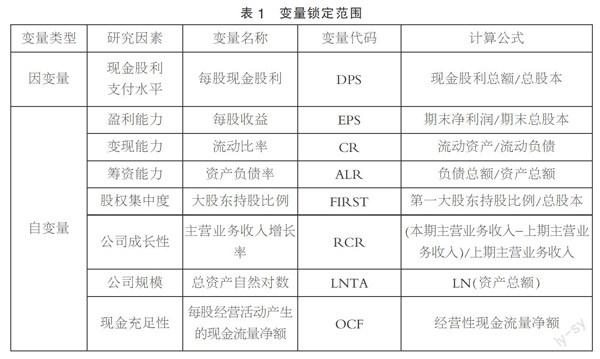
而在实证研究方面,国外学者Lintner(1956)从不同行业选取了28 家公司为样本,通过对管理者的调查后发现现金股利的变动率是个常数值,该开创性的研究揭開了股利理论研究的序幕。之后Crutchely and Hansen认为现金股利政策与公司规模、盈利状况有关。就国内学者的研究方面,主要有,魏刚(2000)认为股利支付是上市公司大股东减少代理成本的一种途径。赵春光、张雪丽、叶龙(2001)认为每股现金股利与股票价格、主营业务利润增长率、市盈率、以及是否分配股票股利有关。胡庆平(2002)认为现金股利受每股收益净利润增长率的影响。……
登录APP查看全文