目标导向下的企业内部控制质量评价研究
2016-04-07刘婉立罗翠
商业会计 2016年6期
关键词:内部控制评价
刘婉立+罗翠
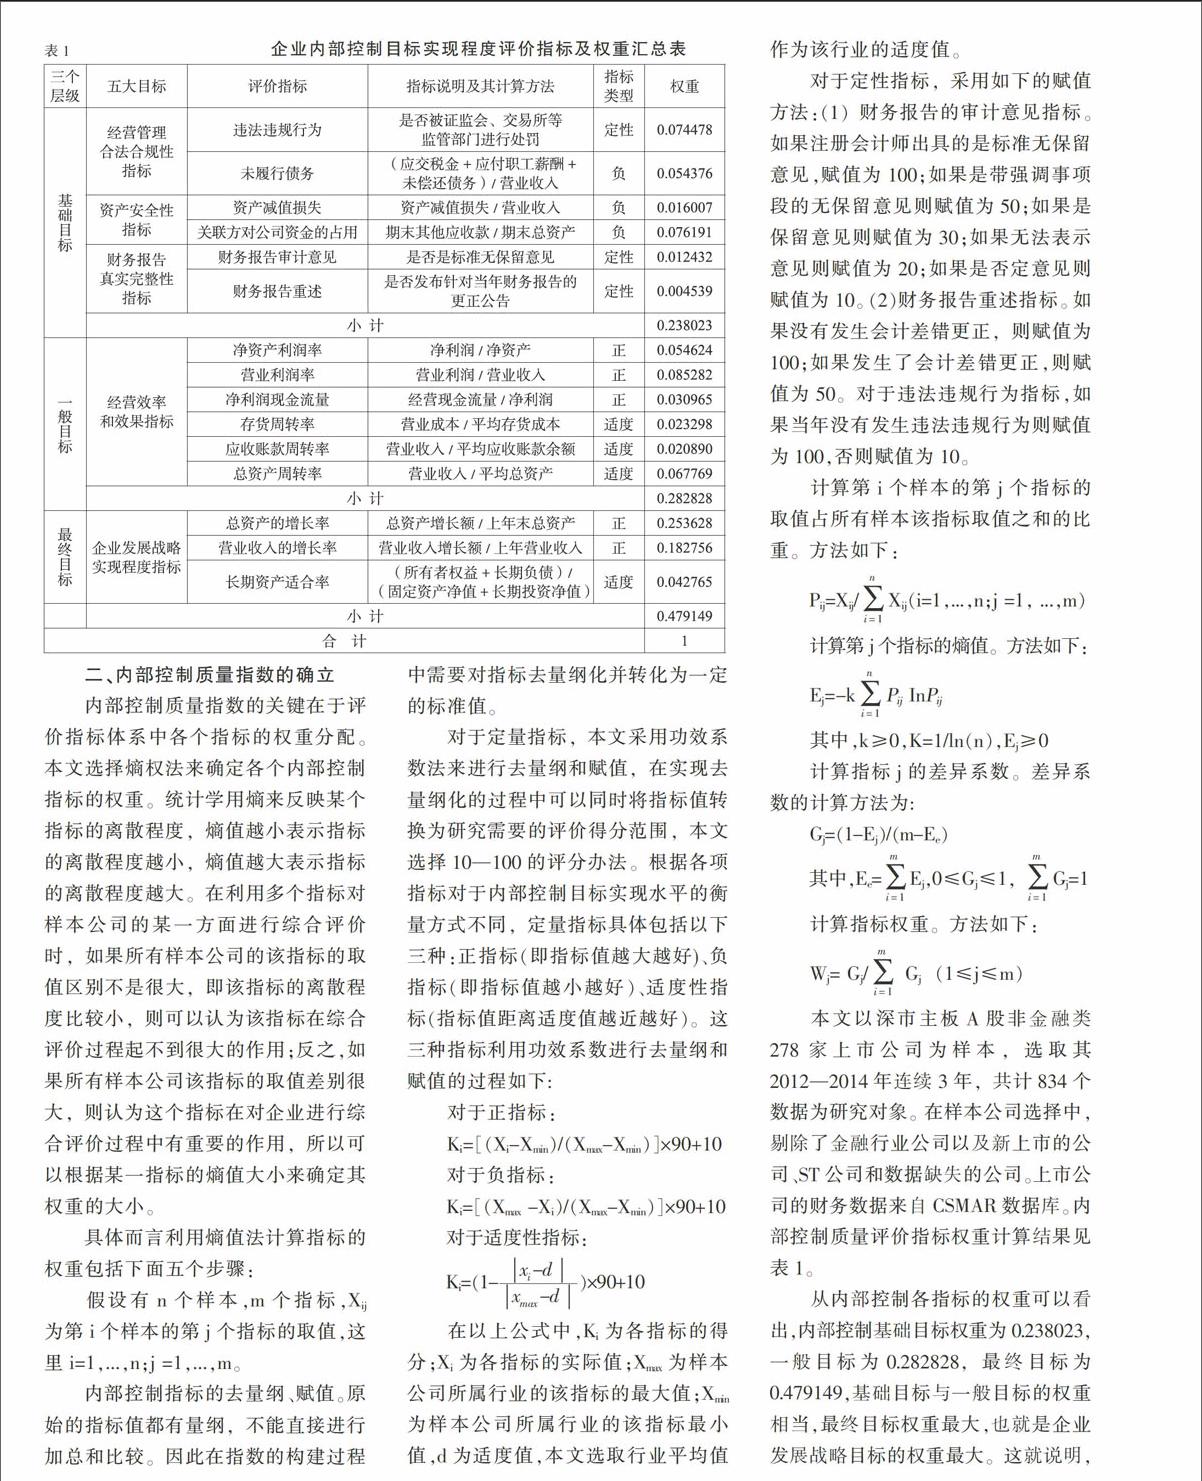

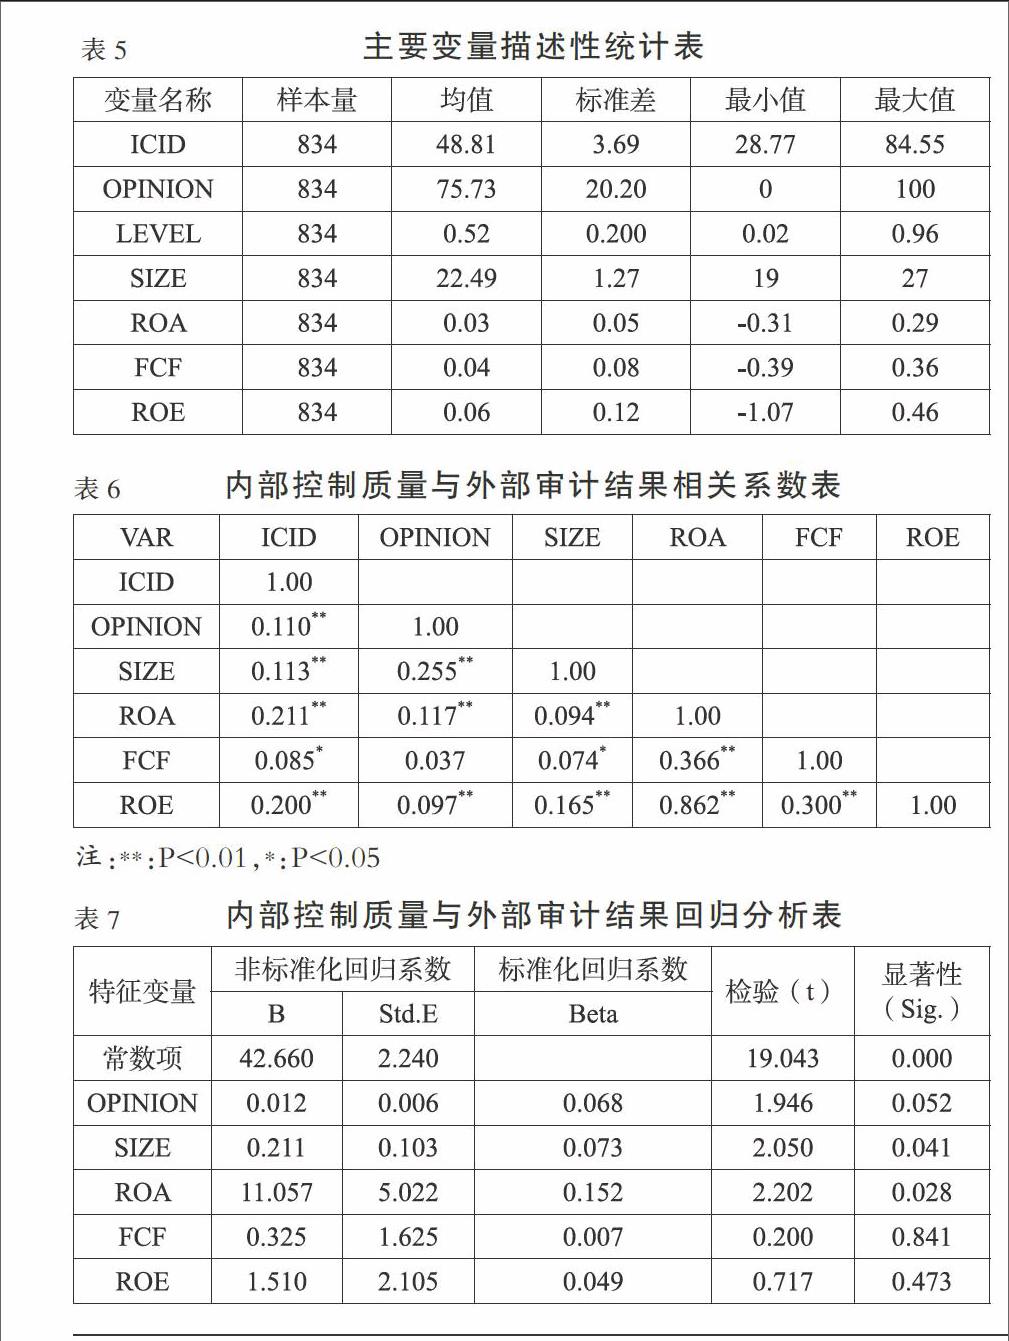
摘要:内部控制评价是研究内部控制质量的关键。本文以内部控制的目标为导向,构建基础、一般、最终三个层级的指标体系,建立基于熵模型计量的内部控制质量指数,用以评价企业内部控制质量,并对该质量指数从区分度和有效性两个方面进行了检验。
关键词:内部控制评价 目标导向 熵权法 质量指数
随 着我国企业内部控制实施范围的不断扩大和规范,企业内部控制实施质量评价日趋受到重视。2008年财政部等五部委出台《企业内部控制基本规范》、2010年联合发布了《企业内部控制配套指引》,标志着我国企业内部控制规范体系基本形成,我国主板上市公司已经全面纳入企业内部控制规范体系,中小板和创业板上市公司自愿披露内部控制评价报告和内部控制审计报告。但内部控制质量的评价尚处于探索阶段,目前,我国实务界对内部控制的评价,主要是根据五部委2010年发布的《企业内部控制评价指引》和《企业内部控制审计指引》,以及2014 年证监会与财政部联合发布意在改进上市公司内部控制评价信息披露质量的《年度内部控制评价报告的一般规定》,对内部控制质量的评价主要采取的是定性评价,但定性评价往往过于笼统,也不便于同一公司不同时期或不同公司同一时期的比较;理论界关于企业内部控制的定量评价尚处于探索阶段,从评价的出发点可归纳为以“内部控制缺陷”“目标控制过程”或“目标控制目标”指数评价,从指标权重确定方法来看有主观、客观两类赋权方法,不同定量评价方法各有局限。……
登录APP查看全文