浅议“营改增”对工程总承包商的影响及应对策略
2016-03-31李辉
企业技术开发·下旬刊 2016年3期
李辉

摘 要:营业税改征增值税改革(简称营改增)是国家财税体制改革的一项重要任务, 预计2016年营改增将全面推开。营改增将对石化、核电、铁路等广泛采用工程总承包的大型项目的合同商务管理及税务管理带来深远影响。在研究营业税、增值税的基本理论,营改增的相关政策和常用总承包合同条款的基础上,文章提出了工程总承包商在招标采购和合同执行阶段的应对策略。
关键词:“营改增”;工程总承包商;影响;应对策略
中图分类号:F812.42 文献标识码:A 文章编号:1006-8937(2016)09-0128-02
1 “营改增”对工程总承包商的影响
工程总承包商向业主提供设计、设备材料采购、施工、项目管理等服务,主流业务模式为总承包商自主承担设计、采购及管理,具体施工通过招标采购选择专业化的分包单位来实施。营改增后,将给总承包商带来如下影响。
1.1 总承包商及分包商的税负可能增加
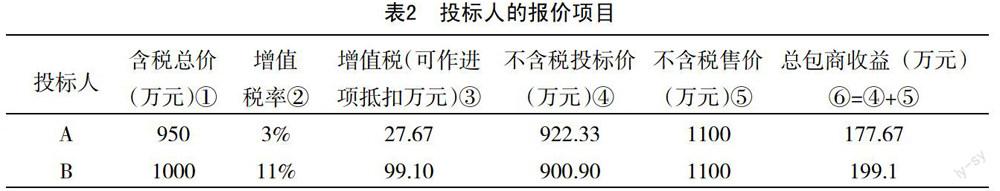
营业税与增值税虽同属流转税,但计税基数及计税方法不同,营业税是价内税(应纳税额=营业额x营业税率),而增值税是价外税(应纳税额=销项税额-进项税额)。总承包商各项业务在营改增前后税率变化,见表1。
从上表可以看出,总承包商自身承担的设计、采购、项目管理服务税率变化不大,但施工分包的税率变化较大。业界普遍认为,在销售价格(工程造价)不变的情况下,施工分包的应纳税额不减反增。中国建设会计学会通过调研、测算,结果显示建筑业营改增平均增加税负为94%,折合营业税税率是5.83%,增加2.83个百分点。……
登录APP查看全文
