我国上市公司是否存在“鲍曼悖论”现象
2016-03-10孙宏芃
会计之友 2016年5期
孙宏芃
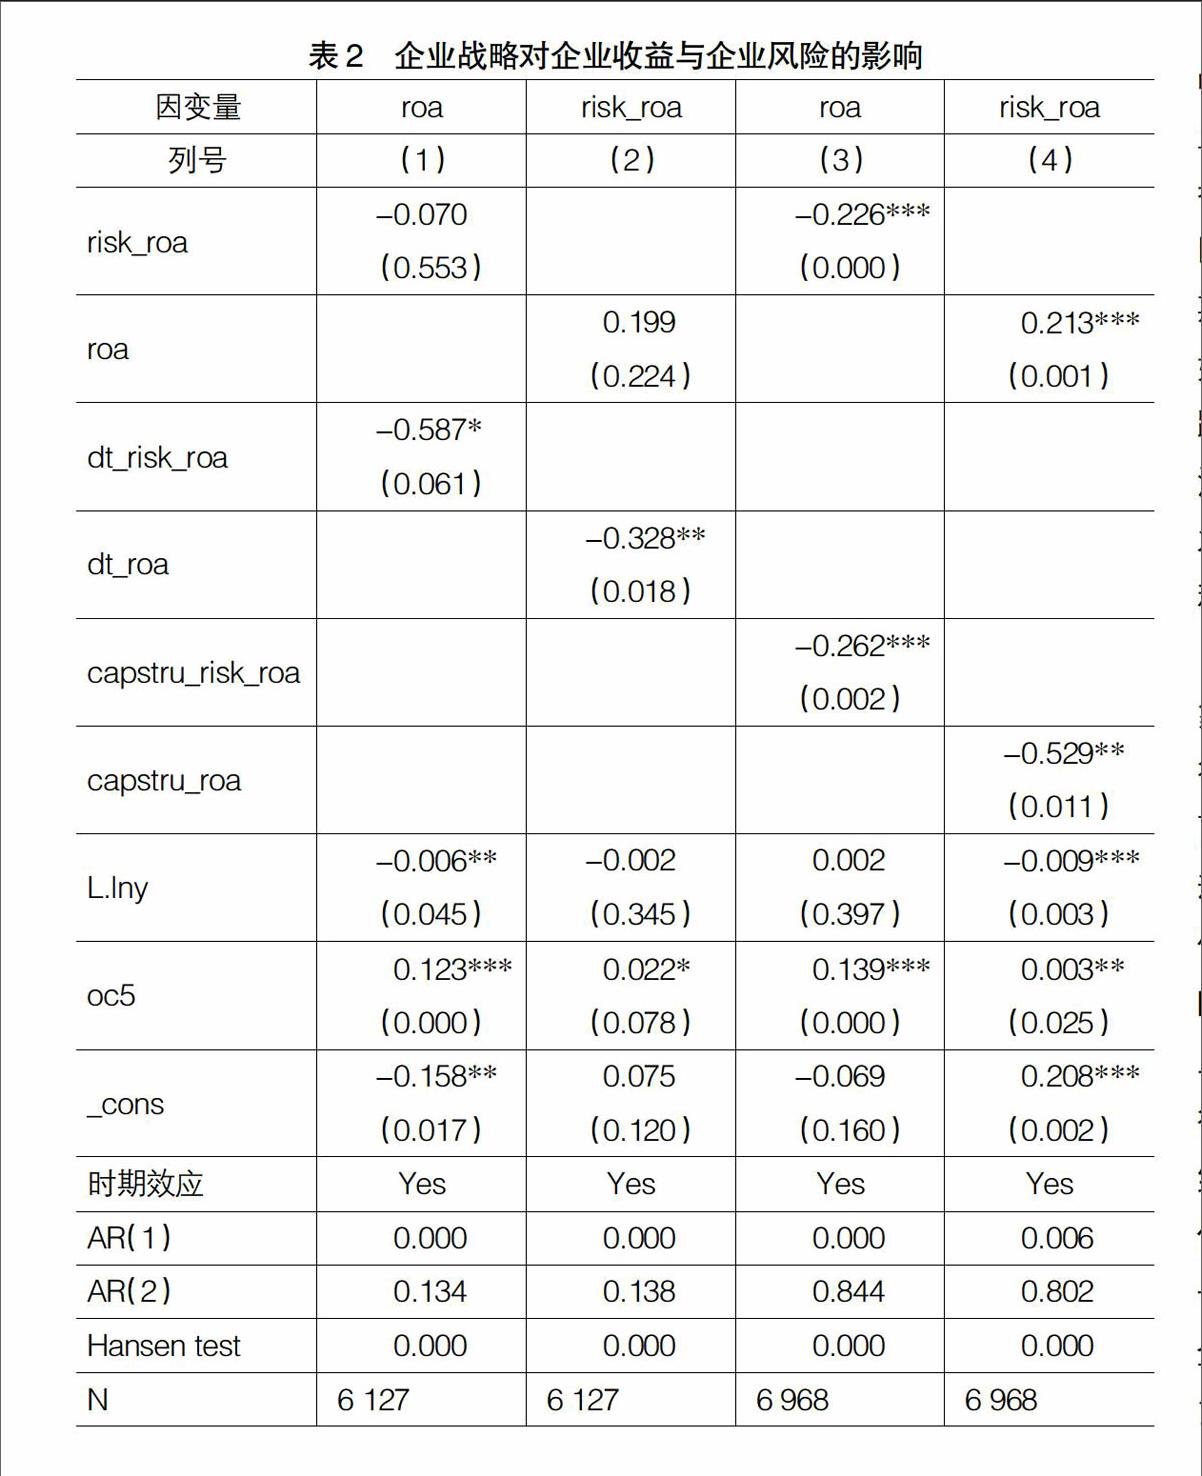
【摘 要】 金融投资学的“高风险、高收益”不一定存在于企业财务层面,相反企业收益与企业风险可能存在负相关,这将转变企业经营者对于投资的决策思考。文章选取样本企业数据,考察我国上市公司企业收益与企业风险的关系,并探讨可能导致这一关系的因素。实证发现,整体样本下我国企业风险与企业收益的关系支持“鲍曼悖论”。进一步,企业多元化战略和融资约束程度会加深收益与风险的负相关程度,即二者是导致“鲍曼悖论”的因素。
【关键词】 鲍曼悖论; 企业收益; 企业风险; 多元化战略
中图分类号:F270.3 文献标识码:A 文章编号:1004-5937(2016)05-0076-05
一、引言
当经济发展到一定程度,企业规模从小变大后,企业会逐渐从业务发展中寻求更好的增长机会,如开发新产品、进行跨行业经营等战略性投资。企业之所以选择战略性投资,有两种动机,一是企业在主营业务低迷、收益下滑的背景下,被迫采取战略性发展;二是企业主动采取战略性投资发展,包括跨行业业务、股权投资等,以此来追求资源的高效配置。资本市场金融理论以及财务理论认为,当投资风险越大时,其期望回报也越高。然而,美国经济学者鲍曼(Bowman)利用美国数据发现大多数行业的企业收益与企业风险存在显著负相关关系,这个结果与当时资本市场理论的“高风险、高收益”相违背,这一研究发现被称为“鲍曼悖论”。
二、文献回顾
“鲍曼悖论”被提出后,众多学者对企业层面的风险与收益负向关系进行了大量可能的解释,主要体现在前景理论、企业战略禀赋理论和统计假象说三个方面。……
登录APP查看全文