保险企业计提准备金涉税处理
2016-02-25马树强
首席财务官 2016年1期
关键词:企业
马树强
保险公司应当在资产负债表日计量保险合同准备金,以如实反映保险合同负债,即按照财政部《企业会计准则第25号-原保险合同》、《保险合同相关会计处理规定》提取相关准备金:寿险保险合同准备金包括寿险责任准备金、长期健康险责任准备金,分别由未到期责任准备金和未决赔款准备金组成。非寿险保险合同准备金包括未到期责任准备金、未决赔款准备金。
保险公司按照保险精算确定提取的未决赔款准备金、寿险责任准备金、长期健康险责任准备金,计入当期损益。保险公司应当在实际发生赔付款项的当期,按照确定支付的赔付款项金额,计入当期损益;同时冲减相应的未决赔款准备金、寿险责任准备金、长期健康责任准备金余额。
通过对保险准备金的相关税务、会计规定进行分析,全面解读准备金的涉税处理。
保险赔款及准备金的扣除分析
(一)保险理赔流程及各阶段准备金的形成
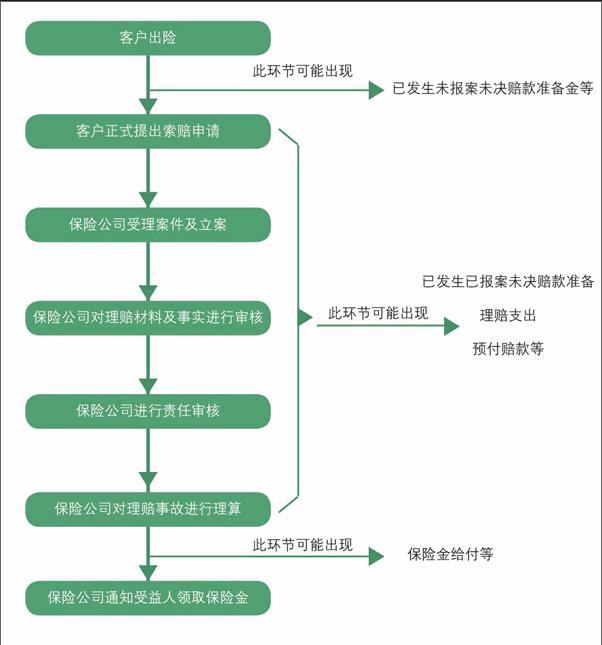
保险理赔是保险公司对保险事故进行赔偿的过程,指保险合同所约定的保险事故发生后,被保险人或投保人、受益人提出赔付或给付保险金申请,保险公司按合同履行赔偿或给付保险金的过程。主要流程及产生的有关支出在下图中简要示意。
以上流程展示了理赔的全部过程,出险后在不同阶段会形成已发生已报告未决赔款准备金、已发生未报告未决赔款准备金、赔付支出、预付赔付款等各种情况。
(二)赔付支出的会计处理
登录APP查看全文