宏观审慎监管与会计问题的协调研究
2016-01-28李波
中国乡镇企业会计 2015年8期
李波
宏观审慎监管与会计问题的协调研究
李波
摘要:2008年金融危机的爆发,让人们深刻认识到关注个别机构稳健运营的微观审慎管理存在许多不足,从而开始积极探索构建宏观审慎监管框架。会计准则的制定为宏观审慎政策工具的实施提供依据,对于缓解金融体系顺周期性具有重要作用,应深入研究宏观审慎监管与会计问题的协调问题。
关键词:宏观审慎;逆周期;会计准则
由美国次贷危机引发的全球金融危机的爆发和蔓延,让人们重新审视微观审慎监管在维护金融稳定方面的缺陷,从全局角度实施宏观审慎监管,防范和化解系统性金融风险,已成为国际金融监管改革的共识。金融监管模式的转变,对会计准则的制定提出了新的要求,如何解决金融会计领域与宏观审慎监管之间存在的不协调问题,有效实施逆周期的会计管理,成为构建宏观审慎框架的重要基础课题。
一、宏观审慎监管概念框架
宏观审慎监管的概念最早提出于20世纪70年代末,然而直到2008年金融危机,才被广泛的关注和实际地运用。宏观审慎管理是相对于微观审慎监管而言的,指从金融系统整体而非单一机构的角度实施监管,研究金融体系与宏观经济的联系以及金融体系内部的相互关联性,以实现维护金融稳定、防范系统性风险的最终目标。
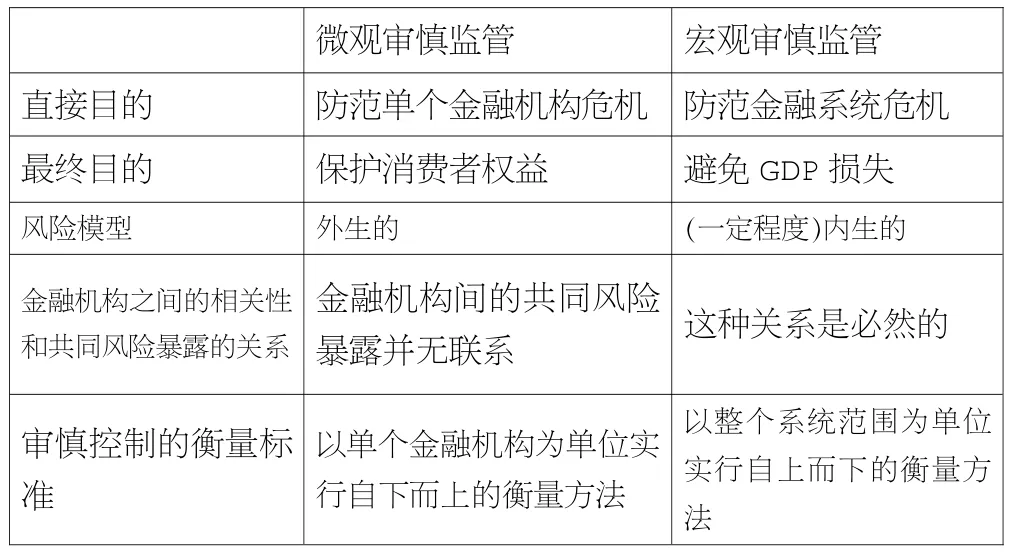
表1 微观审慎监管与宏观审慎监管的比较
来自巴塞尔委员会博利奥的分析
宏观审慎政策框架是一个动态发展的框架,涉及两个维度的内容,包括横向维度即跨行业维度、纵向维度即时间序列维度,其主要特征是建立强大的、体现逆周期性的政策体系,主要目标是防范系统性金融风险、维护金融稳定。……
登录APP查看全文