论管理会计的价值观体系
2016-01-16冯巧根
会计之友 2016年1期
关键词:价值观
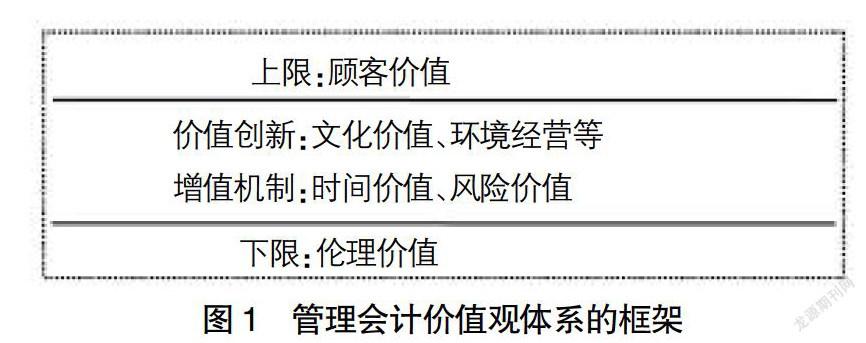
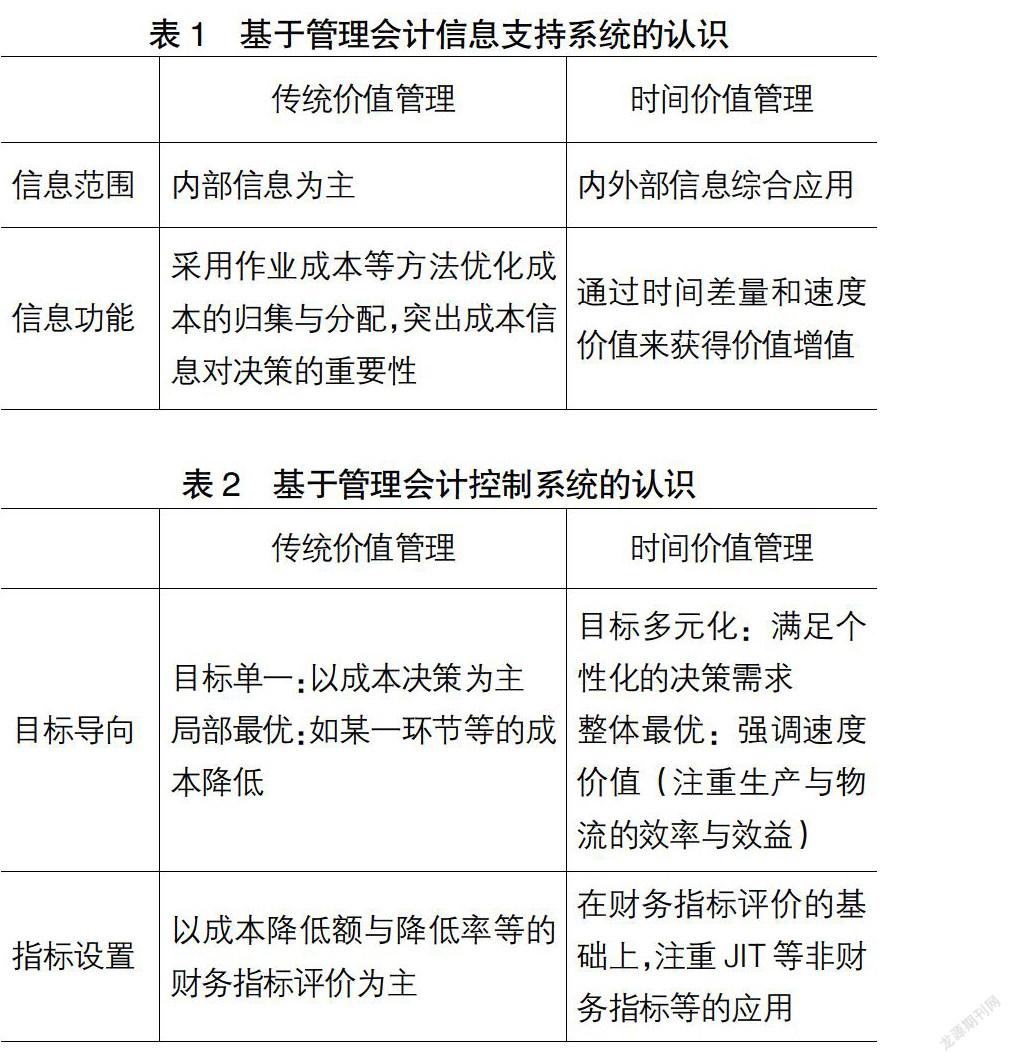
【摘 要】 价值观是一个具有普遍意义的社会问题,作为以实用性为特性的管理会计学科,其价值观对管理会计理论与实务发展起着重要的引领作用;管理会计的价值观体系是由一条主线、一条底线为边界,通过管理会计的价值创新促进企业增值机制的有效运行,即借助于管理会计信息支持系统和管理会计控制系统,共同实现价值增值这一目标的行为指引及其相关活动;管理会计价值观体系是管理会计工作的指导原则或行为准绳。
【关键词】 管理会计; 价值观; 顾客价值; 伦理价值; 价值创新; 增值机制
中图分类号:F235.1 文献标识码:A 文章编号:1004-5937(2016)01-0131-06
一、引言
管理会计的价值观体系是企业价值管理的基础,它从价值理念等层面指引管理会计理论与方法体系的完善与发展。管理会计的“价值观”与财务会计的“价值观”是有一定差异的。财务会计比较注重的是企业的账面价值,即确保企业资产的安全、完整,以及保值和增值;而管理会计的价值观更多的是强调企业的核心竞争力,这种核心竞争力首先体现在企业在市场中的价值创造能力或地位,即管理会计强调的是“顾客价值创造经营(Customer Value Added Management,CVAM)”;其次是实现核心竞争力的保障,如时间价值与风险价值的管理,通过为顾客创造价值来实现企业最大限度的价值增值。
价值观是企业管理主体所拥有的行为指引或行动指南。价值观一旦形成,就会左右企业的抉择方向,它与企业的成败息息相关。从管理会计角度讲,它是指导管理会计工作的行为标准或衡量尺度,是管理会计决策的依据。……
登录APP查看全文