石油燃料精益化物流成本控制与优化
2016-01-16朱宾梅蔡娜智子
会计之友 2016年1期
朱宾梅 蔡娜智子
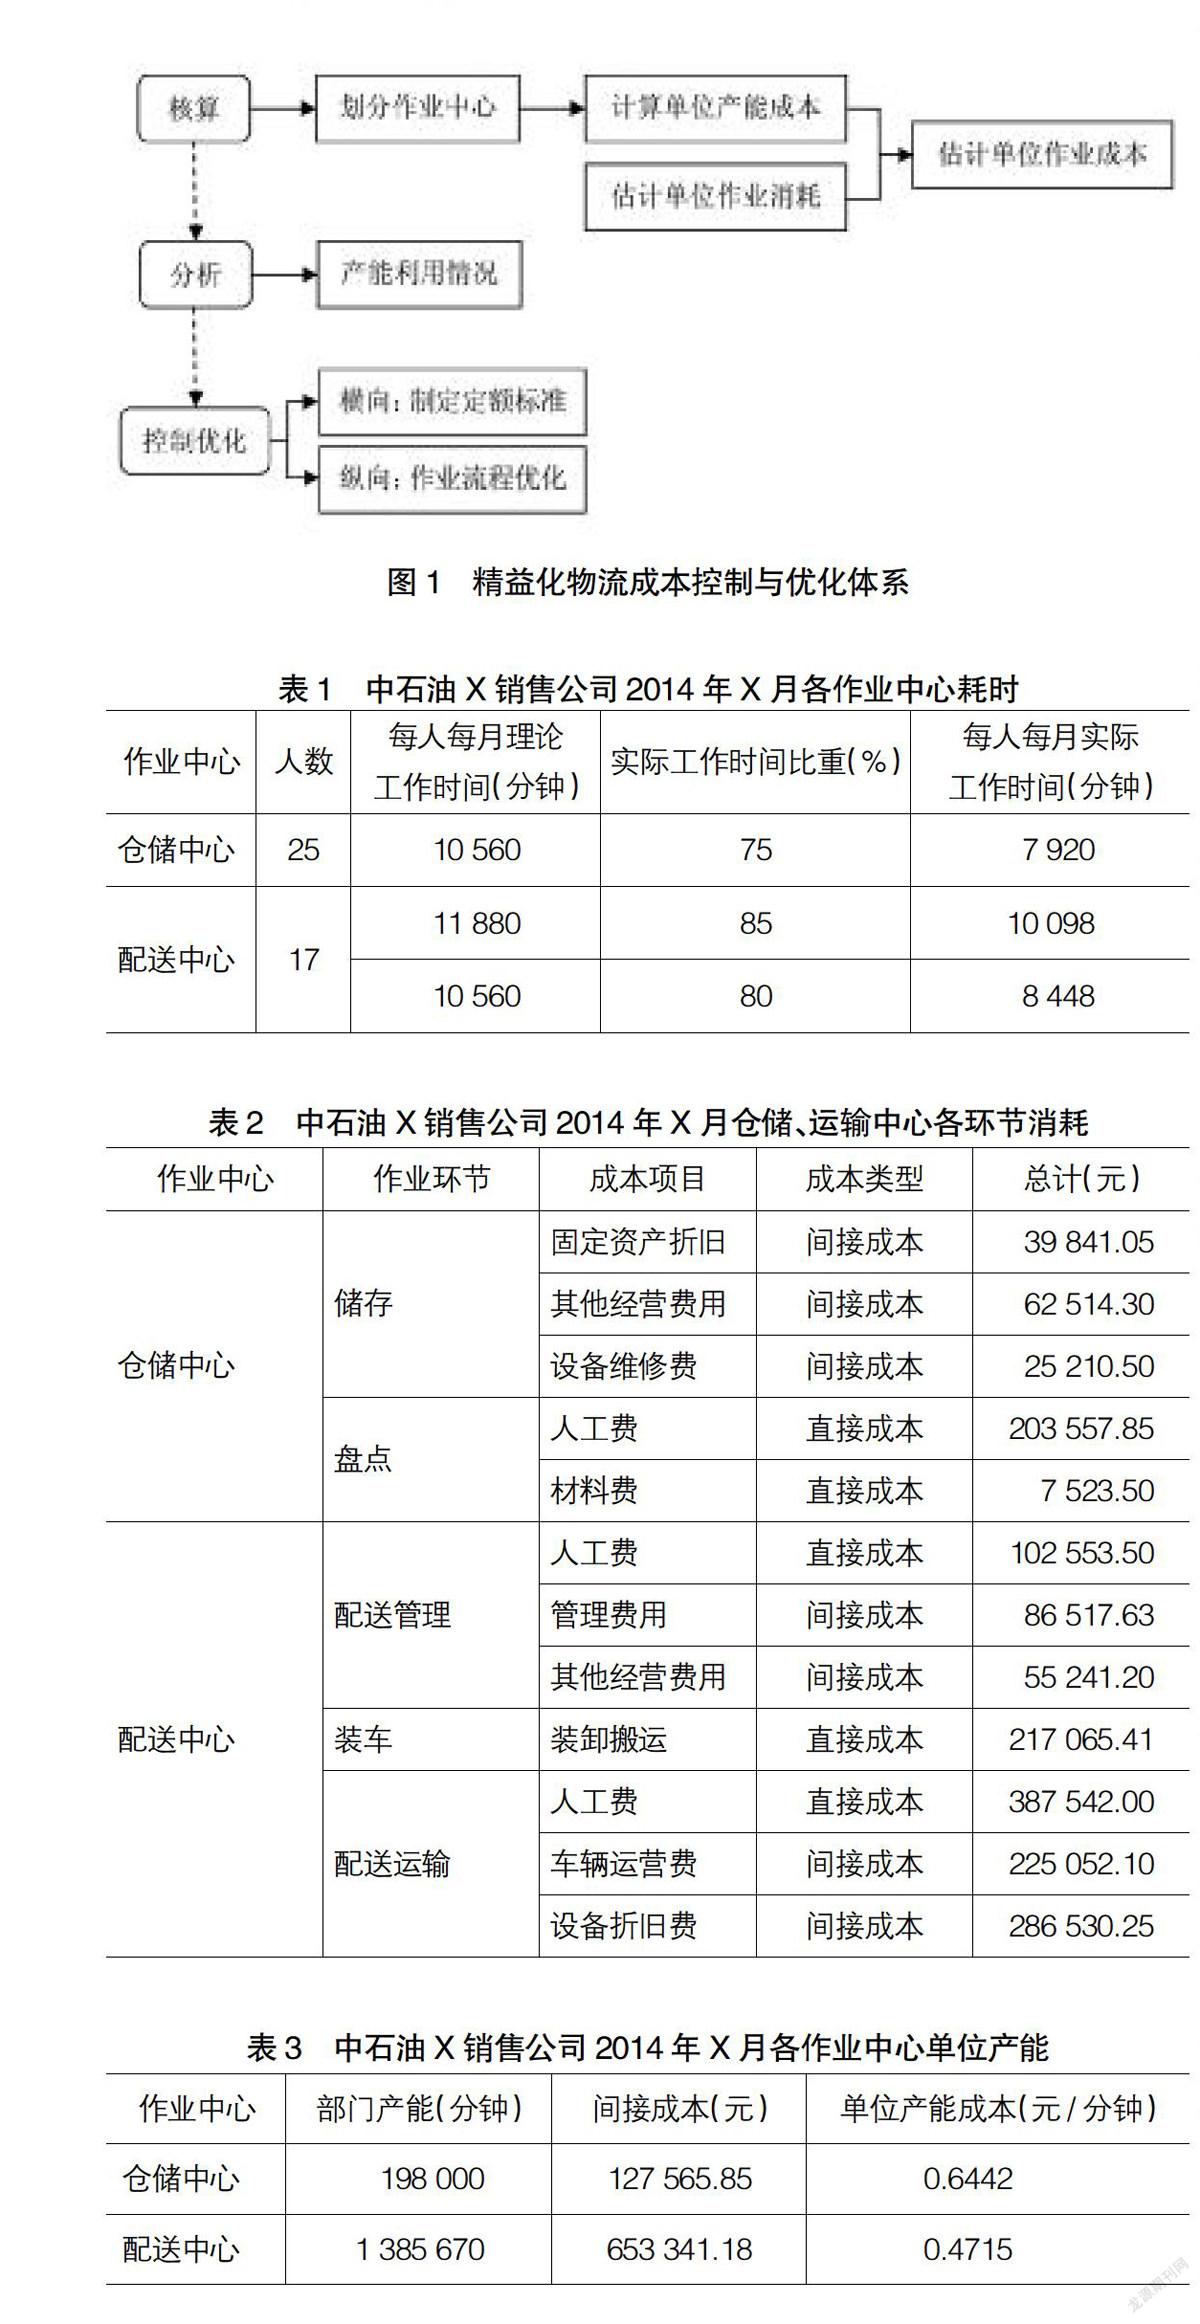

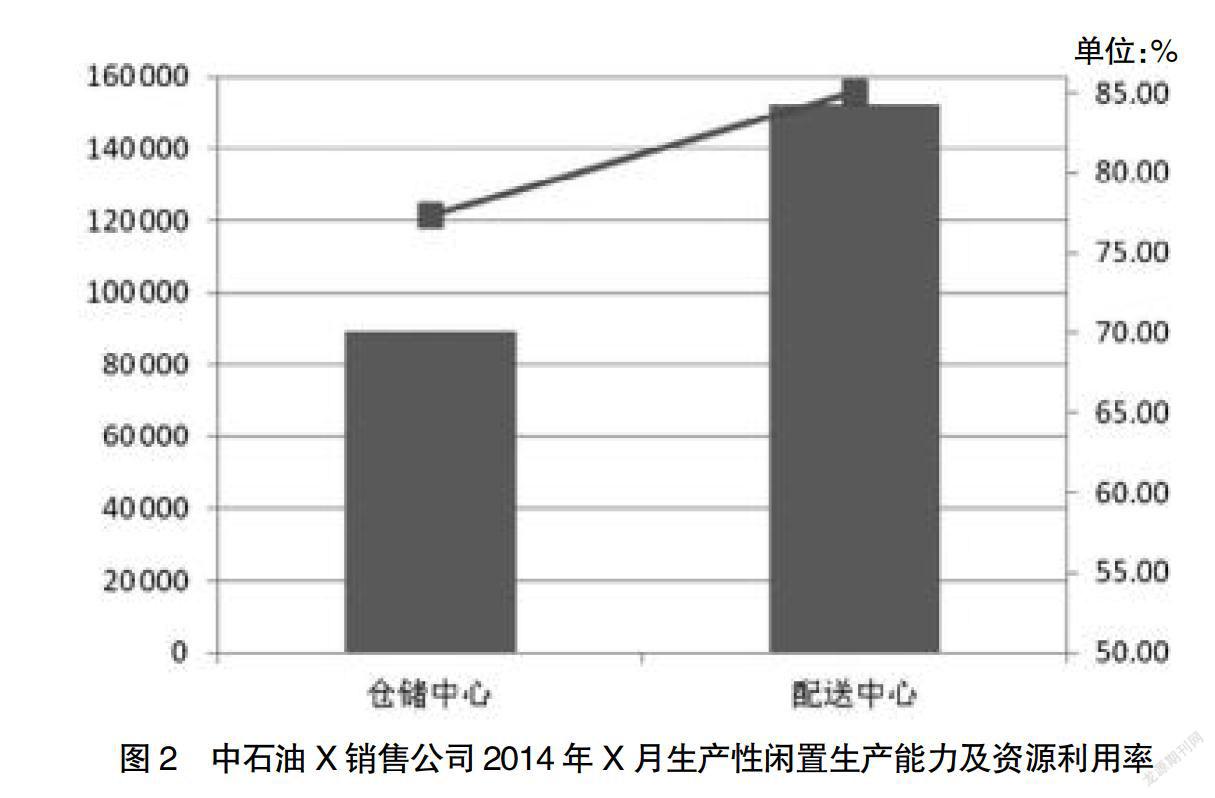
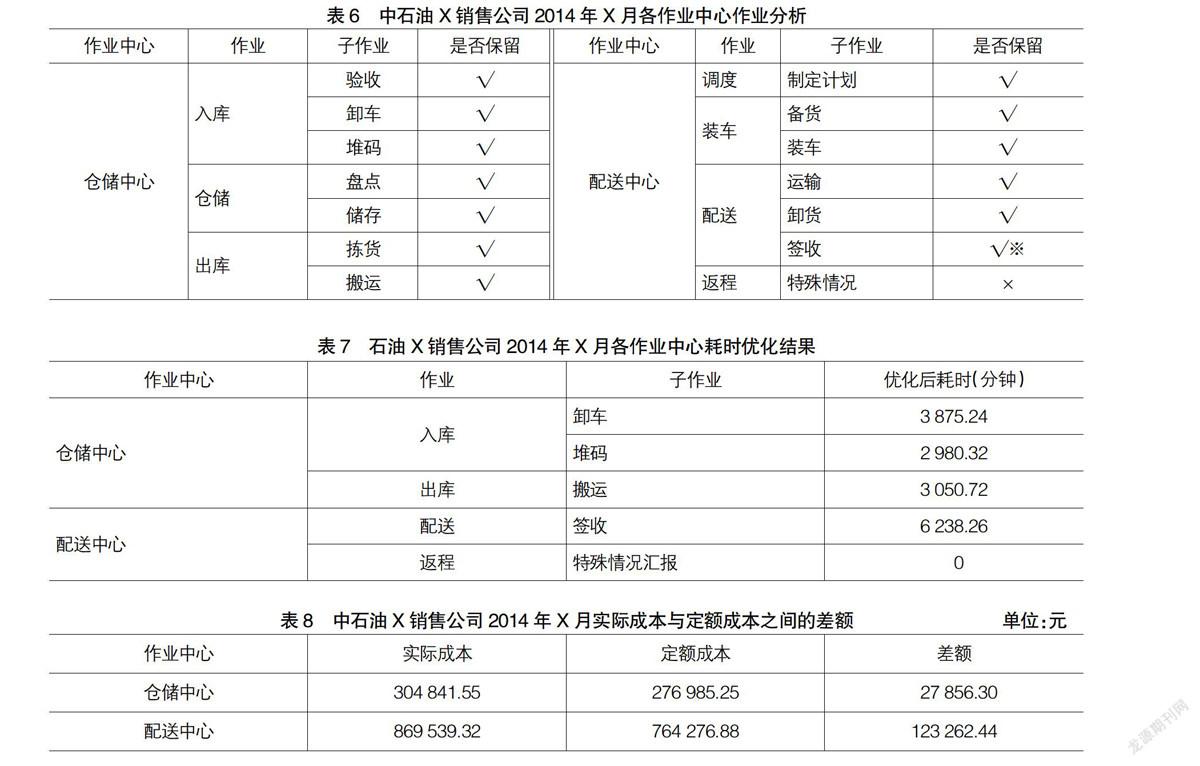
【摘 要】 物流成本一直被看作是企业利润的第三源泉。我国石油燃料的物流成本一直居高不下,亟待解决。文章以精益思想为指导,利用时间驱动作业成本法建立石油燃料物流成本控制与优化体系,选取中石油X销售公司作为案例分析,对其物流成本进行核算、分析以及控制,验证了时间驱动作业成本法在石油企业物流成本控制中的可行性和适用性。
【关键词】 精益化; 物流成本; 控制; 优化
中图分类号:F230 文献标识码:A 文章编号:1004-5937(2016)01-0042-05
成品油是国家最重要的战略型资源之一,石油燃料作为其最主要的产品,更是重中之重。但石油燃料物流成本居高不下一直制约着我国石油企业的长远发展。据统计,以中石油、中石化为例,每吨石油燃料平均物流成本占销售总费用的40%左右。由于传统作业成本法对物流成本进行细分与控制缺乏持续改进的思想,很难在大型石油企业中应用,因此,本文利用时间驱动的作业成本法,在精益思想的指导下,建立石油燃料物流成本控制与优化体系。
一、精益化物流成本控制概述
精益思想源于20世纪80年代日本丰田汽车公司。精益思想的核心是以越来越少的投入、较少的人力、较少的设备、较短的时间和较小的场地创造出尽可能多的价值;同时也越来越接近用户,提供用户确实需要的东西。精益化物流控制就是运用精益思想对企业物流活动进行控制,消除生产和供应过程中非增值的浪费,提高客户满意度。……
登录APP查看全文