《企业会计准则第40号——合营安排》的例证解析
2015-11-02宋卉
商业会计 2015年14期
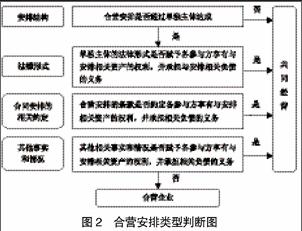
摘要:企业会计准则第40号对合营安排进行了定义和分类,并对共同控制进行界定,明确了共同经营和合营企业各参与方的会计处理方法。本文以该准则的具体规定为依据,结合实践案例,对该准则的主要条款进行解析。
关键词:企业会计准则 合营安排 共同控制 会计处理
着我国市场经济的不断发展,合营安排日益增多,为适应社会主义市场经济发展需要,进一步完善企业会计准则体系,财政部在广泛征求相关意见之后于2014年2月正式发布了《企业会计准则第40号——合营安排》(以下简称CAS 40)。
一、合营安排的应用范围
合营安排是指一项由两个或两个以上的参与方共同控制的安排。其特征是:各参与方均受到该安排的约束;两个或两个以上的参与方对该安排实施共同控制,即任何一个参与方都不能单独控制该安排,对该安排具有共同控制的任何一个参与方均能阻止其他参与方或参与方组合单独控制该安排。
合营安排参与方既包括对合营安排享有共同控制的参与方(即合营方),也包括对合营安排不享有共同控制的参与方。因此,本准则既适用于享有共同控制的合营方,也适用于对合营安排不享有共同控制的参与方。例如:A、B、C公司对D公司的持股比例分别为50%、40%及10%,D公司最高权力机构为股东会,所有重大事项须由代表75%以上表决权的股东通过。则AB和 ABC这两种组合的投票权比例满足该要求,也就是说相关决策不论 C是否赞成,只要A、B一致赞成就获通过,所以A、B公司共同控制D公司,是合营方,应根据本准则相关规定进行会计核算,而C公司是纯粹的参与者,不是共同控制者,其会计核算不适用本准则。……
登录APP查看全文