财务管理双语教学效果的影响因素分析
——以广东技术师范学院会计学院为例
2015-09-17广东技术师范学院会计学院广东广州510665
商业会计 2015年12期
□(广东技术师范学院会计学院 广东广州 510665)
一、文献综述与理论分析
随着经济的全球化,开展财务管理双语教学已成为我国高等教育改革发展的必然趋势。何琳、何宝国(2011)认为,学生有没有出国留学的想法、有没有良好的专业基础、任课教师的专业程度这三项指标对财务管理双语教学的质量有影响,并且都是产生负面的影响,他们认为可能的原因是样本少,也可能是由于教学质量的评级具有主观性;钟燕(2009)认为,师资力量是影响财务管理双语教学质量的关键因素,其次是学生的英语水平;吕沙(2010)认为,师资力量是影响财务管理双语教学质量的直接因素;林琳(2013)认为,师资力量是关键因素,学生的英语水平是一个重要的制约因素,并且认为学生对财务管理双语教学的态度直接影响着教学效果,同时小班上课有助于教学质量的提高。
可以发现,已有的这些研究主要从师资和学生两大方面进行分析,得出了一些有意义的结论,但这些研究分析得还不具体,且大部分都只是规范分析,实证分析比较缺乏。因此,为了更好地促进和提升财务管理双语课程的教学效果,有必要对该问题进行更深入具体的研究。事实上,“教学”是由“教”与“学”两个不可分割的有机成分构成的整体,而基于数据的可得性,本文主要从学生的角度进行研究。
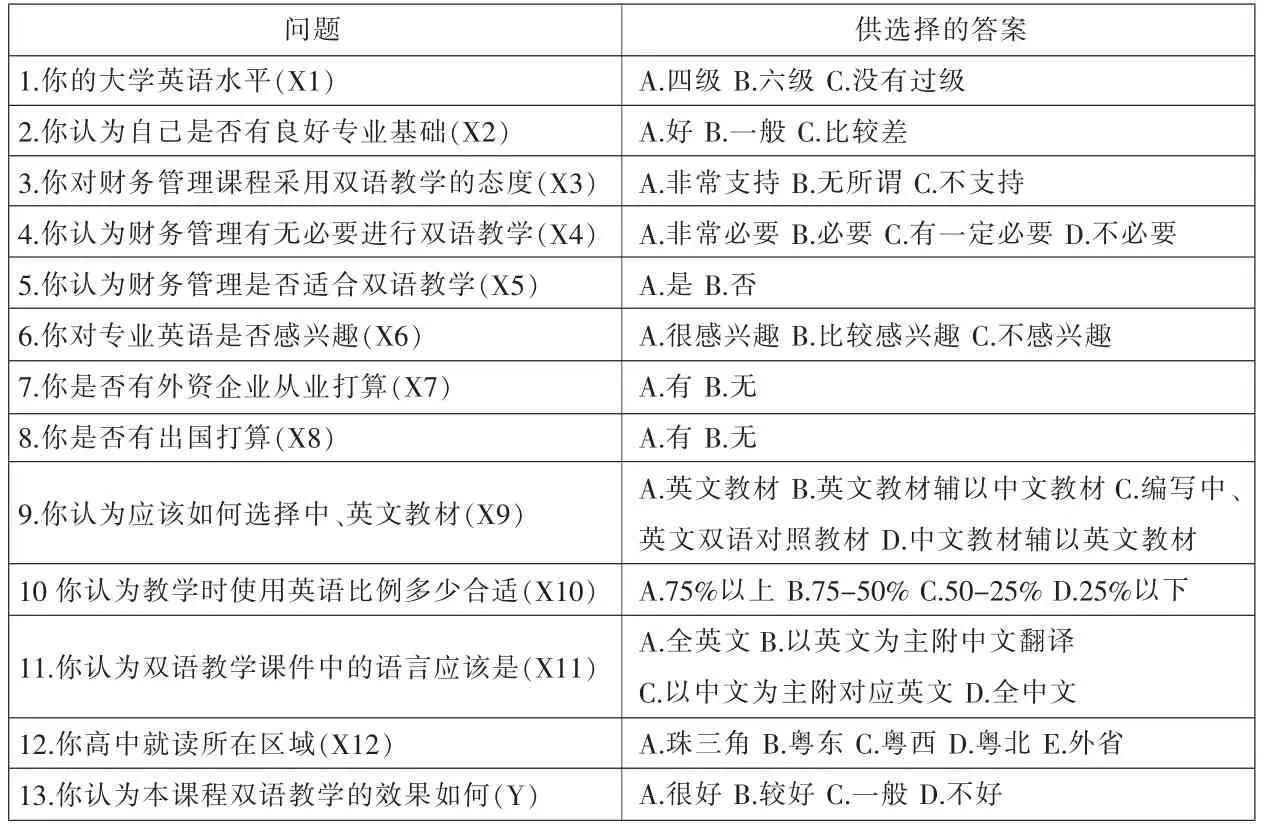
表1 问卷调查表
首先,学生的基础对财务管理的双语教学效果会产生影响,这些基础包括英语基础(X1)和专业基础(X2);……
登录APP查看全文