房地产与股票市场间的动态相关性及溢出效应
2015-07-09杨博理刘博宇
中国房地产·学术版 2015年5期
杨博理++刘博宇
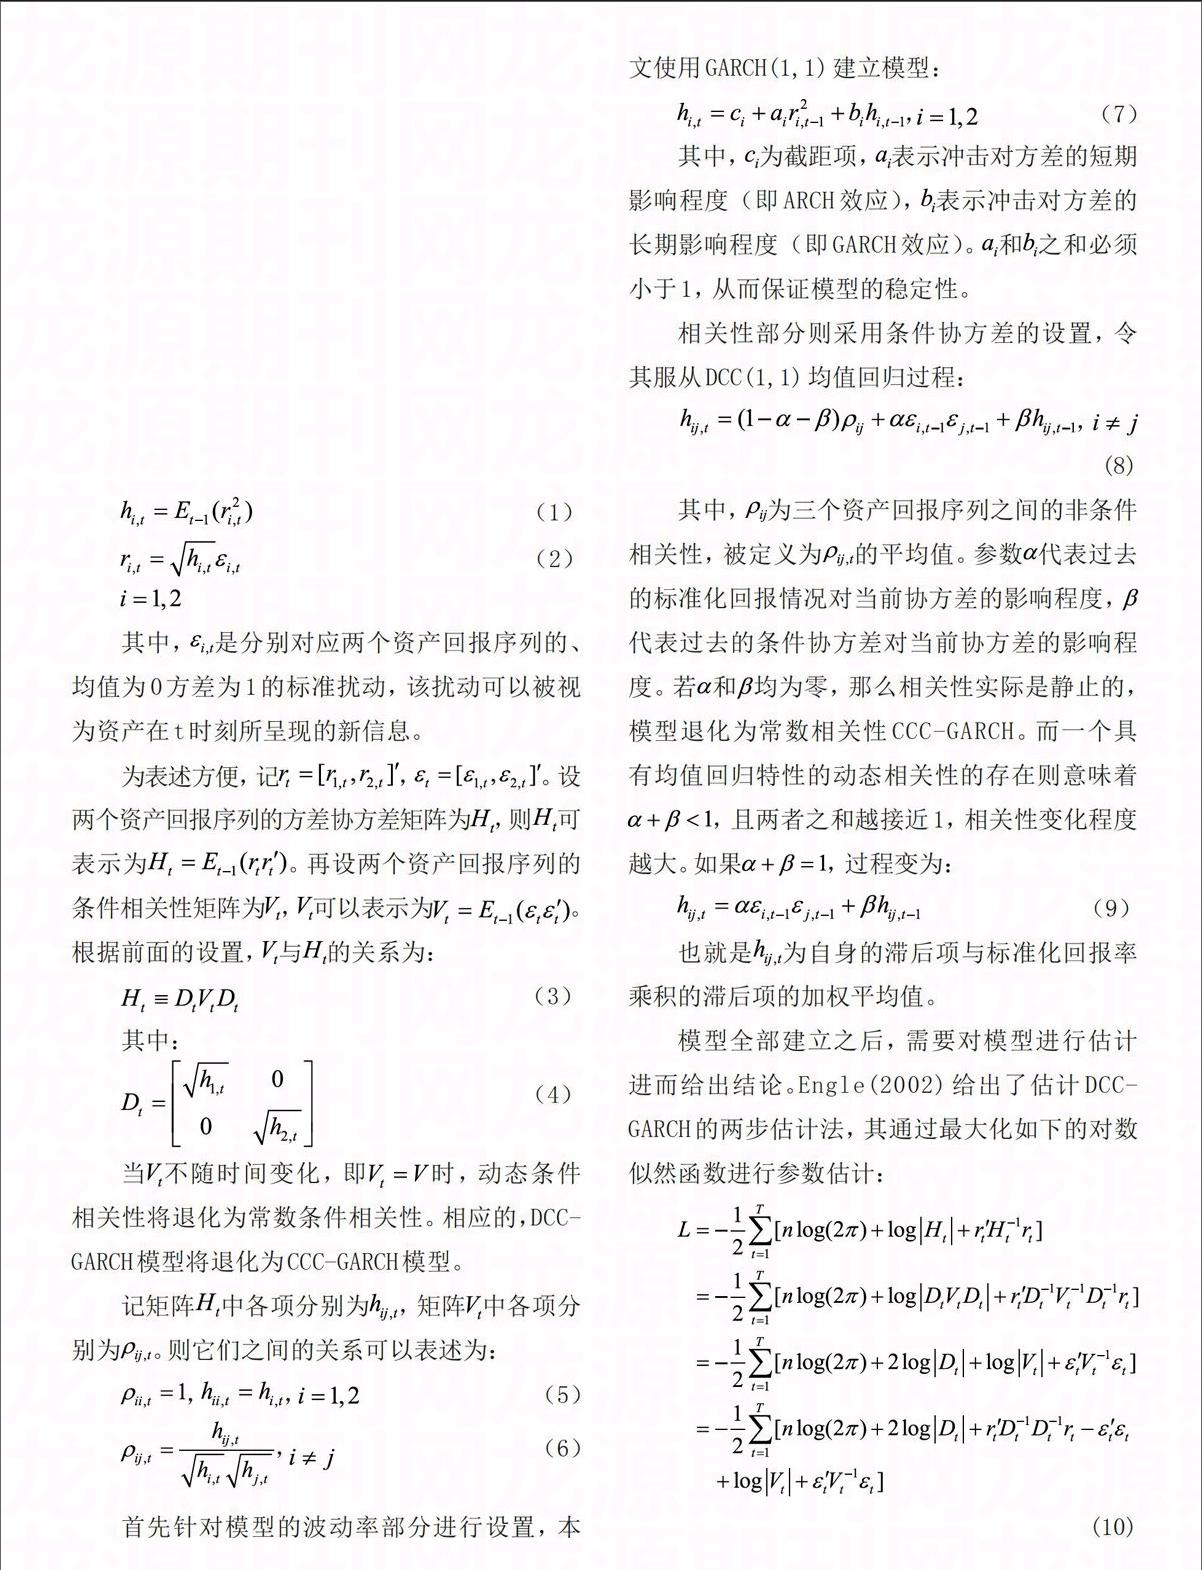
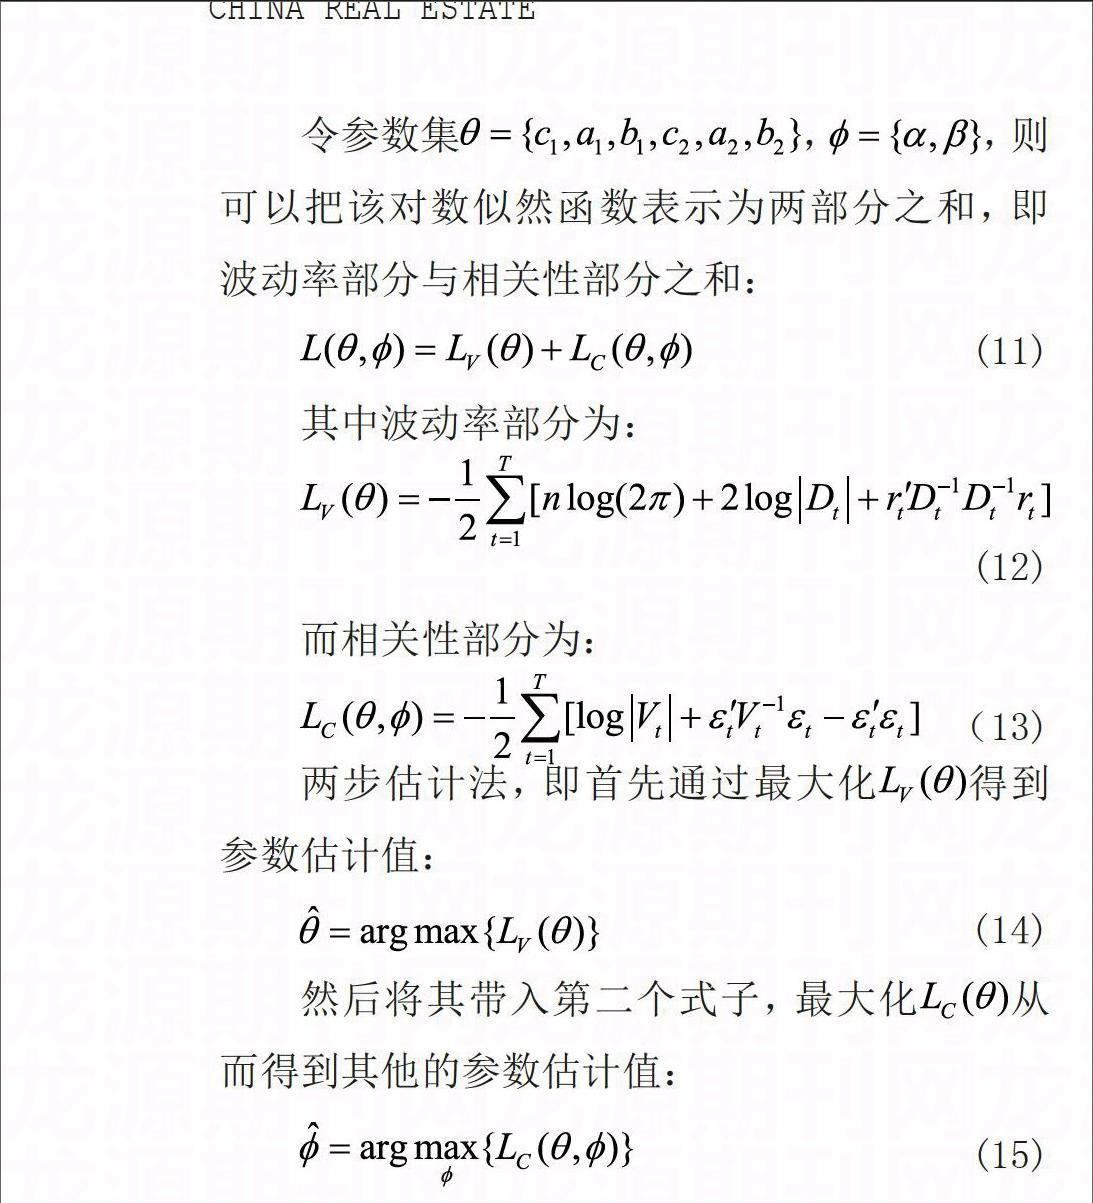
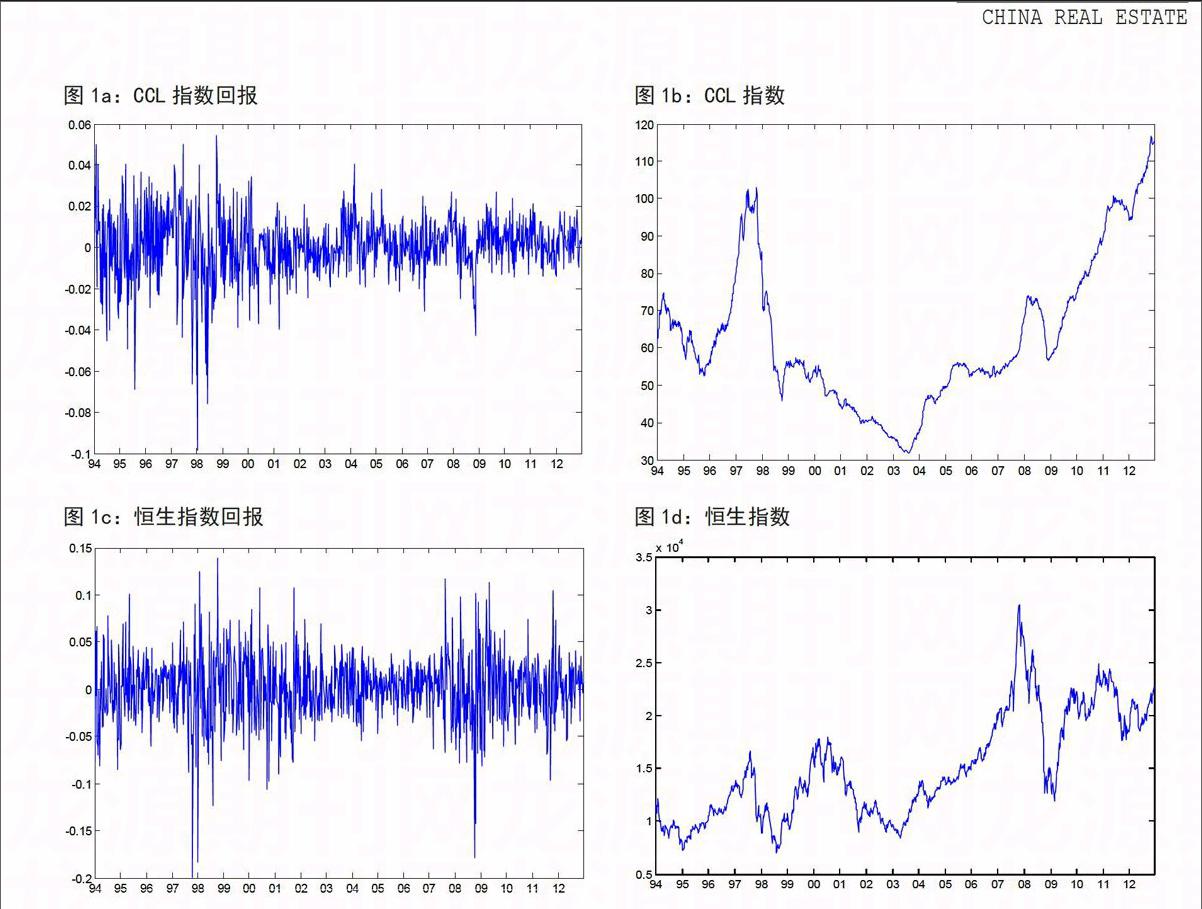
摘要:房地产与股票市场间的相关关系以及相应的溢出效应是一个重要的研究课题,既可以用于对投资组合的优化配置,也为研究消费、经济以及相关政策措施提供了支持。研究目的在于香港市场房地产指数与股票指数间的动态相关性以及动态溢出效应,研究方法上采用了DCC-GARCH模型,研究结果发现房地产市场与股票市场具有较低的动态相关性,其在两次金融危机期间达到较高的强度,在三周的延迟期上股票市场对房地产市场表现出较高程度的溢出效应,且该动态溢出效应也在2008年金融危机时期达到峰值,结论验证了特殊情况下两种市场间作用加强的说法。
关键词:土地经济,股票市场,动态相关性,溢出
中图分类号:F293.3 文献标识码:A
文章编号:1001-9138-(2015)05-0003-12 收稿日期:2015-04-16
1 引言
当前,作为投资市场中两种最主要的投资产品,房地产与股票之间的相关关系以及互动关系中哪一个较为先导等问题得到了较大的关注。根据Markowitz在其开创性工作中的论述,最优的投资组合在很大程度上取决于投资范围内多种资产之间的相关性,而不仅仅是资产自身的风险回报情况。过去投资者通过投资于低波动率的资产来保证投资组合的稳定,Markowitz则发现可以通过有效的组合这些具有相关性的资产,在同样风险程度上获得更高的回报。基于该理论,资产间的相关性是最优投资组合中各资产配比的决定性因素之一,投资组合构建者将在相关性的基础上决定自己的投资。……
登录APP查看全文