构建湖南农村地区普惠性金融体系研究
2015-04-07刘正桥
金融经济 2015年24期
刘正桥 龙 平
(湖南涉外经济学院商学院,湖南 长沙 410205)
十八届三中全会正式提出发展普惠金融的政策,表明党中央对于发展普惠金融的重视,意味着普惠金融体系将开始逐渐推广。虽然农村金融发展取得很大成就,然而依旧难以提供农村中小企业和贫困农户的金融支持。鉴于此,从湖南农村金融服务体系现状出发,剖析其存在的主要问题,找出其与普惠性金融体系的差距,结合国外农村普惠金融实践经验,提出构建湖南农村地区形成普惠型农村金融服务体系,进一步解决广大农民阶层尤其是农村低收入者的资金融通困难问题,助推湖南农村经济发展,具有重要的现实意义。
一、湖南农村地区发展普惠金融过程中存在的主要问题
1、湖南农村地区金融服务力度不够
第一,农村金融机构服务网点不足。国有商业银行的营业网点陆续从县域进行撤离,从业人员不断减少,中行、建行、工行基本只在湖南县域地区保留1或2个网点。如图1以湖南农业银行的网点分布为例,张家界、湘西地区营业网点严重不足。
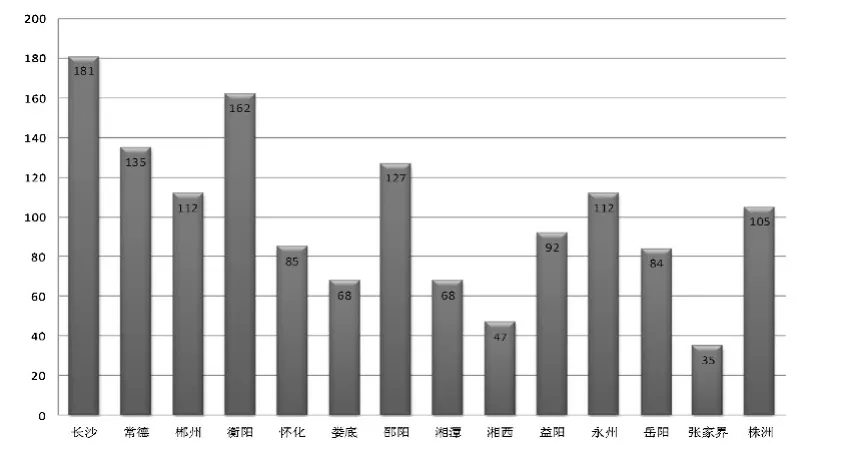
图1 湖南农业银行2014年营业网点分布
第二,农村征信体系并未建立。湖南省农村征信系统尚在初建期,农村地区尚没设立信用评级机构,农村中小企业和农户没有信用记录,信用评估难度大,导致农村金融发展的信用风险长期存在。
第三,产品创新针对性不强。支农金融产品比较单一,缺乏创新性和针对性,应对农民的需求,仅局限于短期贷款和小额贷款。……
登录APP查看全文