贝塔值与投资风险关系的研究
2015-01-21任伟华
商 2014年37期
关键词:投资风险
任伟华
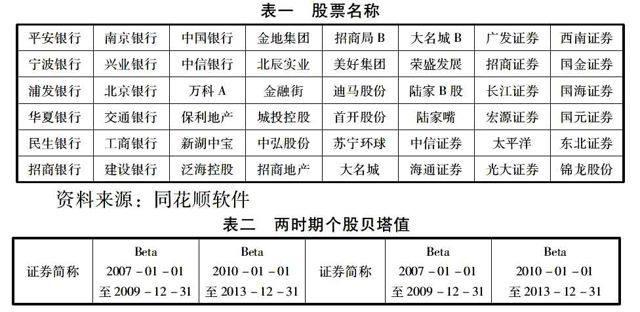
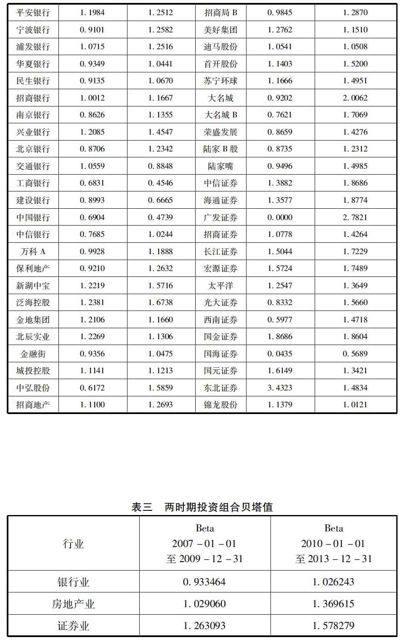
摘 要:进行证券投资抉择时,贝塔系数作为衡量证券市场风险一个重要指标,越来越引起投资者的关注。同时,贝塔系数是资本资产定价模型中最重要的参数之一。通过对贝塔系数的估计,可以预测证券的未来市场风险。但是,如我们所知,对未来贝塔系数的估计首先要利用历史收益率数据估计历史贝塔值,然后再利用历史贝塔值估计未来贝塔值。如我们所知,市场的活跃度与经济发展时期相关,那贝塔值与经济发展时期有没有关系呢?本文将浅显探讨相关问题。本文中,通过选取我国证券市场对金融危机比较敏感的金融板块来进行探讨。为了方便研究,选取银行、房地产、证券三个行业的48只权重股在2007年1月至2013年12月之间的数据来进行贝塔值分析。在测算贝塔值之前,首先将所选取的样本分为金融危机时期与金融危机之后两个样本区间,即2007年1月至2009年12月以及2010年1月至2013年12月两个时期。接下来采用单指数模型的回归分析的方法,对相关股票以及股票投资组合的贝塔值做实证研究。
关键词:贝塔系数;金融危机;投资组合;投资风险
一、单指数模型估计贝塔值
本文采用单指数模型估计贝塔值。如我们所知,贝塔系数度量的是某项资产相对市场指数波动的敏感程度。鉴于此,贝塔值可以指导投资者进行理性投资,并且可以满足不同类型投资者的偏好,而且,为了规避分散风险,投资者可以选择持有投资组合,因此资产的贝塔系数被广泛应用于投资组合的管理。……
登录APP查看全文
