试论作业成本法在矿业企业的应用
2015-01-21张立平
商 2014年37期
张立平
摘 要:在市场经济环境的刺激下,各大矿业企业之间的竞争也变得越来越激烈了,其中也包括金矿在内,各企业都大量的采用了先进的科学技术和管理理论来提高生产能力,外部因素上各大企业之间的差别并不是很大,因此,生产成本的控制成为矿业企业增强竞争力的重要途径,但是随着矿产品的生产技术的提高,间接成本在成本体系中所占的比例越来越高,在各项成本费用的分配方面,通过传统的成本计算法将会使信息误差增大,为了解决这一问题,笔者在文中提出了作业成本法作为矿业企业管理过程中的一种新的核算手段,以便于为矿业企业的成本核算提供更可靠的参考依据,使成本的计算更加合理。
关键词:作业成本法;矿业企业;成本
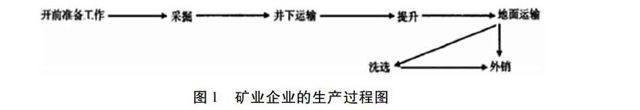
目前我国金矿业企业采用的成本核算方法一般是制造成本法,相对来说核算的对象比较单一,往往通过不同矿品的种类的不同来完成各项成本的核算工作,具有一定的局限性,比如成本核算过程与实际的生产过程和生产流程没有保持足够的一致性,脱离了金矿生产的作业和各类资源的消耗,因此,间接接入费用在成本的计算过程中的分配标准很简单,无法满足实际的生产需要。矿业企业的辅助性原材料由于具有重复利用性,所以并不包括在实体成本中,而且不同的矿区条件实用的生成流程也不一样,成本的消耗自然有所差别,如果采取统一的成……
登录APP查看全文
