信用违约事件的蝴蝶效应及其积极意义
2014-09-18吴韧强
债券 2014年7期
吴韧强
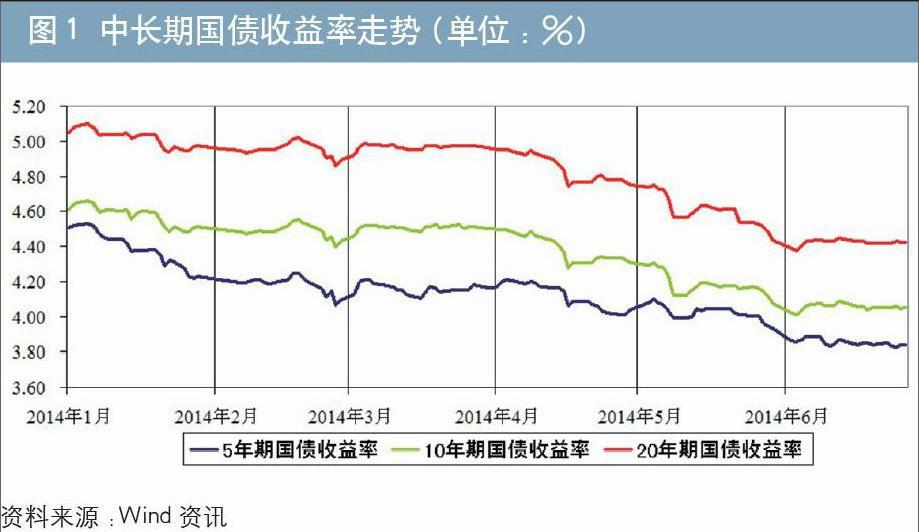
摘要:2014年一季度“11超日债”的实质性违约令市场情绪骤然紧张,债券市场、期货市场、股票市场同时受到强烈冲击。本文对信用违约事件对金融市场的影响进行了跟踪分析,认为违约事件打破了刚性兑付惯例,引发金融市场短期内产生蝴蝶效应。长期来看,违约事件警示了投融资行为不可忽视信用风险,有利于促进资本市场健康发展。
关键词:信用违约 超日债 资本市场 蝴蝶效应
2014年3月“11超日债”的实质性违约宣告了中国债市零违约神话的破灭,被业内称为打破刚性兑付惯例的历史性一刻。此后,违约事件也令金融市场在短期内产生连锁反应,出现蝴蝶效应。
信用违约事件引发的蝴蝶效应
(一)引发债券市场对信用违约的显著担忧
在“11超日债”违约事件发生之前,近年来的债券市场已不乏风险事件,但最终都以政府兜底形式化解。因此,当超日债面临偿付危机时,市场普遍认为地方政府会出面支援。超日债的实质性违约超出了市场预期,打破了刚性兑付惯例,加重了投资者对信用风险的担忧情绪,部分投资机构甚至认为超日债违约事件将拉开国内金融市场信用违约的序幕。如中金公司发出提醒,预计今年可能是国内金融市场发展至今信用违约风险最高的一年。
同时,违约风险并非只出现在债券市场,国内信托产品也将进入到期兑付高峰期,美银美林预计未来一年内将有9家信托公司共涉及107亿元资金的14只信托产品可能存在较高违约风险。……
登录APP查看全文
