中国在线视频行业发展分析
2014-06-27丁佳琪
传媒 2014年6期
文/丁佳琪
在线视频市场的驱动因素逐步转向多终端,未来移动端的商业化程度将会影响在线视频行业的整体规模。本文将从市场规模与结构、用户行为数据、企业发展分析几个方面来对在线视频行业进行深入的剖析。
在线视频市场规模与结构
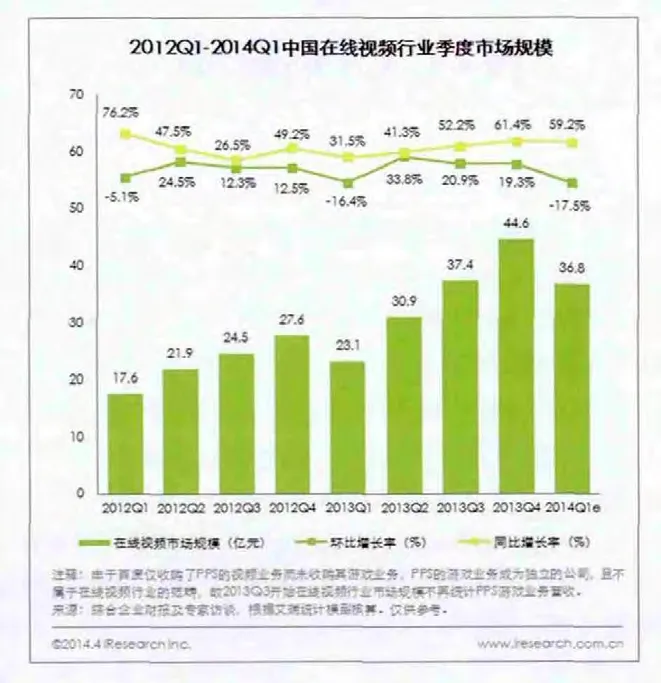
在线视频整体市场规模继续快速增长。2014第一季度,中国在线视频市场规模达36.8亿元,环比下降17.5%,同比增长59.2%,保持快速增长的态势。在线视频行业市场规模中,大部分来源于广告营收,而广告则属于受季度影响明显的业务之一,季度性的影响因素直接拉低了在线视频行业的环比增长率,但同比依然保持59.2%的较高增长率,增长势头强劲。
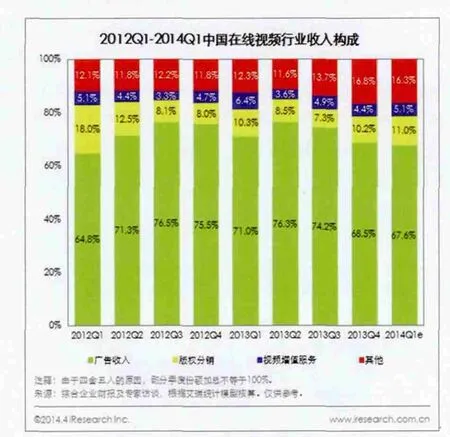
市场结构:广告占比达67.6%,其他业务占比同比上升明显。2014第一季度,中国在线视频市场规模中,广告收入仍是最主要的营收来源,其占比高达67.6%,移动端商业化进程加快与主流企业对于内容的投入加大是支持在线视频企业广告收入快速增长的主要原因。
2013第三、四季度,中国在线视频市场规模中,其他业务收入占比分别为13.7%和16.8%,如上市企业乐视网财报数据显示的终端收入(主要是互联网电视销售收入)的快速增长,是其他业务占比上涨的重要原因。预计由于互联网电视销售收入的继续增长,2014第一季度其他业务占比仍将保持16.3%的较高水平。
广告市场规模:2014第一季度为24.9亿元,同比增长率高达51.5%。2014第一季度,中国在线视频广告市场规模为24.9亿元,环比下降18.6%,同比增长高达51.5%,高于2013年各季度的同比增长率。……
登录APP查看全文