基于VAR模型的同业拆借利率与回购利率之间关系的实证分析
2014-05-30冯磊马刚
中国市场 2014年8期
冯磊 马刚
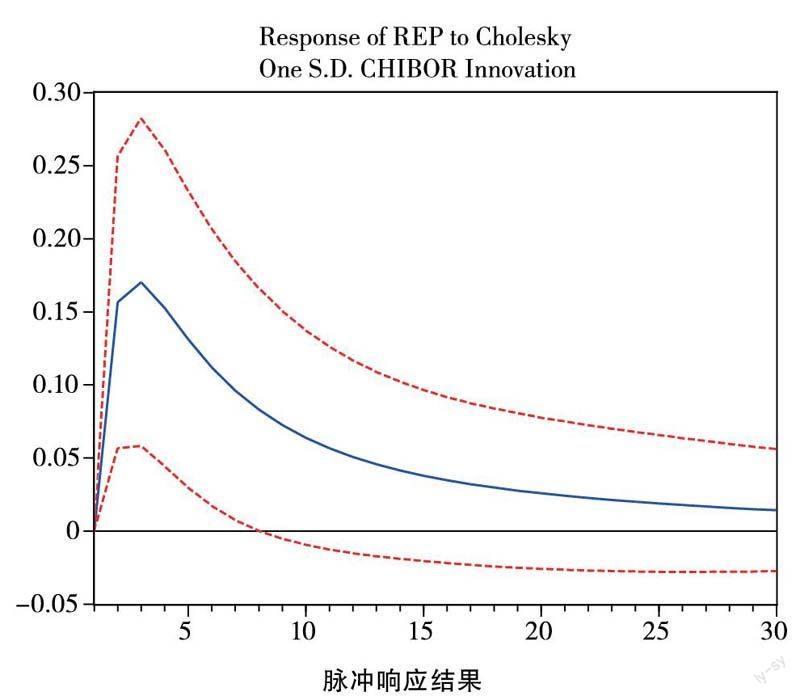
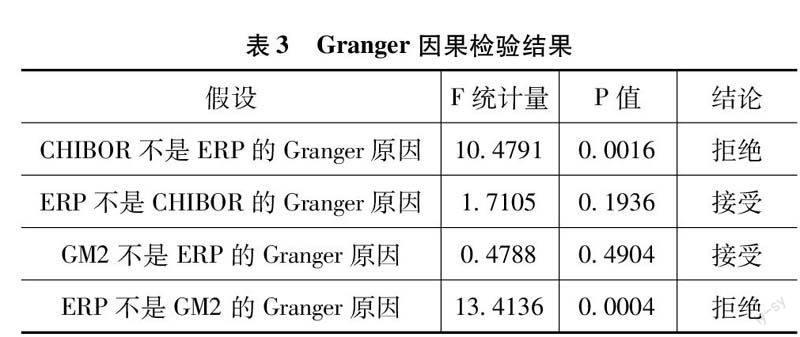
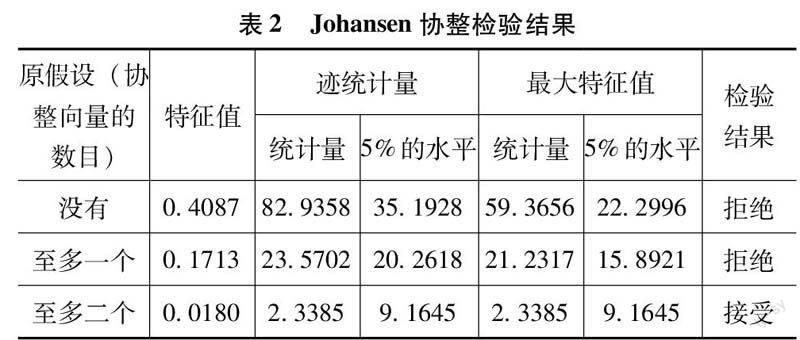
[摘要]随着我国利率市场化的进程不断加快,关于基准利率的选择问题,变得越来越重要。本文利用2013年6月到2004年1月的加权平均月度数据,采用协整检验、格兰杰因果关系检验、脉冲响应函数等方法对我国银行间同业拆借利率与回购利率之间的关系进行实证分析,得出目前银行间同业拆借利率更适合作为我国市场上的基准利率,并提出了相应的建议。
[关键词]拆借利率;回购利率;VAR模型;协整分析
[中图分类号]F224 [文献标识码]A [文章编号]1005-6432(2014)8-0053-02
1 引 言
2013年7月20日中国人民银行取消了金融机构贷款利率下限的管制,由金融机构自主决定贷款利率高低,此举意味着我国利率市场化的进程又向前迈进了一步。随着我国资本市场的逐渐开放,近年来利率市场化的步伐也在不断的加快,关于基准利率的选择问题,也越来越受到金融机构、政府机构和投资者的关注。同业拆借利率和回购利率在我国货币市场上都占据着重要的地位,然而关于两者谁最适合作为我国市场上的基准利率,目前还没有达成广泛共识。因此,关于基准利率的选择问题还有待于进一步研究。
同业拆借利率和回购利率是我国货币市场上重要的参考利率,同业拆借利率与回购利率关系比较复杂,两者既存在着互补关系,又相互排斥。本文通过构建VAR模型进行实证分析,希望找出同业拆借利率与回购利率两者的关系,从而判断出当前谁最适合作为我国市场上的基准利率。……
登录APP查看全文