浅谈应收账款周转率计算公式存在的问题及对策
2013-09-21
商业会计 2013年21期
(西南大学经济管理学院重庆400715)
一、应收账款的涵义和基本公式
企业营运资金运用状况分析是企业全部资金运用状况分析的重要组成部分,而应收账款周转率是对企业营运资金运用状况进行分析的重要指标。它反映的是企业应收账款变现速度的快慢以及企业管理层对应收账款管理效率的高低。应收账款周转率衡量的是应收账款的平均余额在一个会计年度中转换为现金的次数,即该指标的计算基础是能“转换为现金”的应收账款。从分析企业经营资金的这个过程可以看出:企业资金的“周转”是指在这个经营周期中,资金完成了某一个环节的任务,进入下一个环节。比如,存货的周转是指存货先进入销售环节,然后售出,“存货周转率”衡量的是存货周转速度。同理,对应收账款来说,其“周转”应当是指企业的经营已经完成了从“应收账款”到“现金”这一环节的转换。也就是说,完成了应收账款的周转任务的资金数额应当是“已经收回了的应收账款”,就像完成了存货周转任务的资金数额是 “已经售出的存货”一样。按照这一思路进行分析,可以得到“应收账款周转率”的计算公式是:
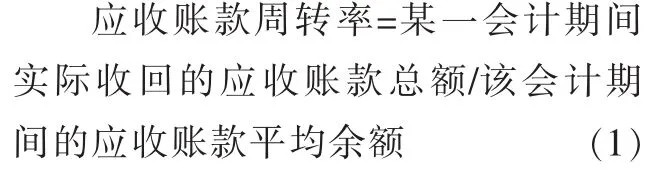
分子反映的是已经收回的应收账款,分母是某个会计期间中企业持有的应收账款平均余额。
一些参考书或者教材中还有另外一个常用的应收账款周转率公式,即:应收账款周转率是销售收入与应收账款的比率。其用公式表示为:
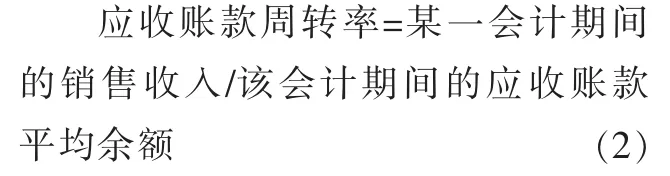
之所以该公式的分子利用销售收入代替,主要是因为外部分析人员无法准确的取得公式的赊销数据,只好直接使用销售收入计算。……
登录APP查看全文
