我国新房地产税征管机制与路径选择
——以评估征税为视角
2013-05-25寇娅雯石光乾
大庆师范学院学报 2013年1期
关键词:价值
寇娅雯,石光乾
(甘肃联合大学 经管学院,甘肃 兰州730010)
一、引言
作为财产税一种的房地产税通常是地方税种的主要来源之一。对于以完善分税制为目标的房地产税,其实质为不动产保有类课税,无论中央还是地方政府,均寄望于目前房地产税改革契合于房地产市场调控需求。从目前各地方政府统筹税制现状而言,房地产税相关税费已成为地方政府重要且稳定的财政收入来源。以北京为例,2009年土地出让金占地方财政总收入的比重达到18.4%,市级财政主要收入来源中,契税和土地增值税增幅分别为24.3%和54.5%;而在杭州,土地出让金占地方财政总收入的比重更是在50%左右,2010年财政预算中,土地出让金增速则高达76%。[1]目前,在房地产开发、流转和保有环节的基本税目繁多,税率不一,如下表所示:
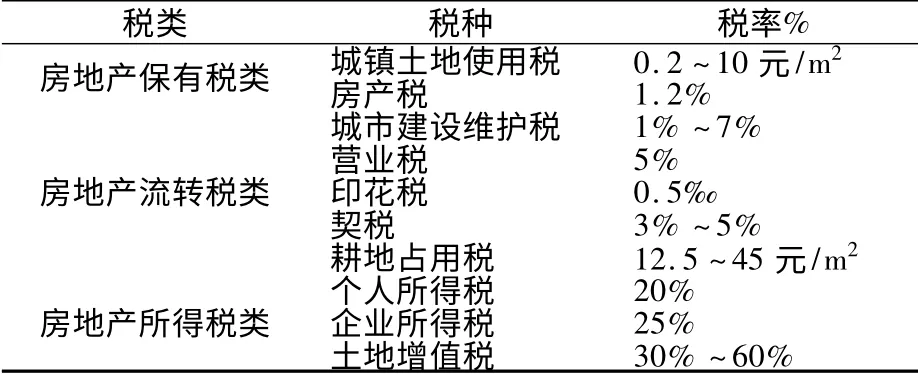
(资料来源:笔者根据最新税法规定整理而得)
通过房地产各征税环节税率比较可见,房地产保有环节征税因囿于税种繁杂、税基非合理所限实有偏离,同一房产在开发环节和流转环节所纳税赋均高于保有税赋。上述税种计税依据在流转征税环节或多体现为价值额度或价格,如假定新房地税立法思路是以整合房产税和城镇土地使用税为前提,势必清理现有交易环节各项税费以降低税收比重,削减政府对“土地财政”的依赖。对于一个新税种开征而言,科学严谨的立法程序必不可少。[2]目前拟定将居民自用住房纳入征税对象即是对不动产保有征税的法律考量,而如何在“修旧”或“立新”趋向下,新房地产税如何平稳推出并避除诸多现实矛盾,确立、建构新房地产税评税机制及体系,则为推进并实现“产权价值确认、计税核定、税款征收”新税征管的制度路径。……
登录APP查看全文