赔付率超额再保险风险模型中的鞅方法
2012-10-17沈亚男
对外经贸 2012年4期
关键词:模型
沈亚男
(哈尔滨商业大学,黑龙江哈尔滨150028)
一、课题研究背景
随着高科技的不断发展和广泛应用,以及高新产业的大量涌现,大额保险标的日益增多,这些标的一旦发生事故,损失可高达几千万,甚至上亿美元,远非一家保险公司所能承担。为了增强投保人及保险公司的利益保障,再保险应运而生。所谓再保险,也称为分保,在原保险的基础上,通过签订分保合同,保险公司将其承保的部分或全部风险责任向其他一个或多个保险人进行保险的方式。本文通过对再保险风险模型进行进一步研究,提出了一类带有干扰项的赔付率超额再保险Poisson风险模型,从而可为保险公司的稳健经营提供可靠的理论保障。
二、赔付率风险模型的建立
(一)相关准备
赔付率超额再保险是指按年度赔款与保费的比率来确定自负责任和再保险责任的一种再保险方式。在约定的年度内,当赔付率超过分出的自负责任比率时,超过的部分由再保险公司负责。赔付率超额再保险是以原保险人一段时间(一般是1年)的总损失额为理赔基础。记Ci为单位时间收取的保费,单位时间是以年为单位,Xi(i=1,2,……)为第i年的理赔额。则原保险公司的赔付模型表示为:
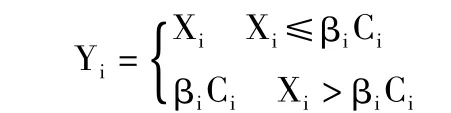
式中:βi是第i年约定的自负责任比率,(0<βi<1)。
(二)模型的建立
(Ω,F,P)表示一个完备的概率空间,以下随机过程(变量)均定义在该空间之上。
①u≥0是保险公司初始资本;
②{N(t),t>0}是一个齐次Poisson过程,其强度分别为σ,且N(0)=0,它表示[0,t)时间内(规定到整年止)接受保险
登录APP查看全文